Zgodnie z projektem ustawy budżetowej na 2027 rok, przyjętym przez Radę Ministrów 28 sierpnia 2026 roku, prognozowane przeciętne miesięczne wynagrodzenie w gospodarce narodowej wyniesie 10 033 PLN brutto. Rozporządzenie Rady Ministrów z 14 września 2026 roku ustaliło wysokość minimalnego wynagrodzenia za pracę od 1 stycznia 2027 roku na poziomie 4950 PLN brutto. Jak te wartości przełożą się na wysokość comiesięcznego przelewu do ZUS?
Wszyscy przedsiębiorcy zapłacą więcej
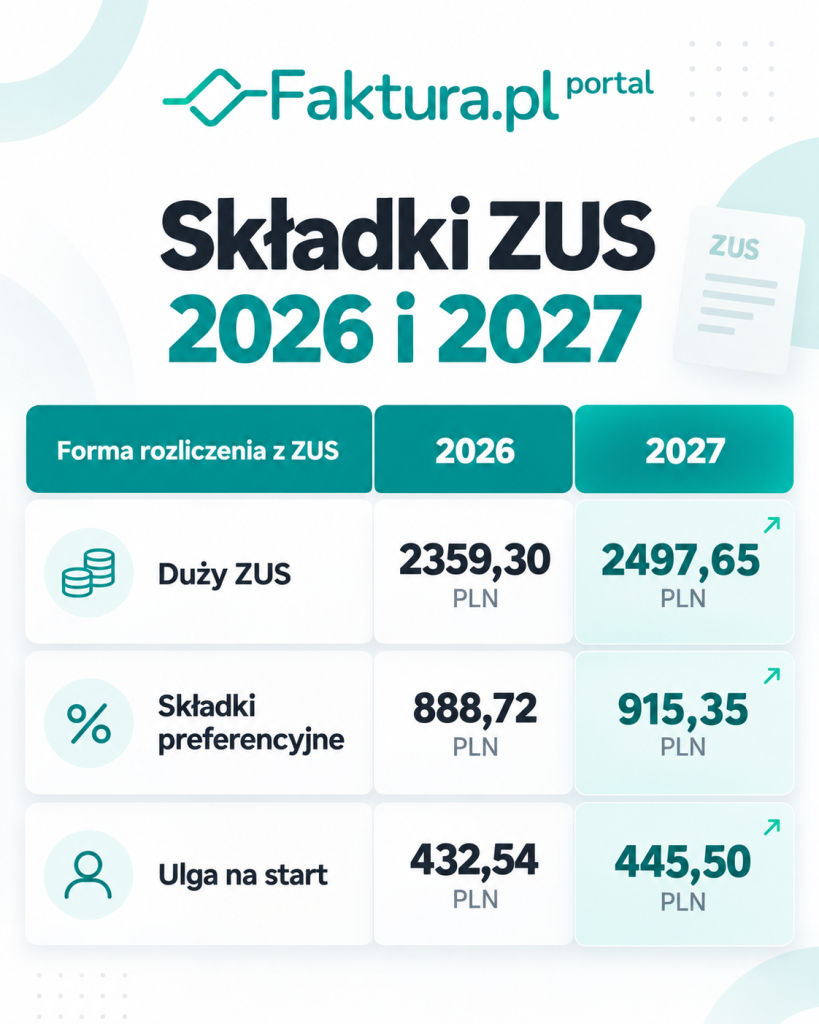
Jedno jest pewne – przedsiębiorcy zapłacą więcej. Najmocniej odczują podwyżkę ci, którzy nie mają prawa do ulg i opłacają tzw. duży ZUS. Podstawę wymiaru ich składek na ubezpieczenia społeczne stanowi 60% prognozowanego przeciętnego wynagrodzenia (art. 18 ust. 8 ustawy o systemie ubezpieczeń społecznych). W 2027 roku będzie to 6019,80 PLN wobec 5652 PLN w roku bieżącym. Miesięczna składka społeczna po raz pierwszy w historii przekroczy psychologiczną granicę 2000 PLN.
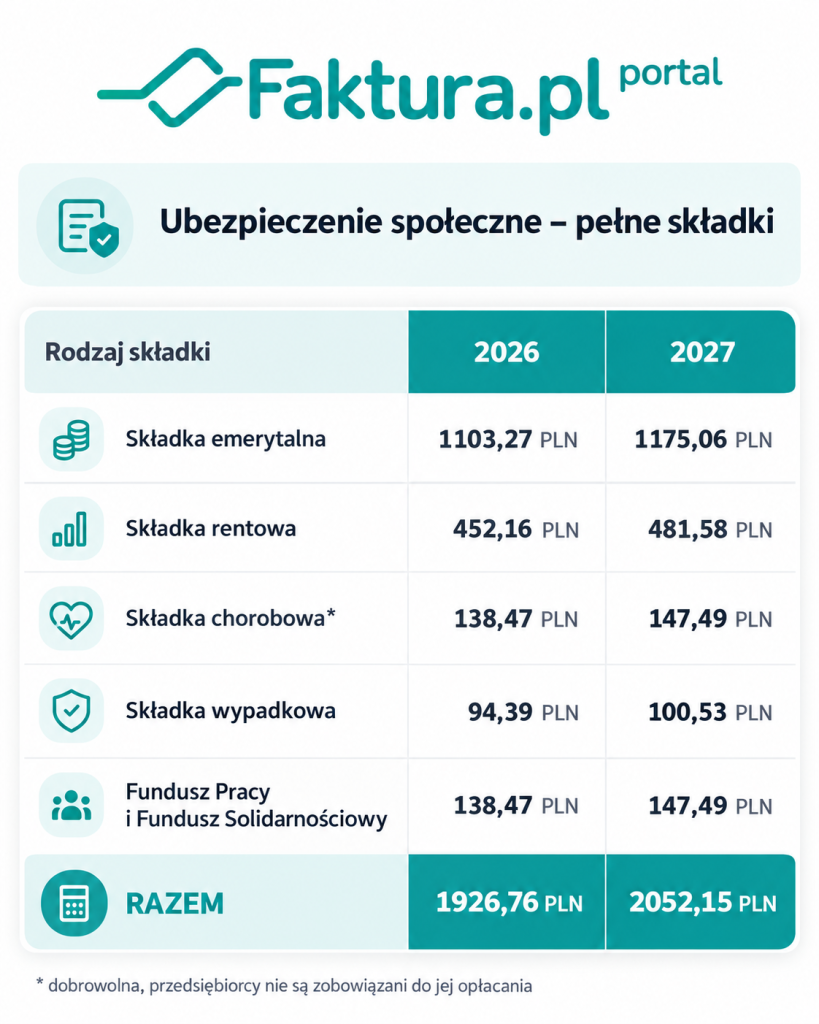
To 125,39 PLN miesięcznie i 1504,68 PLN rocznie więcej niż w 2026 roku. Rezygnacja z dobrowolnego ubezpieczenia chorobowego pozwala zaoszczędzić 1769,88 PLN rocznie, ale pozbawia prawa do zasiłku chorobowego i macierzyńskiego.
Podana w tabeli składka wypadkowa (1,67%) dotyczy płatnika zgłaszającego nie więcej niż 9 ubezpieczonych. W większych firmach stopa procentowa zależy od grupy działalności według PKD i bywa wyższa.
Nowe firmy zapłacą 13,67 PLN więcej
Podstawę preferencyjnych składek stanowi 30% minimalnego wynagrodzenia (art. 18a ustawy o systemie ubezpieczeń społecznych). Płaca minimalna rośnie o 3%, więc podstawa wzrośnie z 1441,80 PLN do 1485 PLN. Na tle dużego ZUS to zmiana symboliczna: 164,04 PLN w skali roku.
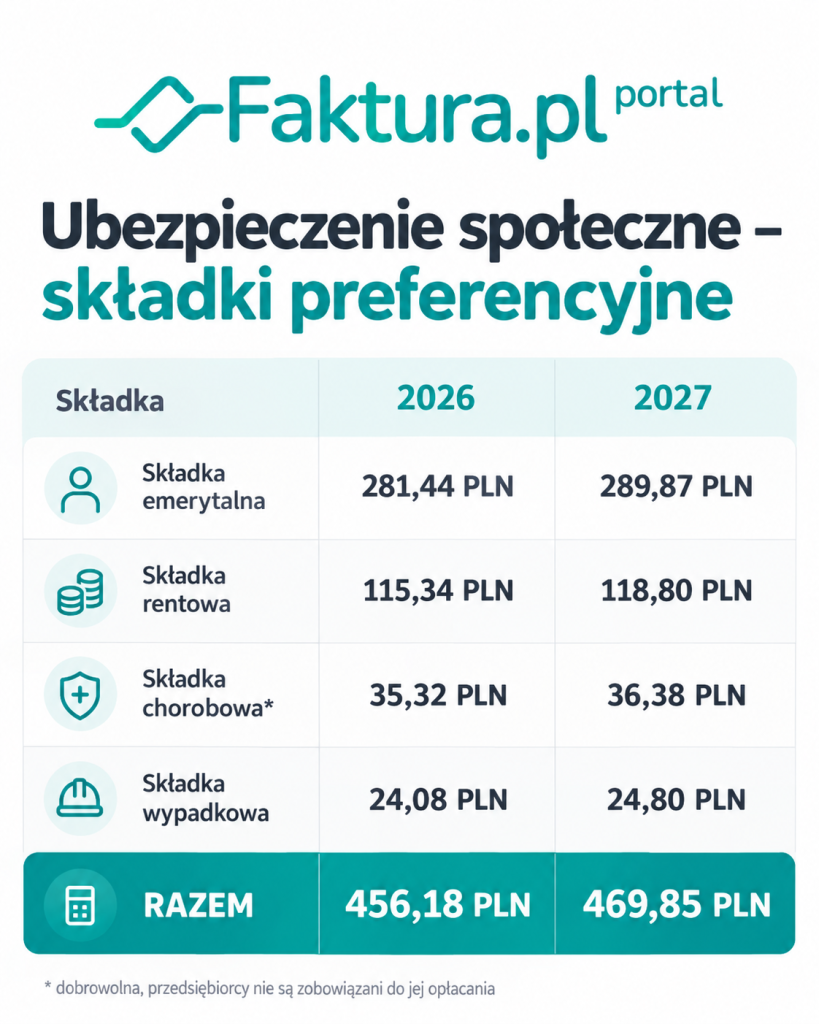
Ze składek preferencyjnych, przedsiębiorca może korzystać przez pierwsze 24 miesiące prowadzenia działalności ( po wykorzystaniu tzw. ulgi na start) lub przy ponownym otwarciu firmy, jeżeli od zamknięcia minęło przynajmniej 60 miesięcy. Korzystanie z preferencji wyklucza również wykonywanie czynności na rzecz byłego pracodawcy tożsamych z tymi, które były przedmiotem stosunku pracy w bieżącym lub poprzednim roku.
Składka zdrowotna, czyli druga rata podwyżki
Niestety, ulg i preferencji nie ma w zakresie składki zdrowotnej. Przedsiębiorców opłacających podatek dochodowy według skali podatkowej lub liniowo obowiązuje rok składkowy trwający od 1 lutego do 31 stycznia. Ci, podwyżkę odczują dopiero w marcu. Opłacający podatek w formie ryczałtu od przychodów ewidencjonowanych zapłacą wyższe składki zdrowotne już za styczeń 2027. O ile? Okaże się w przyszłym roku.
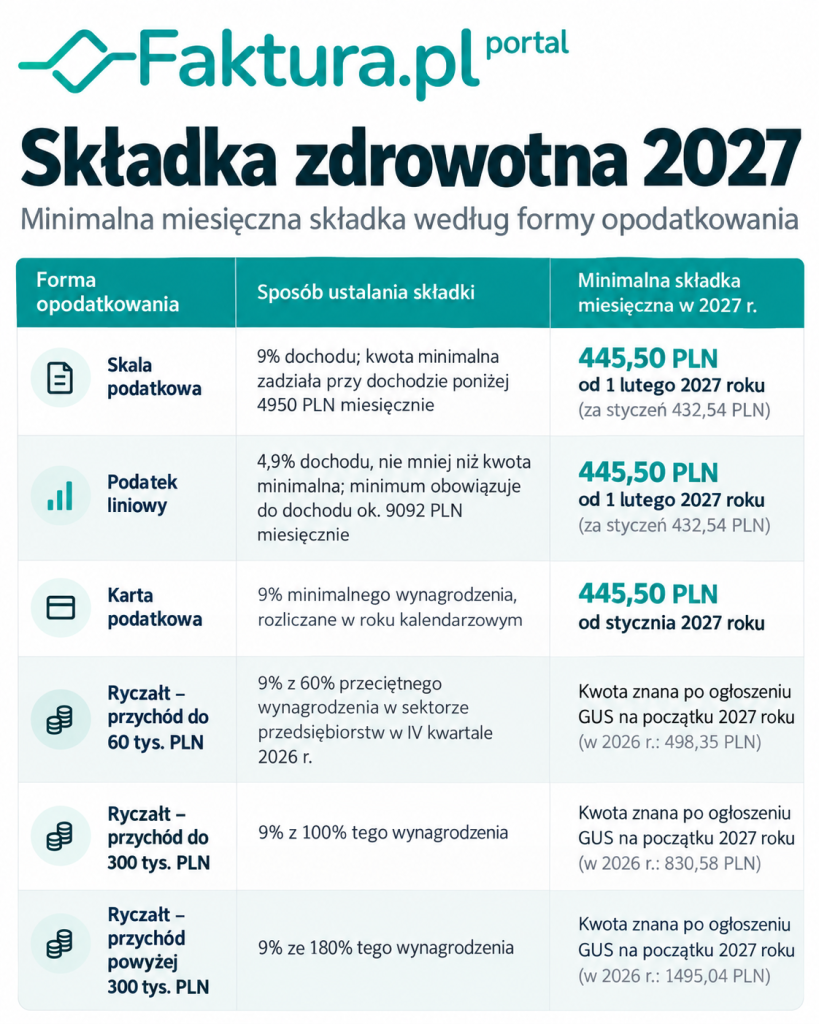
Minimalny ZUS 2027
W przyszłym roku, minimalne miesięczne przelewy wykonywane przez przedsiębiorców do ZUS będą kształtować się następująco:
Mały ZUS Plus, czyli składki liczone od dochodu
Remedium na rosnący ZUS może okazać się tzw. Mały ZUS Plus (art. 18c ustawy o systemie ubezpieczeń społecznych). Pozwala on opłacać składki społeczne od podstawy ustalonej indywidualnie, według dochodu z poprzedniego roku. Niestety, skorzystać z niej mogą jedynie przedsiębiorcy, którzy spełniają łącznie następujące warunki:
- przychód z działalności gospodarczej w 2026 roku nie przekroczył 120 000 PLN (przy działalności prowadzonej krócej niż rok limit liczy się proporcjonalnie do liczby dni);
- prowadzili działalność w 2026 roku przez co najmniej 60 dni kalendarzowych;
- nie rozliczali się kartą podatkową przy jednoczesnym zwolnieniu podmiotowym z VAT;
- nie wykonują na rzecz byłego lub obecnego pracodawcy czynności, które wykonywali w ramach stosunku pracy w bieżącym lub poprzednim roku;
- nie spełniają warunków do składek preferencyjnych i nie podlega ubezpieczeniom z tytułu innej działalności, np. jako wspólnik spółki jawnej, komandytowej, partnerskiej lub jednoosobowej spółki z o.o.
Indywidualną podstawę wymiaru składek społecznych ustala się w dwóch krokach. Roczny dochód przedsiębiorcy jest dzielony przez liczbę dni prowadzenia działalności i mnożony przez 30. Otrzymany przeciętny miesięczny dochód mnoży przez współczynnik 0,5. U podatników opłacających podatek dochodowy w formie ryczałtu od przychodów ewidencjonowanych, podstawą wymiaru jest przychód pomnożony przez współczynnik 0,5.
Przykład:
Fotografka, prowadząca działalność przez cały 2026 rok, opłacająca podatek dochodowy według skali, osiągnęła przychód 96 000 PLN i dochód 42 000 PLN. Jeżeli zarejestruje się do Małego ZUS Plus, podstawa wymiaru jej składek na ubezpieczenie społeczne na 2027 rok wyniesie :
(42 000 PLN ÷ 365 dni × 30) × 0,5 = 1726,03 PLN
Składki społeczne z chorobową wyniosą 546,11 PLN zamiast 2052,15 PLN
Oszczędność: 1506,04 PLN miesięcznie i 18 072,48 PLN rocznie
Od 1 stycznia 2026 roku, na mocy ustawy deregulacyjnej z 21 maja 2025 roku, z ulgi można korzystać przez 36 miesięcy w okresie kolejnych 60 miesięcy prowadzenia działalności. Do limitu wlicza się każdy miesiąc, w którym przedsiębiorca korzystał z ulgi choćby przez jeden dzień.

Zgłoszenie tylko do końca stycznia
Termin jest nieprzywracalny. Przedsiębiorca, który w 2026 roku opłacał duży ZUS albo kończy okres preferencji, musi wyrejestrować się z dotychczasowym kodem i zgłosić z kodem 05 90 lub 05 92 do końca stycznia 2027 roku.
Wakacje składkowe, czyli jeden miesiąc na koszt budżetu
Dla tych przedsiębiorców, którzy nie spełniają warunków korzystania z Małego ZUS Plus alternatywą pozostają wakacje składkowe, czyli zwolnienie z opłacenia własnych składek społecznych za jeden wybrany miesiąc w roku kalendarzowym. Opłacający duży ZUS mogą na nich zaoszczędzić 2052,15 PLN w 2027 roku, czyli więcej niż cała przyszłoroczna podwyżka składek w skali roku (1504,68 PLN). Przedsiębiorcy opłacający ZUS na warunkach preferencyjnych zachowają natomiast 469,85 PLN w kieszeni, korzystając z wakacji składkowych w 2027 roku.
Podobne artykuły




Zwolnienie toobejmuje składki emerytalną, rentowe, wypadkową, Fundusz Pracy i Fundusz Solidarnościowy, a także chorobową, jeżeli przedsiębiorca podlegał temu ubezpieczeniu w miesiącu złożenia wniosku i w miesiącu go poprzedzającym. Składki emerytalno-rentowe za ten miesiąc finansuje budżet państwa od najniższej obowiązującej podstawy, więc w stażu ubezpieczeniowym nie powstaje luka a prawo do zasiłków zostaje zachowane. Zwolnienie nie obejmuje składki zdrowotnej a więc nie skorzystają z niego korzystający z ulgi na start oraz składek za pracowników i zleceniobiorców. Niestety, uprawnienie do zwolnienia ze składek społecznych ma także swoje ograniczenia.
Z wakacji może skorzystać przedsiębiorca wpisany do CEIDG, który:
- w miesiącu poprzedzającym miesiąc złożenia wniosku podlegał ubezpieczeniom emerytalnemu, rentowym i wypadkowemu z tytułu działalności;
- w tym samym miesiącu zgłaszał do ubezpieczeń nie więcej niż dziesięciu ubezpieczonych, wliczając siebie;
- w co najmniej jednym z dwóch ostatnich lat kalendarzowych osiągnął przychód z działalności nieprzekraczający równowartości 2 mln EUR albo nie osiągnął żadnego przychodu;
- w roku poprzednim i w bieżącym, do dnia złożenia wniosku, nie wykonywał działalności na rzecz byłego pracodawcy w zakresie czynności wykonywanych wcześniej na etacie;
- mieści się w limicie pomocy de minimis, który wynosi 300 000 EUR w okresie trzech lat.
Co należy sprawdzić przed styczniem 2027?
Coroczna podwyżka składek jest w polskim systemie tak samo pewna jak śmierć i podatki. Podstawę wymiaru sztywno powiązano z prognozowanym przeciętnym wynagrodzeniem i płacą minimalną. Preferencje mogą złagodzić skutki wzrostów składek, dlatego, przed rozpoczęciem 2027 roku, warto odpowiedzieć sobie na poniższe pytania:
Czy w 2027 roku kończy mi się ulga na start albo okres preferencyjnych składek?
Ulga na start trwa 6 miesięcy, preferencyjne składki społeczne — 24 pełne miesiące kalendarzowe. Po ich upływie składki rosną z 445,50 PLN do 915,35 PLN, a następnie do 2497,65 PLN miesięcznie. Datę końca obu tych okresów można sprawdzić w eZUS.
Czy spełniam warunki do Małego ZUS Plus w 2027 roku i ile wynosiłaby podstawa wymiaru składek społecznych?
W wielu przypadkach, można to oszacować na podstawie danych za jedenaście miesięcy 2026 roku. Jeżeli potencjalnie spełnia warunki Małego ZUS Plus, ale podstawa wymiaru składek stanowi kwotę zbliżona do 6019,80 PLN, ulga niewiele zmieni. Jeżeli oszacowana podstawa wynosi 1700–2500 PLN, oszczędność na składkach społecznych może sięgać nawet kilkunastu tysięcy złotych rocznie! Wtedy, zgłoszenie do Małego ZUS Plus może stać się decyzją przesądzającą o sytuacji finansowej przedsiębiorcy w 2027 roku.
W którym miesiącu skorzystać z wakacji składkowych?
Zwolnienie obejmuje najniższą podstawę obowiązującą przedsiębiorcę w danym miesiącu. Miesiąc składek społecznych na preferencyjnym ZUS jest wart 469,85 PLN a ten sam miesiąc przy dużym ZUS— 2052,15 PLN. Przedsiębiorca, który w trakcie 2027 roku przechodzi z preferencji na pełne składki, zyska ponad czterokrotnie więcej, wstrzymując się z wnioskiem RWS do czasu dużego ZUS.
Na te trzy pytania odpowiada się raz w roku a konsekwencje odpowiedzi ponosi się przez kolejne dwanaście miesięcy. Jeżeli odpowiedź na którekolwiek z nich brzmi „nie jestem pewien”, rozmowa z księgowym lub doradcą podatkowym w grudniu kosztuje mniej niż skutki jej braku.