• Program do faktur
  • Współpraca
  • Najlepsze konta firmowe – Listopad 2026
  • Ranking faktoringu
  • KSeF Pytania i Odpowiedzi
piątek, 6 listopada, 2026
Zaloguj się
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
No Result
View All Result
Główna Podatki Alarm podatkowy

O co chodzi z podatkiem od deszczu? Podatek od deszczu 2026

Julia Mraczny autor Julia Mraczny
2026-05-05
w Alarm podatkowy
0
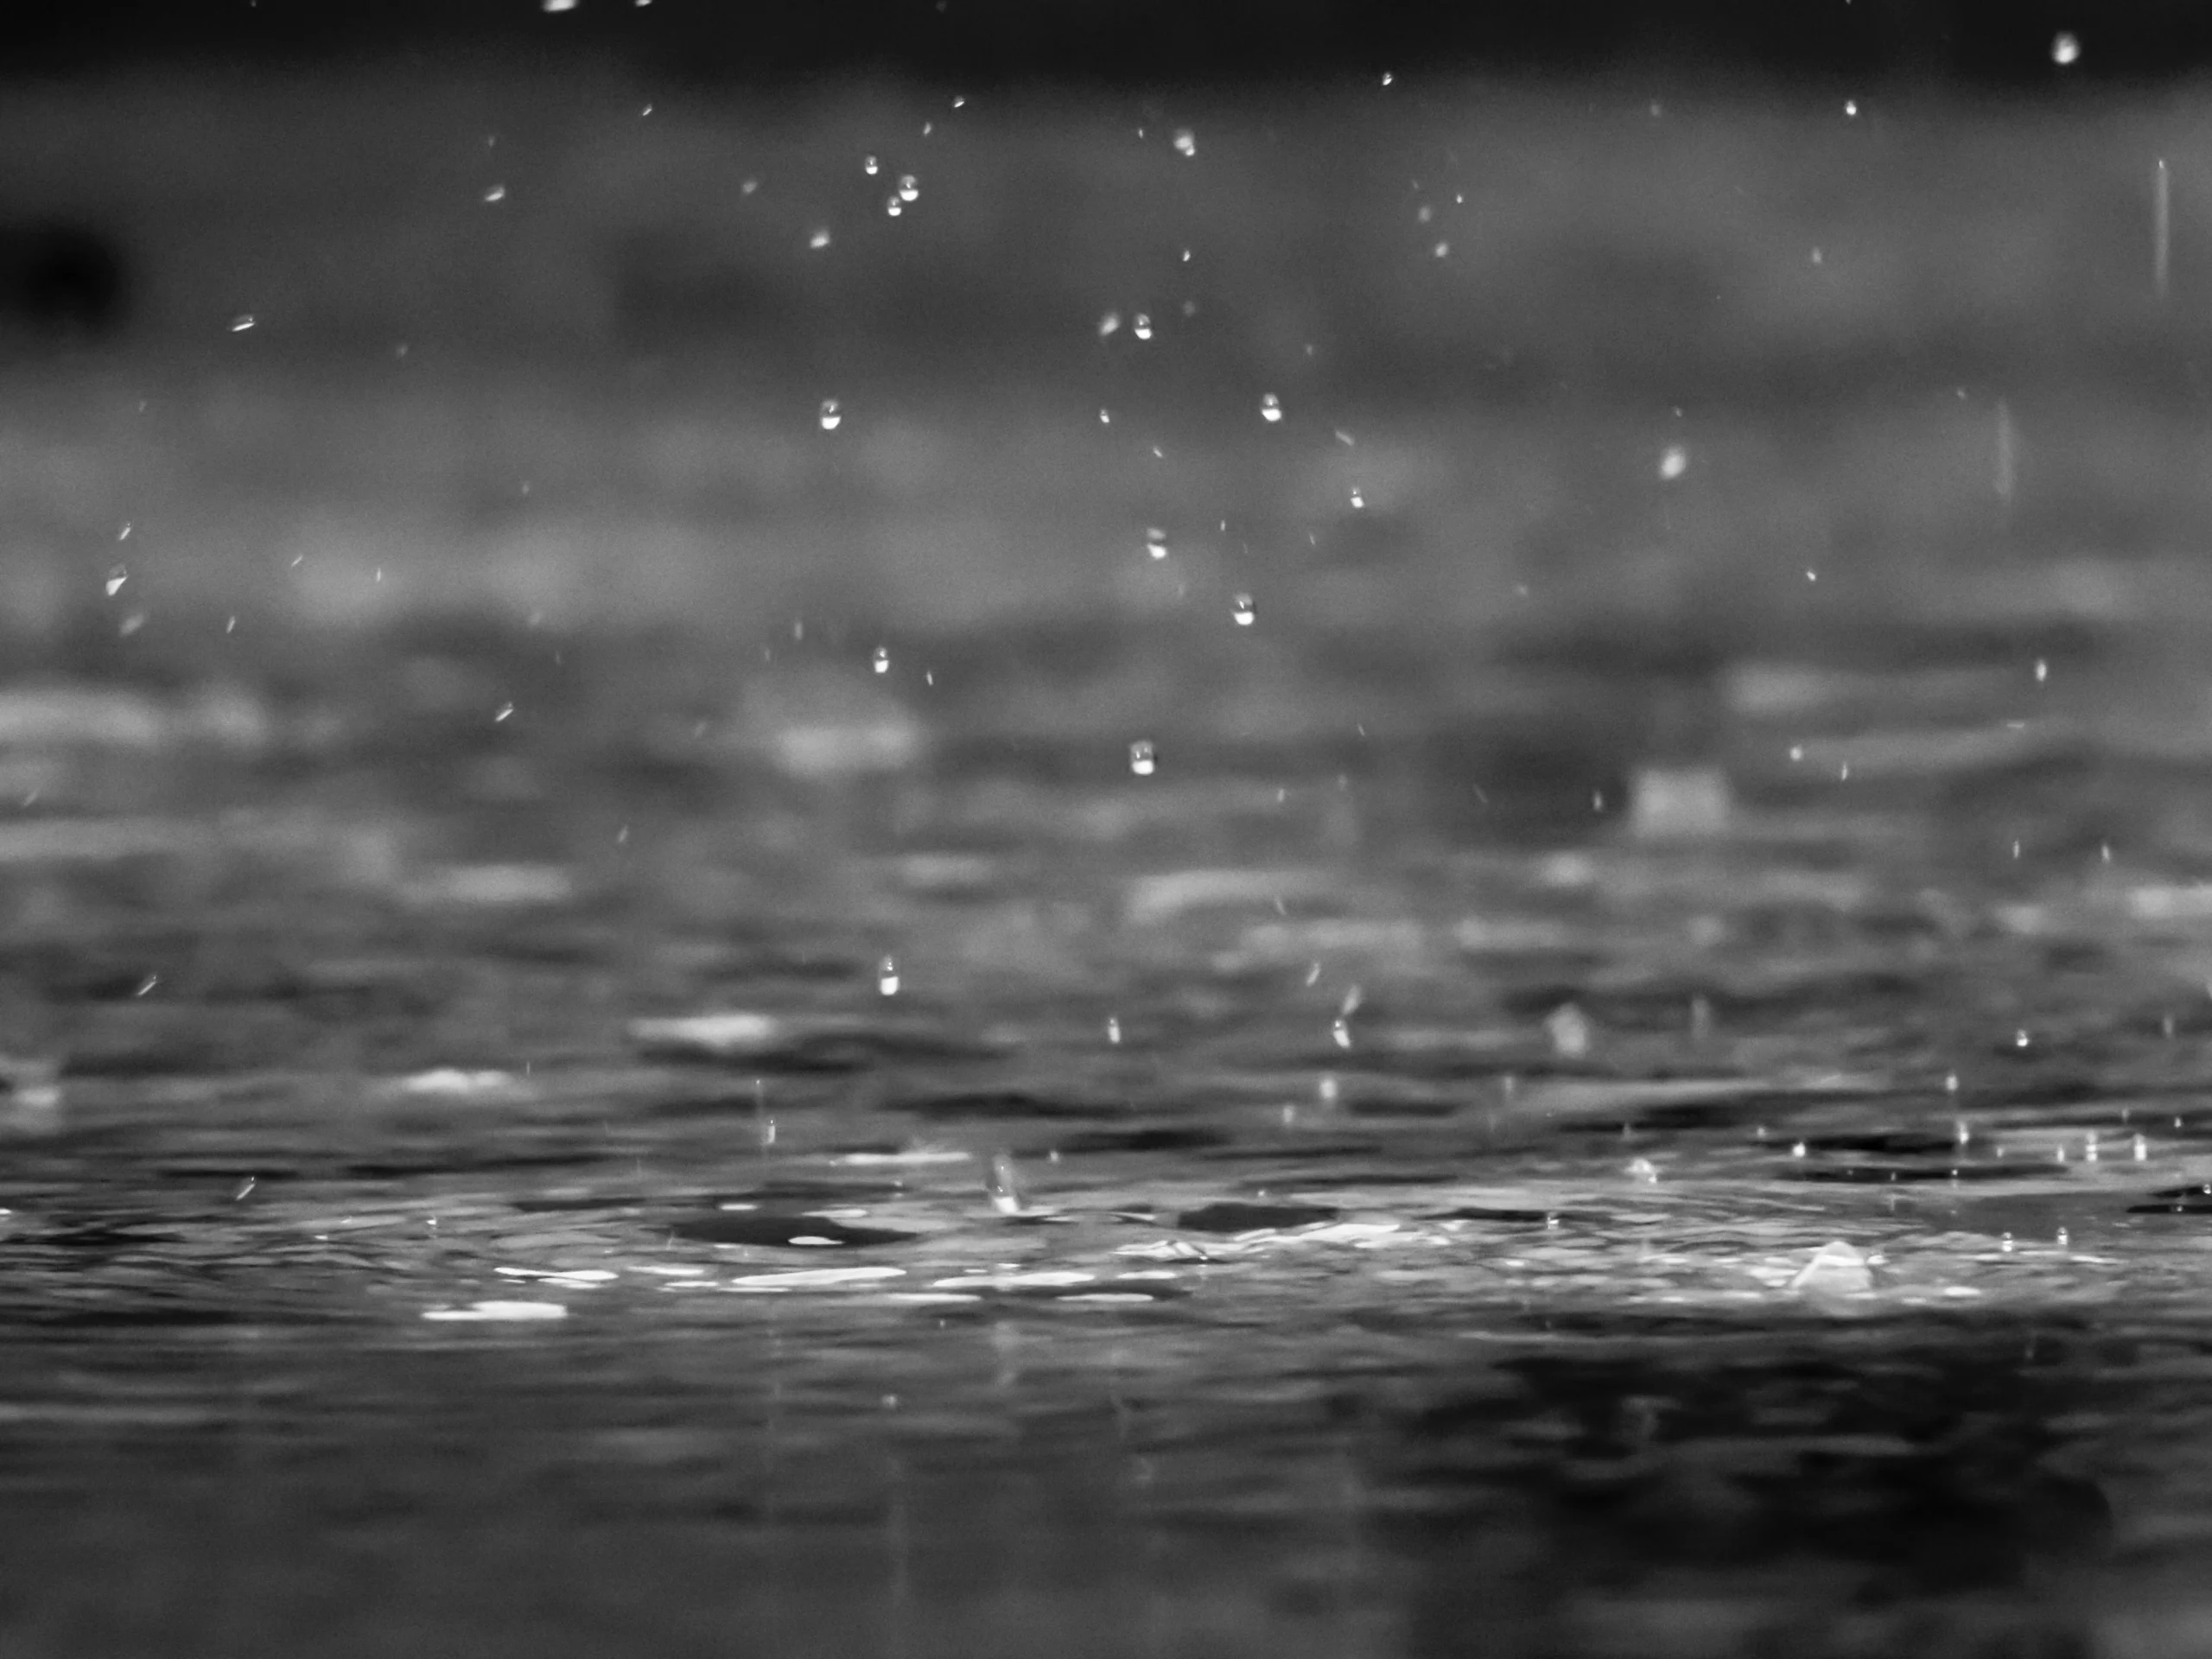
reza shayestehpour Nw D8v79PM4 unsplash

Wprowadzony w 2018 roku podatek od deszczu z pozoru może brzmieć nieco absurdalnie. Jednak po zgłębieniu tej koncepcji okazuje się być to pomysł dość zasadny, choć ukierunkowany na jedną grupę społeczną. Kogo obejmuje ten podatek? Na czym polega? I jak uniknąć go jako przedsiębiorca?

Spis treści schowaj
1 Podatek od deszczu – co to takiego?
2 Kto musi płacić podatek od deszczu?
3 Ile wynosi podatek od deszczówki?
4 Kto jest zwolniony z opłaty?
5 Jak uniknąć podatku od deszczu?
6 Inwestycja w przyszłość czy przerzucanie odpowiedzialności na przedsiębiorców?

Podatek od deszczu – co to takiego?

Podatek od deszczu to potoczna nazwa opłaty za zmniejszenie naturalnej retencji terenowej, czyli zdolności gruntu do zatrzymywania wody. Został wprowadzony w Polsce za czasów poprzedniego rządu, a mianowicie 1 stycznia 2018 roku, na podstawie przepisów ustawy Prawo wodne i formalnie stanowi jedną z opłat za usługi wodne.

Istotą tej opłaty jest powiązanie jej z powierzchniami nieprzepuszczalnymi, takimi jak beton, asfalt czy kostka brukowa. Jeżeli znaczna część działki zostaje uszczelniona, woda opadowa nie wsiąka w grunt, lecz spływa powierzchniowo. To prowadzi do przeciążenia systemów kanalizacyjnych oraz zwiększa ryzyko lokalnych podtopień, a jednocześnie ogranicza zasilanie wód gruntowych, zwiększając ryzyko suszy.

Wprowadzenie opłaty wynikało z następujących założeń:

  • ograniczenie negatywnych skutków urbanizacji i przywrócenie równowagi hydrologicznej,
  • stworzenie zachęty ekonomicznej do inwestowania w rozwiązania retencyjne, takie jak zbiorniki na wodę czy zielone dachy,
  • opłata miała stanowić źródło finansowania inwestycji wodnych i powiększenie budżetu gmin (około 90% wpływów trafia do Państwowego Gospodarstwa Wodnego Wody Polskie, a około 10% do budżetów gmin).

Kto musi płacić podatek od deszczu?

Zakres podmiotowy opłaty został określony bardzo konkretnie i nie obejmuje większości właścicieli nieruchomości w Polsce. Obowiązek zapłaty dotyczy przede wszystkim dużych działek, które spełniają jednocześnie kilka warunków wskazanych w ustawie Prawo wodne. Zgodnie ze stanem prawnym obowiązującym w 2026 roku, opłata obejmuje nieruchomości o powierzchni powyżej 3500 metrów kwadratowych, na których ponad 70% terenu jest zabudowane lub utwardzone oraz które nie są objęte systemem kanalizacji deszczowej, zarówno otwartej, jak i zamkniętej.

Z tego względu głównymi płatnikami są duże podmioty gospodarcze, takie jak centra handlowe, zakłady przemysłowe, powierzchnie magazynowe czy rozległe parkingi. To właśnie w ich przypadku występuje największy udział powierzchni nieprzepuszczalnych, które ograniczają retencję wody.  Warto zwrócić uwagę na pojawiające się w ostatnich latach propozycje zmian przepisów. W przestrzeni publicznej pojawiały się koncepcje obniżenia progów do 600 metrów kwadratowych powierzchni i 50% zabudowy. Jednak na ten moment takie zmiany nie zostały uchwalone.

Ile wynosi podatek od deszczówki?

Wysokość opłaty jest uzależniona od stopnia ingerencji w naturalną retencję oraz zastosowanych rozwiązań technicznych. W 2026 roku stawki wynoszą od 0,10 zł do 1,00 zł za metr kwadratowy powierzchni nieprzepuszczalnej rocznie.

Konkretna stawka zależy od retencji oraz rodzaju użytych urządzeń retencyjnych:

  • ok. 1,00 zł za m² rocznie — przy braku urządzeń retencyjnych,
  • ok. 0,60 zł za m² rocznie — jeśli zastosowano urządzenia retencyjne o pojemności do 10% odpływu rocznego,
  • ok. 0,30 zł za m² rocznie — gdy retencja wynosi 10–30%,
  • ok. 0,10 zł za m² rocznie — jeśli retencja przekracza 30%.

Najwyższa, czyli około 1,00 zł za m² w skali roku, dotyczy sytuacji, w której na działce nie zastosowano żadnych urządzeń retencyjnych. Wraz ze wzrostem poziomu retencji opłata maleje. Jeżeli urządzenia zatrzymują do 10% wody, stawka wynosi około 0,60 zł za m². Przy retencji na poziomie od 10 do 30 procent spada do około 0,30 zł, a przy retencji powyżej 30 procent wynosi około 0,10 zł za m².

Sposób obliczenia opłaty opiera się na prostym wzorze polegającym na pomnożeniu stawki przez powierzchnię nieprzepuszczalną i okres rozliczeniowy, którym najczęściej jest jeden rok.

Działka o 500 m² powierzchni nieprzepuszczalnej i bez urządzeń retencyjnych:

500 m² × 1,00 zł/m² = 500 zł/rok.

W przypadku nieruchomości o powierzchni 500 metrów kwadratowych bez retencji roczna opłata wynosi około 500 zł, natomiast za duże obiekty przemysłowe lub handlowe, gdzie powierzchnia utwardzona liczona jest w tysiącach metrów kwadratowych, koszt może sięgać nawet kilkudziesięciu tysięcy złotych rocznie. Wysokość opłaty ustalana jest przez gminy, które odpowiadają za jej naliczanie, co oznacza, że w praktyce mogą występować lokalne różnice w sposobie jej stosowania.

Weźmy za przykład centrum logistyczne bez systemu retencji o całkowitej powierzchni 10 000 m², z czego 8 500 m² stanowią tereny uszczelnione, takie jak asfalt i beton, co oznacza poziom uszczelnienia na poziomie 85%. Na terenie nieruchomości nie zastosowano żadnych urządzeń retencyjnych, a działka nie jest podłączona do systemu kanalizacji deszczowej ani ogólnospławnej.

  • Powierzchnia wyłączona z retencji naturalnej: 8 500 m²
  • Przyjęta stawka: 0,50 zł za m² rocznie (wariant bez retencji)
  • Roczna opłata: 8 500 m² × 0,50 zł = 4 250 zł
  • Opłata kwartalna: 4 250 zł ÷ 4 = 1 062,50 zł
  • Koszt w okresie 10 lat: 42 500 zł

Kto jest zwolniony z opłaty?

System przewiduje konkretne wyłączenia, które ograniczają stosowanie opłaty. Z podatku od deszczu zwolnione są kościoły i niektóre inne związki wyznaniowe są zwolnione z opłaty retencyjnej (bezwarunkowo), a także drogi kolejowe i jezdnie dróg publicznych – wyłącznie pod warunkiem, że wody opadowe odprowadzane są za pomocą urządzeń umożliwiających retencję lub infiltrację

Opłata nie jest także naliczana w przypadku nieruchomości objętych systemem kanalizacji deszczowej, ponieważ w takim przypadku woda jest odprowadzana w sposób kontrolowany i nie powoduje bezpośrednio zmniejszenia retencji w takim stopniu jak przy całkowicie uszczelnionych powierzchniach bez infrastruktury.  Podatek od deszczu nie ma charakteru powszechnego podatku, lecz jest narzędziem skierowanym do konkretnych przypadków, w których dochodzi do ograniczenia naturalnego obiegu wody.

Jak uniknąć podatku od deszczu?

Podatek od deszczu należy do nielicznych obciążeń publicznych, które można realnie ograniczyć poprzez odpowiednie działania inwestycyjne. System został zaprojektowany w taki sposób, aby premiować rozwiązania zwiększające retencję i ograniczające odpływ wód opadowych. Najważniejsze działania obejmują inwestycje w infrastrukturę retencyjną oraz zmianę sposobu zagospodarowania terenu. Do najczęściej stosowanych rozwiązań należą zbiorniki retencyjne, systemy rozsączania wody, zielone dachy, nawierzchnie przepuszczalne oraz zwiększanie powierzchni biologicznie czynnej.

Zastosowanie takich rozwiązań bezpośrednio wpływa na wysokość opłaty, ponieważ zwiększa poziom retencji, a tym samym obniża stawkę za m². W skrajnych przypadkach możliwe jest zmniejszenie kosztów nawet o około 90% (jeśli retencja przekracza 30%).

Drugim istotnym sposobem uniknięcia opłaty jest podłączenie nieruchomości do systemu kanalizacji deszczowej. W takiej sytuacji obowiązek zapłaty może w ogóle nie powstać. Podatek od deszczu wpływa więc na sposób planowania inwestycji i zmusza przedsiębiorców do uwzględniania aspektów środowiskowych już na etapie projektowania obiektów.

Podobne artykuły
rodzina biznes

Rodzina 800 plus przed dużą zmianą. Od 2027 roku ZUS ma przejąć obowiązek rodziców

2026-11-04
kurierzy magazyn

Nowa opłata za zakupy z Temu i innych platform spoza UE. Od listopada 2 euro za każdą pozycję w zgłoszeniu

2026-11-03
rejestracja w zus pue

Zakład Ubezpieczeń Społecznych zmienia zasady. Część emerytów straci dodatek po 12 tygodniach

2026-10-30
biuro biznes

Płaca minimalna w 2027 roku wzrośnie. Ile pracownik dostanie na rękę i ile zapłaci pracodawca?

2026-10-30
stary czlowiek

Waloryzacja emerytur 2027 może być wyższa. Nowe wyliczenia wskazują na 3,96 proc.

2026-10-29
podatki nadmiarowe zyski

Podatek przychodowy zamiast PIT i CIT w biznesie. Czy firmy powinny płacić podatek od obrotu?

2026-10-28

Inwestycja w przyszłość czy przerzucanie odpowiedzialności na przedsiębiorców?

Podatek od deszczu to element szeroko zakrojonej polityki zarządzania wodą, która w Polsce obowiązuje od 2018 roku jako reakcja na skutki urbanizacji i zmian klimatycznych, w ramach której przenosi się część odpowiedzialności na właścicieli nieruchomości. Największe znaczenie ma tu nie sama opłata, lecz mechanizm zachęty do zwiększania retencji i ograniczania powierzchni nieprzepuszczalnych.

Z punktu widzenia przedsiębiorców oznacza to konieczność uwzględniania gospodarki wodnej w planowaniu inwestycji, a z perspektywy systemu publicznego jest to narzędzie finansowania działań związanych z przeciwdziałaniem suszy i podtopieniom. Podatek od deszczu to jeden z przykładów tego, jak kwestie środowiskowe coraz silniej wpływają na realne koszty prowadzenia działalności i korzystania z przestrzeni.
Oceń wpis
Tags: alarm podatkowypodatek od deszczu
Share2Share
Julia Mraczny

Julia Mraczny

Doświadczony copywriter, redaktor, twórca cyfrowy oraz tłumacz języka angielskiego, oraz rosyjskiego. Pierwszy tytuł magistra uzyskała na kierunku filologia rosyjska z językiem angielskim na Uniwersytecie Śląskim, a drugi na kierunku International Business Law and Arbitration. Od kilku lat jest wolnym strzelcem i zajmuje się korektą, przekładem i tworzeniem treści w języku polskim, rosyjskim i angielskim. Pasjonuje się światem biznesu, socjologią i słowem pisanym. Ostatnio najwięcej pisze na temat meandrów prawnych, zawiłości finansów i inwestycji, a także tajników marketingu. Spełnia się także jako mentorka aspirujących tłumaczy i copywriterów, angażując się w prowadzenie kursów swojego autorstwa.

Podobne Wpisy

Rodzina 800 plus przed dużą zmianą. Od 2027 roku ZUS ma przejąć obowiązek rodziców

autor Dominik Bożek
2026-11-04
0
rodzina biznes

Program Rodzina 800 plus ma zmienić się od 1 czerwca 2027 roku. Rząd chce zrezygnować z corocznego składania wniosków przez rodziców, a prawo do świadczenia ma być odnawiane automatycznie przez ZUS. Jednocześnie w debacie o polityce rodzinnej pojawiają się propozycje większego wsparcia dla rodzin z co najmniej trojgiem dzieci. Nie są one jednak częścią rządowej nowelizacji. Projekt dotyczący automatycznego odnawiania świadczenia został przyjęty przez Radę Ministrów 20 października i trafił do Sejmu. Otrzymał numer druku 3267. Nowe rozwiązanie ma zacząć działać od okresu świadczeniowego 2027/2028. Rodzina 800 plus bez corocznego wniosku Dziś świadczenie jest przyznawane na okres od 1 czerwca do 31 maja kolejnego roku. Rodzic lub opiekun, który chce zachować ciągłość wypłat, musi złożyć kolejny elektroniczny wniosek do ZUS....

Czytaj więcejDetails

Nowa opłata za zakupy z Temu i innych platform spoza UE. Od listopada 2 euro za każdą pozycję w zgłoszeniu

autor Dominik Bożek
2026-11-03
0
kurierzy magazyn

Od 1 listopada obowiązuje w Unii Europejskiej nowa opłata manipulacyjna dotycząca przesyłek kupowanych na odległość poza UE. Wynosi 2 euro za każdą pozycję ujętą w zgłoszeniu celnym. Zmiana obejmuje zakupy internetowe B2C, w tym zamówienia składane na platformach takich jak Temu, AliExpress czy Shein, i jest naliczana niezależnie od wartości towaru znajdującego się w przesyłce. Nowa opłata nakłada się na rozwiązania, które weszły w życie kilka miesięcy wcześniej. Od lipca przy małych przesyłkach o wartości do 150 euro obowiązuje również zryczałtowane cło w wysokości 3 euro za pozycję w zgłoszeniu celnym. W przypadku takich zakupów łączne obciążenie może więc wynieść 5 euro za każdą zgłoszoną pozycję. Zmiana dotyczy przede wszystkim zakupów realizowanych przez europejskich konsumentów na platformach spoza UE. Temu...

Czytaj więcejDetails

Zakład Ubezpieczeń Społecznych zmienia zasady. Część emerytów straci dodatek po 12 tygodniach

autor Dominik Bożek
2026-10-30
0
rejestracja w zus pue

Zakład Ubezpieczeń Społecznych poinformował o zmianach dotyczących osób pobierających australijską emeryturę i przebywających poza Australią. Od 20 września 2026 roku pełny Pension Supplement może być wypłacany przez 12 tygodni, czyli dwa razy dłużej niż wcześniej. Po przekroczeniu tego terminu dodatek zostanie jednak całkowicie wstrzymany. Zmiana dotyczy osób objętych polsko-australijską umową o zabezpieczeniu społecznym. W tej grupie są również Polacy mieszkający w kraju, którzy mają prawo do świadczenia z australijskiego systemu emerytalnego. Według danych australijskiego rządu w 2025 roku australijską emeryturę pobierały w Polsce 702 osoby. Zakład Ubezpieczeń Społecznych informuje o nowych zasadach Pension Supplement jest dodatkiem do australijskiej emerytury. Jego konstrukcja jest związana z kosztami życia ponoszonymi przez osoby przebywające w Australii, dlatego wyjazd poza kraj wpływa na wysokość wypłaty....

Czytaj więcejDetails

Płaca minimalna w 2027 roku wzrośnie. Ile pracownik dostanie na rękę i ile zapłaci pracodawca?

autor Dominik Bożek
2026-10-30
0
biuro biznes

Od 1 stycznia 2027 roku płaca minimalna w Polsce wyniesie 4950 zł brutto. To o 144 zł więcej niż w 2026 roku. Wzrośnie także minimalna stawka godzinowa, a wraz z najniższym wynagrodzeniem zmienią się limity części świadczeń pracowniczych i koszty ponoszone przez pracodawców. Minimalne wynagrodzenie za pracę w 2027 roku zostało ustalone na 4950 zł brutto miesięcznie. Obecnie jest to 4806 zł, więc podwyżka wyniesie 3 proc. Nowa kwota zacznie obowiązywać 1 stycznia. Podstawą jest rozporządzenie Rady Ministrów z 14 września 2026 roku. Zmiana obejmie osoby zatrudnione na umowie o pracę. W przypadku części umów cywilnoprawnych zastosowanie ma odrębna minimalna stawka godzinowa. Od początku 2027 roku wzrośnie ona z 31,40 zł do 32,30 zł brutto. Płaca minimalna w 2027 roku....

Czytaj więcejDetails

Waloryzacja emerytur 2027 może być wyższa. Nowe wyliczenia wskazują na 3,96 proc.

autor Dominik Bożek
2026-10-29
0
stary czlowiek

Waloryzacja emerytur i rent w 2027 roku może wynieść 3,96 proc., a nie 3,48 proc., jak zakładano wcześniej. Zmiana wynika z nowych prognoz inflacji i wyższej kwoty zapisanej w budżecie na podwyżki świadczeń. Jeśli obecne wyliczenia się potwierdzą, najniższa emerytura wzrośnie od marca do około 2056,84 zł brutto. Ostateczny wskaźnik będzie znany dopiero na początku 2027 roku. Jeszcze kilka miesięcy temu rządowe założenia wskazywały, że przyszłoroczna waloryzacja emerytur i rent może wynieść około 3,48 proc. Najnowsze prognozy są wyższe. Obecnie najbardziej prawdopodobny scenariusz zakłada podniesienie świadczeń o około 3,96 proc. Nie zmieniły się przy tym zasady obliczania waloryzacji. Zmieniły się dane, które będą miały wpływ na jej wysokość. Waloryzacja 2027 może wynieść 3,96 proc. W czerwcu 2026 roku Rada Ministrów...

Czytaj więcejDetails

Podatek przychodowy zamiast PIT i CIT w biznesie. Czy firmy powinny płacić podatek od obrotu?

autor Marek Polubiatko
2026-10-28
0
podatki nadmiarowe zyski

Dziś firma może osiągnąć 10 mln zł przychodu i jednocześnie wykazać niski dochód albo stratę i w konsekwencji nawet nie zapłacić podatku dochodowego. Przy PIT i CIT o wysokości zobowiązania decyduje bowiem dochód ustalany po uwzględnieniu kosztów, strat, ulg i innych korekt. W grupach kapitałowych dodatkowo pojawiają się ceny transferowe, odsetki, opłaty licencyjne oraz rozliczenia między podmiotami powiązanymi. Podatek przychodowy działa inaczej: przy stawce 1% i sprzedaży 10 mln zł, niezależnie od poziomu kosztów, danina wyniosłaby 100 000 zł. To model, który ogranicza możliwość obniżania podstawy wydatkami, ale jednocześnie mocno różnicuje obciążenie firm o odmiennej rentowności. Dlatego sprawdzam, gdzie obowiązuje podatek od przychodu, czy rzeczywiście ogranicza optymalizację oraz dlaczego – mimo swojej prostoty – jego szerokie zastosowanie budzi kontrowersje. Podatek...

Czytaj więcejDetails

Polska Strefa Inwestycji po zmianach. Firmy mogą zyskać więcej czasu na ulgę podatkową

autor Dominik Bożek
2026-10-27
0
biznesman patrzy na zegarek

Sejm uchwalił ustawę zmieniającą Polską Strefę Inwestycji 22 października 2026 r. Dzień później dokument trafił do Senatu jako druk nr 892. Ustawa jeszcze nie obowiązuje, dlatego firma nie powinna traktować zapowiedzianych korzyści jako praw nabytych ani pewnej podstawy planu inwestycyjnego. Dłuższy okres korzystania ze zwolnienia podatkowego może wpłynąć na opłacalność inwestycji. Między ustawą uchwaloną przez Sejm a ulgą dostępną dla konkretnej firmy pozostaje jednak kilka warunków. Senat może przyjąć ustawę bez zmian, wprowadzić poprawki albo ją odrzucić. Następnie możliwy jest powrót dokumentu do Sejmu. Potrzebne są jeszcze decyzja Prezydenta i ogłoszenie ustawy. Termin rozpatrzenia druku 892 przez Senat upływa 22 listopada 2026 r. Dla przedsiębiorcy oznacza to konieczność porównania dwóch porządków: zasad obowiązujących obecnie oraz rozwiązań, które Sejm dopiero uchwalił....

Czytaj więcejDetails

Urząd skarbowy zapowiada przerwę. 29 października nie będzie można wysłać JPK

autor Dominik Bożek
2026-10-26
0
podatki papiery

Przedsiębiorcy korzystający z elektronicznych usług administracji skarbowej muszą uwzględnić kolejną przerwę techniczną. W czwartek 29 października wieczorem system e-Dokumenty zostanie wyłączony na trzy godziny. W tym czasie nie będzie można przesyłać między innymi Jednolitych Plików Kontrolnych. Prace rozpoczną się 29 października o godz. 23:00 i potrwają do godz. 2:00 w nocy 30 października. Termin został opublikowany przez administrację skarbową 23 października. Urząd skarbowy wyłączy e-Dokumenty na trzy godziny Przerwa obejmie system e-Dokumenty. W czasie prac serwisowych nie będzie możliwe wysyłanie JPK oraz JPK przekazywanych na żądanie organów podatkowych. Ograniczenia dotyczą także dokumentów oznaczonych jako CUK, ALK, ITP, ITP-Z, PSP, GIR, SME, OPS, POE i DPI. Nie jest to zapowiedź całkowitego wyłączenia elektronicznych usług urzędu skarbowego. Komunikat odnosi się do konkretnego...

Czytaj więcejDetails
Więcej

Rekomendowane.

Warto czasem zrezygnować z przyjemności

Wakacje kredytowe 2022 i 2023 – wszystko co musisz o nich wiedzieć

2022-08-31
pieniądze przekazywane od ręki

Średnia krajowa w Polsce 2026. Dlaczego większość Polaków zarabia dużo mniej?

2026-11-04

Rankingi dla firm

Ranking kont firmowych Ranking faktoringu Ranking programów do fakturowania Ranking programów KSeF Ranking kont firmowych Ranking faktoringu Ranking kantor internetowy Ranking ubezpieczenie mieszkania Kredyty dla firm Ranking najlepszych leasingów Ranking najlepszych programów dla biur rachunkowych Ranking najlepszy programów do mailingu Ranking programów do fakturowania

Poszukujesz finansowania?

Porozmawiaj z ekspertem
z efaktor!

Portal.Faktura.pl

Najświeższe i najciekawsze wiadomości z zakresu finansów firmy, prawa, podatków i księgowości.

Znajdź nas tutaj:

Newsletter

Jako pierwszy, dowiesz się o ważnych wiadomościach i wydarzeniach bezpośrednio do Twojej skrzynki odbiorczej.

Gratulacje!

Pomyślnie dołączyłeś do naszej listy subskrybentów. Potwierdź proszę swój adres e-mail. Link jest już na Twojej poczcie. 

Kategorie

  • Alarm podatkowy
  • Bez kategorii
  • Biznes
  • Biznes pod lupą
  • Finanse
  • Player
  • Podatki
  • Poradnik przedsiębiorcy
  • Prawo
  • Technologia
  • Zadbaj o swój portfel
Współpraca

Najciekawsze

Polska flaga

mObywatel wymaga aktualizacji. Użytkownicy mają czas do 16 listopada

2026-11-06
sklep market niedziela

Mniej sklepów, większa powierzchnia. Co może zrobić mały handel

2026-11-05
  • Polityka prywatności
  • Regulamin usługi newsletter
  • Regulamin korzystania z serwisu

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

No Result
View All Result
  • Biznes
  • Podatki
    • KSeF Pytania i Odpowiedzi
  • Finanse
    • Faktoring dla transportu
  • Prawo
  • Ranking faktoringu – TOP 10 Ofert Faktoringu – Listopad 2026
  • Technologia

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Not enough quota to unlock this post
Unlock left : 0
Are you sure want to cancel subscription?