PIT dla młodych (tzw. ulga dla młodych lub PIT-0) to zwolnienie z podatku dochodowego określonych przychodów, m.in. z umowy o pracę i umów zlecenia, do limitu 85 528 zł rocznie, jeżeli zostały uzyskane przed ukończeniem 26. roku życia. Podczas Campusu Polska Przyszłości 2026 premier Donald Tusk zapowiedział, że nie będzie rozszerzenia ulgi, ale zaczęły pojawiać się obawy o utrzymanie PIT-u dla młodych w obecnej formie. Wprawdzie Ministerstwo Finansów zaprzecza takim planom, ale dyskusja jest zasadna, zwłaszcza przy dramatycznej sytuacji finansów publicznych. Dlatego sprawdzamy, jakie straty dla portfela młodych osób oznaczałaby likwidacja PIT dla młodych i dlaczego mogłaby to być polityczna bomba.
Czy rząd zlikwiduje PIT dla młodych?
Ministerstwo Finansów zaprzecza, że rząd zamierza zlikwidować PIT-0. W obecnej kadencji Sejmu, która planowo ma potrwać do jesieni 2027 roku, do prac legislacyjnych nie wniesiono żadnego projektu ustawy odbierającej ulgę dla młodych.
Źródłem zamieszania stała się wypowiedź Donalda Tuska na Campusie Polska Przyszłości. Jedna z uczestniczek zapytała premiera, czy rząd zamierza złagodzić nagłą utratę zwolnienia po 26. urodzinach – na przykład przez podwyższenie granicy wieku albo wprowadzenie okresu przejściowego. Nie chodziło więc o dalsze obowiązywanie PIT-0, ale o możliwość korzystania z preferencji po ukończeniu 26 lat.
Teraz będą gwizdy, bo rząd nie planuje przedłużenia tego okresu bezpodatkowego. Słuchajcie, nie gniewajcie się, ale w czym sytuacja 26-latka czy 26-latki jest trudniejsza niż 58-latki? Powiedzcie tak szczerze
– odpowiedział premier.
Trudno jednak uznać słowa premiera za politycznie obojętne. Porównanie 26-latka z 58-latkiem podważyło sens uprzywilejowania młodych i dało podstawę do pytań o przyszłość ulgi PIT-0.
Na czym polega PIT-0 dla młodych?
PIT-0 zwalnia z podatku dochodowego określone przychody uzyskane przed ukończeniem 26. roku życia. Zwolnienie obowiązuje do limitu 85 528 zł w roku podatkowym, niezależnie od liczby umów oraz płatników. Warto podkreślić, że limit 85 528 zł dotyczy kilku ulg przewidzianych w ustawie (np. dla młodych, ulgi na powrót czy dla rodzin 4+ łącznie).
Ulga dla młodych weszła w życie 1 sierpnia 2019 roku. Od 2021 roku objęła również praktyki absolwenckie i staże uczniowskie, a od 1 lipca 2022 roku – zasiłki macierzyńskie. Podstawę prawną stanowi art. 21 ust. 1 pkt 148 ustawy o PIT.
Przeczytaj więcej o uldze PIT-0 dla młodych w serwisie podatkowym gov.pl
Jakie przychody obejmuje ulga dla młodych?
Ze zwolnienia mogą korzystać osoby przed ukończeniem 26 lat, które otrzymują przychody:
- ze stosunku pracy, stosunku służbowego, pracy nakładczej lub spółdzielczego stosunku pracy;
- z umowy zlecenia;
- z praktyki absolwenckiej;
- ze stażu uczniowskiego;
- z zasiłku macierzyńskiego.
Liczy się data otrzymania pieniędzy. Wynagrodzenie wypłacone w dniu 26. urodzin może być jeszcze objęte ulgą, natomiast przychód otrzymany później podlega zwykłym zasadom opodatkowania.
Ponadto PIT-0 nie obejmuje:
- przychodów z działalności gospodarczej;
- umowy o dzieło;
- kontraktu menedżerskiego;
- zasiłku chorobowego;
- najmu ani inwestycji kapitałowych.
Uwaga: ulga dotyczy wyłącznie podatku dochodowego, dlatego pracownik nadal opłaca składki społeczne i zdrowotną. Brak obowiązku opłacania składek społecznych i zdrowotnej od typowej umowy zlecenia ucznia lub studenta przed ukończeniem 26 lat wynika z odrębnych przepisów. Wyjątek dotyczy zlecenia zawartego z własnym pracodawcą albo wykonywanego na jego rzecz.
Co dzieje się po przekroczeniu limitu 85 528 zł?
Po przekroczeniu limitu 85 528 zł nadwyżka z przychodów objętych ulgą nie korzysta już ze zwolnienia. Nie oznacza to jednak, że podatek pojawia się po osiągnięciu 115 528 zł przychodu. Kwota wolna 30 000 zł odnosi się do dochodu podlegającego opodatkowaniu, ustalonego po uwzględnieniu właściwych składek społecznych i kosztów uzyskania przychodu. Przy założeniach zastosowanych w naszej symulacji pracownik etatowy zacząłby płacić PIT dopiero przy wynagrodzeniu brutto wynoszącym około 123,8 tys. zł rocznie, czyli około 10,3 tys. zł miesięcznie.
Ile stracisz po likwidacji ulgi dla młodych?
Likwidacja PIT-0 dla młodych, jeżeli w zamian nie zostałaby wprowadzona inna rekompensata, przy zasadach podatkowych obowiązujących w 2026 roku oznaczałaby około 2012 zł straty rocznie przy płacy minimalnej wynoszącej 4 806 zł brutto. Przy wynagrodzeniu 10 000 zł brutto byłoby to już 8 466 zł mniej, a przy 20 000 zł brutto – 23 617 zł.
Obliczenia dla symulacji hipotetycznej zakładają:
- umowę o pracę przez pełne 12 miesięcy;
- niezmienne wynagrodzenie;
- standardowe koszty uzyskania przychodu w wysokości 250 zł miesięcznie (3 000 zł rocznie);
- składki społeczne w łącznej wysokości 13,71%;
- kwotę wolną 30 000 zł;
- skalę podatkową 12% oraz 32%;
- brak PPK, innych dochodów, dodatkowych ulg i wspólnego rozliczenia z małżonkiem;
- utrzymanie wszystkich obecnych zasad poza samym zwolnieniem PIT-0.
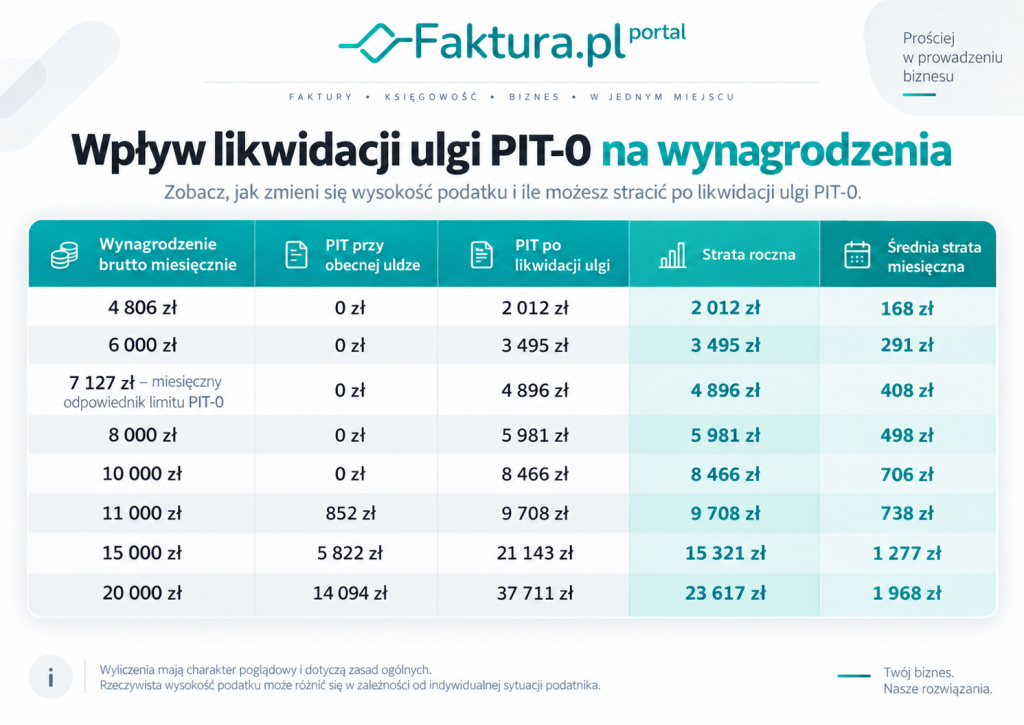 Wyliczenia dotyczą podatku należnego za cały rok. Średnia strata miesięczna jest roczną różnicą podzieloną przez 12, a nie wysokością zaliczki pobieranej w każdym miesiącu.
Przykładowo przy wynagrodzeniu 10 000 zł brutto roczny przychód wynosi 120 000 zł. Przy objęciu 85 528 zł ulgą pozostaje 34 472 zł przychodu. Po odjęciu przypadających na tę część składek społecznych w wysokości 4726,11 zł oraz 3000 zł kosztów pracowniczych dochód podlegający opodatkowaniu wynosi po zaokrągleniu 26 746 zł. Ponieważ jest on niższy niż kwota wolna (30 000 zł), podatek od tej części wynosi 0 zł, a całe wynagrodzenie do tego poziomu pozostaje nieopodatkowane.
Sprawdź także: Średnia krajowa w Polsce 2026. Dlaczego większość Polaków zarabia dużo mniej?
Ile na likwidacji PIT-0 straci student pracujący na umowę zlecenie?
Jeżeli jesteś studentem przed ukończeniem 26 lat i wykonujesz zlecenie poza własnym pracodawcą oraz nie na jego rzecz, co do zasady nie podlegasz z tego tytułu składkom społecznym ani zdrowotnej. W przypadku, kiedy przychód mieści się w limicie PIT-0, kwota brutto może być równa kwocie netto.
Przykładowo przy wynagrodzeniu 6 000 zł miesięcznie uzyskasz 72 000 zł rocznego przychodu. Po likwidacji PIT-0 zastosowanie znalazłyby standardowe 20-procentowe koszty uzyskania przychodu, dlatego dochód wyniósłby 57 600 zł, a roczny podatek – 3312 zł:
57 600 zł × 12% − 3600 zł = 3312 zł (276 zł miesięcznie)
Wyliczenie zakłada posiadanie statusu studenta, nieukończenie 26 lat przez cały rok, brak innych dochodów oraz dodatkowych ulg.
Czy kwota wolna 60 000 zł zastąpiłaby ulgę dla młodych?
Przy założeniach przyjętych w symulacji kwota wolna 60 000 zł całkowicie zrekompensowałaby likwidację PIT-0 pracownikowi zarabiającemu 6 000 zł brutto miesięcznie. Przykładowo przy 7 127 zł brutto strata wyniosłaby 1 296 zł rocznie, przy 8 000 zł – 2 381 zł, a przy 10 000 zł – 4 866 zł.
Jeżeli pensja miesięczna to 6 000 zł brutto, roczny dochód po odjęciu składek społecznych i kosztów pracowniczych wynosi 59 129 zł. Zmieściłby się w kwocie wolnej 60 000 zł, dlatego pracownik nie zapłaciłby PIT nawet po likwidacji ulgi dla młodych.
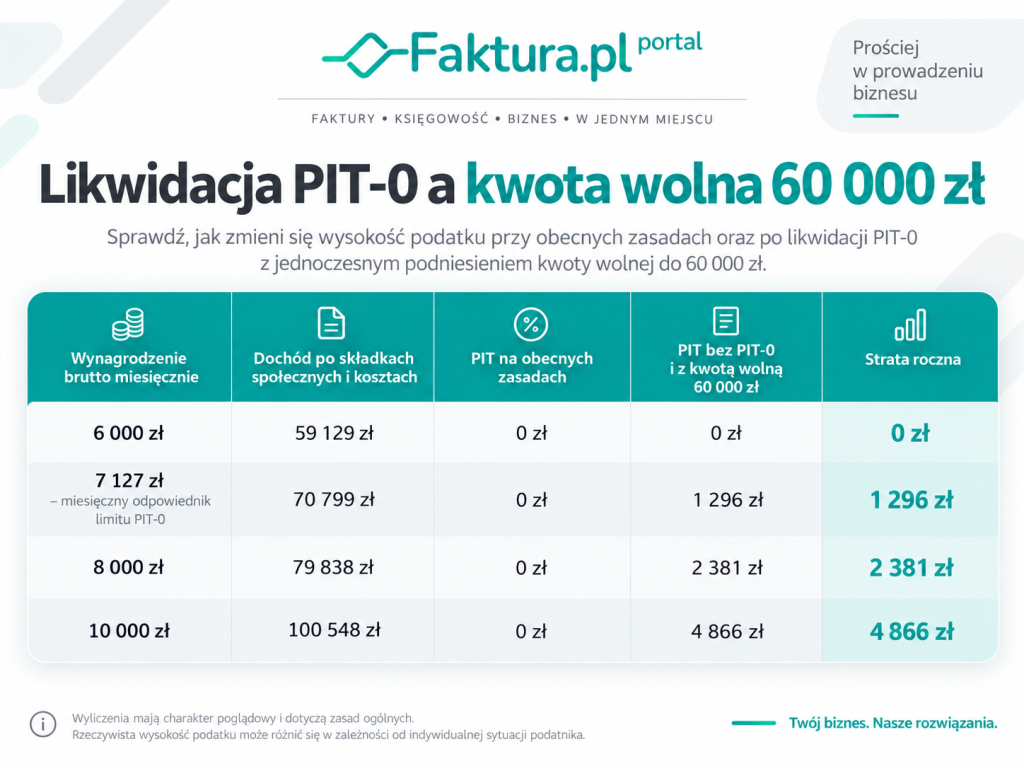
Przy 10 000 zł brutto dochód wyniósłby natomiast 100 548 zł. Kwota wolna objęłaby pierwsze 60 000 zł, a podatek zostałby naliczony od pozostałych 40 548 zł:
40 548 zł × 12% = 4 865,76 zł
Wyższa kwota wolna ochroniłaby więc osoby z niższymi pensjami, ale nie zastąpiłaby PIT-0 wszystkim młodym. Wraz ze wzrostem wynagrodzenia rosłaby część dochodu przekraczająca 60 000 zł, a tym samym podatek i rzeczywista strata.
Sprawdź także: Czterodniowy tydzień pracy – dlaczego to się nie uda?
Czy kwota wolna wzrośnie do 60 000 zł?
Podniesienie kwoty wolnej z 30 000 do 60 000 zł było konkretem nr 4 programu Koalicji Obywatelskiej „100 konkretów na pierwsze 100 dni”. Donald Tusk obiecywał, że osoby zarabiające do 6 000 zł brutto miesięcznie nie będą płaciły podatku dochodowego.
Obietnica nie została dotąd zrealizowana. Rząd nie przedstawił projektu wprowadzającego kwotę wolną 60 000 zł od 2027 roku, a Donald Tusk ocenił realizację tej obietnicy w latach 2027–2028 jako mało realną. W odpowiedzi na interpelację poselską z 26 maja 2026 roku Ministerstwo Finansów oszacowało koszt podniesienia kwoty wolnej w 2027 roku do 60 000 zł na 58,6 mld zł. Z reformy skorzystałoby 19,7 mln podatników, czyli 75% osób rozliczających PIT według skali.
Dlaczego likwidacja PIT dla młodych byłaby polityczną bombą?
Likwidacja PIT-0 mogłaby zaszkodzić rządzącym, zwłaszcza przed przypadającymi na 2027 rok wyborami parlamentarnymi. Jak podaje Ministerstwo Finansów, w zeznaniach za 2024 rok przychody zwolnione w ramach ulgi dla młodych wykazało dokładnie 1 293 376 podatników. Nie jest to jednak pełna miara liczby beneficjentów, ponieważ podatnik uzyskujący wyłącznie przychody całkowicie objęte PIT-0 nie musi składać zeznania rocznego.
Ekonomia behawioralna nazywa ten mechanizm awersją do straty: ludzie silniej reagują na odebranie posiadanej korzyści niż na brak nowej obietnicy o podobnej wartości. Partia zapowiadająca likwidację PIT-0 rozpoczynałaby kampanię z kamieniem przywiązanym do nogi. Podobny ciężar polityczny miałyby zapowiedzi podwyższenia wieku emerytalnego albo likwidacji 800+, trzynastej czy czternastej emerytury. Przypominam, że podwyższenie wieku emerytalnego do 67 lat stało się jednym z głównych obciążeń PO-PSL przed wyborami w 2015 roku.
Odebranie ulgi młodym wyborcom mogłoby zamienić rozproszone niezadowolenie w otwarty konflikt pokoleniowy. Tym bardziej że 81% badanych uważa, że rząd bardziej troszczy się o starszych niż o młodszych obywateli. Tak wynika z badania do raportu „Stan Młodych 2025” przeprowadzonego przez polską agencję badawczą Opinia24 w listopadzie 2024 roku na reprezentatywnej próbie 1002 osób w wieku 18–29 lat.
Sprawdź także: Duży cios we właścicieli działek. Sprawdź, czy już 2026 roku Twoja działka stanie się bezwartościowa
Czy odebranie PIT-0 pogłębi kryzys demograficzny i wypchnie młodych z Polski?
Likwidacja jednej ulgi nie przesądzi o liczbie urodzeń ani nie wywoła masowej emigracji. Jednak taka decyzja podniosłaby koszty usamodzielnienia się osób, od których zależą przyszłość demograficzna, rynek pracy i finansowanie starzejącego się społeczeństwa. Dla części mobilnych pracowników byłby to kolejny ekonomiczny argument za wyborem kraju oferującego wyższe wynagrodzenie netto.
Tymczasem Polska nie ma już demograficznego marginesu bezpieczeństwa. W 2025 roku urodziło się około 238,3 tys. dzieci, czyli o 13,5 tys. mniej niż rok wcześniej. Współczynnik dzietności za 2024 rok wyniósł zaledwie 1,099, w 2025 – 1,068, a tylko w pierwszym półroczu 2026 roku liczba zgonów przewyższyła liczbę urodzeń o około 95,5 tys.
Odebranie PIT-0 nie musi bezpośrednio zmienić decyzji o dziecku, ale mechanizm jest prosty. Niższe wynagrodzenie netto oznacza mniejszą zdolność do oszczędzania, trudniejsze finansowanie wynajmu i wolniejsze gromadzenie wkładu własnego. Późniejsza wyprowadzka od rodziców oraz odsuwanie stabilizacji zawodowej i mieszkaniowej mogą z kolei przesuwać decyzję o założeniu rodziny. Ulga dla młodych nie rozwiązuje kryzysu mieszkaniowego ani demograficznego, ale jej odebranie z pewnością tych problemów nie złagodzi.
To Polska potrzebuje dziś młodych pracowników, podatników i rodziców bardziej niż młodzi potrzebują polskiego fiskusa. Odebranie im kilku tysięcy złotych rocznie nie naprawiłoby finansów publicznych. Pokazałoby natomiast, że państwo prowadzi politykę wewnętrznie sprzeczną. Z jednej strony alarmuje o kryzysie demograficznym, z drugiej – podnosi podatki osobom w wieku zakładania rodzin.
Co dalej z PIT-0?
Likwidacja PIT-0 nie jest dziś przesądzona. Nie ma bowiem projektu ustawy ani terminu wejścia takiej zmiany w życie. Jeżeli jednak po wyborach rząd będzie szukał dużych oszczędności, nie można tego wykluczyć, zwłaszcza że niepopularne decyzje zwykle podejmuje się na początku kadencji. Cięcia mogą objąć również świadczenia socjalne – 13. i 14. emeryturę albo zasady wypłacania 800+.
Politycznie byłoby to jeszcze bardziej ryzykowne, ponieważ miliony odbiorców traktują te świadczenia jako stałą część dochodów. Jednak dyskusja o cięciach może powrócić ze względu na stan finansów publicznych. Przyjęty przez rząd projekt budżetu na 2027 rok przewiduje deficyt nie większy niż 282,6 mld zł. Koszty obsługi długu mają natomiast sięgnąć 107 mld zł.
Podsumowując, dziś likwidacja PIT dla młodych pozostaje więc tylko internetową plotką wywołaną nieprecyzyjną wypowiedzią premiera. Jeżeli jednak którykolwiek rząd spróbuje zamienić ją w ustawę bez reformy podatkowej zachowującej korzyści, szybko przekona się, że młodzi potrafią liczyć nie tylko własne wynagrodzenie, ale również głosy przy urnach.