Finansowanie sprzętu dla firmy – jak kupować bez gotówki?
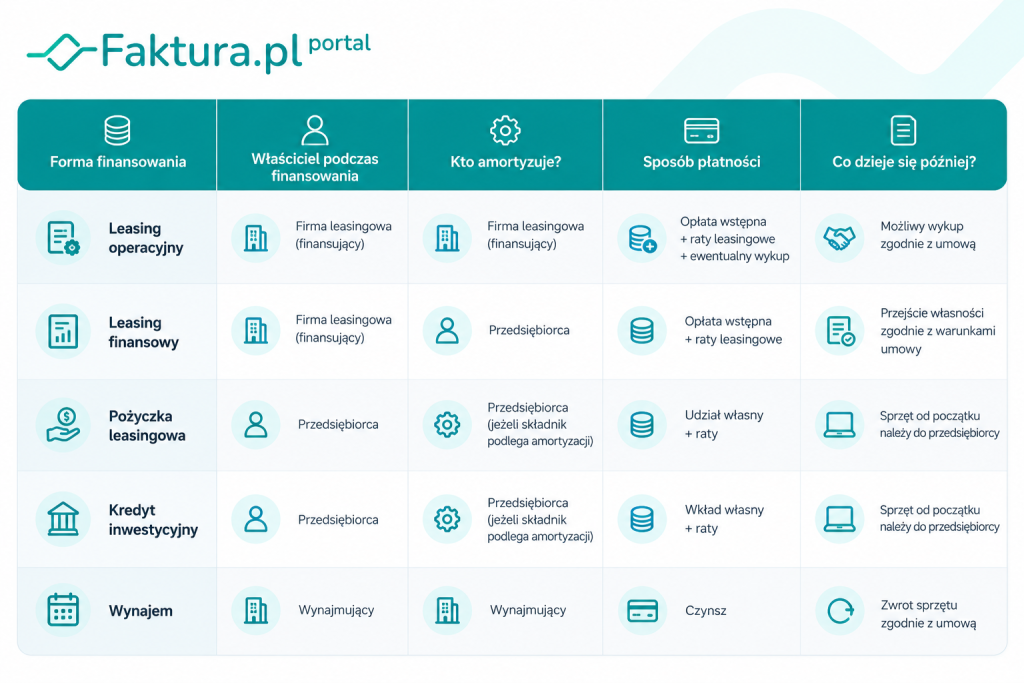
Finansowanie sprzętu dla firmy nie musi oznaczać czyszczenia firmowego konta. Do wyboru masz leasing operacyjny lub finansowy, pożyczkę leasingową i kredyt inwestycyjny. Alternatywą dla zakupu jest wynajem. Sprawdź, czym różnią się poszczególne opcje pod kątem własności przedmiotu, sposobu spłaty oraz kosztów finansowania.
Jakie są sposoby finansowania sprzętu dla firmy?
Finansowanie sprzętu dla firmy może odbyć się z wykorzystaniem leasingu – operacyjnego i finansowego, a także pożyczki leasingowej albo kredytu inwestycyjnego. Jeżeli nie zależy Ci na własności maszyny, urządzenia czy sprzętu IT, alternatywą pozostaje wynajem.
Przy wyborze finansowania nie patrz tylko na wysokość miesięcznej raty. Ustal, czy zależy Ci na własności sprzętu od pierwszego dnia i jak chcesz rozliczać inwestycję podatkowo. Następnie porównaj ostateczne koszty i sposób spłaty.
Sprawdź także: Jak wybrać konto firmowe?
Jak działa leasing operacyjny sprzętu firmowego?
Przy leasingu operacyjnym możesz korzystać z maszyny, urządzenia, pojazdu lub sprzętu IT bez jednorazowego zakupu za pełną cenę. Przedmiot nabywa firma leasingowa (finansujący), która pozostaje właścicielem przez okres umowy i dokonuje odpisów amortyzacyjnych. Ty jako przedsiębiorca (korzystający) płacisz raty leasingowe oraz – jeżeli przewiduje to oferta – uiszczasz opłatę wstępną.
Jeżeli umowa spełnia warunki podatkowe, ponoszone przez Ciebie opłaty mogą stanowić koszty uzyskania przychodów. Przy maszynach i urządzeniach umowa musi trwać co najmniej 40% normatywnego okresu amortyzacji, ustalanego według Wykazu stawek amortyzacyjnych, który jest załącznikiem do ustaw o podatku dochodowym (PIT i CIT).
Stawka amortyzacyjna określa, jaka część wartości początkowej środka trwałego jest rozliczana w skali roku według ustawowego Wykazu. Na jej podstawie wylicza się normatywny okres amortyzacji, a następnie minimalny okres leasingu operacyjnego.
Przykładowo, minimalny okres umowy leasingu operacyjnego wynosi:
- 16 miesięcy dla zespołów komputerowych – stawka amortyzacyjna 30% (normatywny okres amortyzacji 40 miesięcy);
- 24 miesiące dla telefonów komórkowych – stawka amortyzacyjna 20% (60 miesięcy);
- 35 miesięcy dla obrabiarek do metali – stawka amortyzacyjna 14% (86 miesięcy).
Ustawa o PIT – Wykaz rocznych stawek amortyzacyjnych, załącznik nr 1, s. 208–213
Ustawa o CIT – Wykaz rocznych stawek amortyzacyjnych, załącznik nr 1, s. 185–190
Łączna wartość opłat przewidzianych umową, bez VAT, musi natomiast odpowiadać co najmniej wartości początkowej sprzętu. Na gruncie VAT podatek jest rozliczany wraz z kolejnymi opłatami leasingowymi.
Po zakończeniu umowy możesz wykupić sprzęt za wartość określoną w warunkach finansowania. Wykup nie jest ostatnią ratą leasingową, ale odrębną transakcją.
Przy porównywaniu ofert sprawdź opłatę wstępną, sumę rat, dodatkowe koszty oraz wartość wykupu. Aktualne oferty znajdziesz w rankingu leasingu dla firm.
Znajdź najlepszy leasing dla firm – ranking Faktura.pl
Jak wygląda finansowanie sprzętu dla firmy leasingiem finansowym?
Leasing finansowy również pozwala rozłożyć koszt zakupu sprzętu w czasie, ale pod względem podatkowym działa inaczej niż częściej wybierany leasing operacyjny. Właścicielem przedmiotu podczas umowy pozostaje finansujący (firma leasingowa), jednak odpisów amortyzacyjnych dokonujesz jako przedsiębiorca.
Część kapitałowa raty leasingu finansowego nie stanowi bieżącego kosztu podatkowego. Kosztem uzyskania przychodów może być natomiast zapłacona część odsetkowa. Inaczej jest rozliczany także VAT, ponieważ podatek od całej wartości transakcji jest rozliczany przy wydaniu sprzętu.
W leasingu finansowym nie występuje też klasyczny wykup charakterystyczny dla leasingu operacyjnego. Do momentu spłaty cywilnoprawnym właścicielem pozostaje finansujący, a po uiszczeniu wszystkich należności przedmiot leasingu przechodzi na Twoją własność.
Sprawdź także: Jak sprzedać auto po leasingu? Przepisy, podatki i legalne sposoby sprzedaży samochodu
Jak kupić sprzęt firmowy za pomocą pożyczki leasingowej?
Pożyczka leasingowa finansuje zakup składnika majątku, na przykład maszyny czy urządzenia. Produkt finansowy oferuje firma leasingowa, natomiast sprzęt kupuje firma, która od początku zostaje jego właścicielem.
Sprzedawca wystawia fakturę na przedsiębiorcę, a zakupiony sprzęt możesz wprowadzić do ewidencji środków trwałych i amortyzować, jeżeli spełnia wymagane warunki. Spłata kapitału pożyczki nie stanowi kosztu podatkowego, natomiast zapłacone odsetki mogą stanowić koszt uzyskania przychodów.
Podobnie jak przy leasingu finansowym, jeżeli jesteś czynnym podatnikiem VAT, rozliczasz go przy zakupie sprzętu. Podatek nie jest później doliczany do kolejnych rat pożyczki, a spłata obejmuje kapitał oraz odsetki.
Przykład: kupujesz maszynę za 100 000 zł netto + 23 000 zł VAT. Sprzedawca wystawia fakturę na Twoją firmę na 123 000 zł. To właśnie na tej fakturze pojawia się 23 000 zł VAT. Później spłacasz firmie leasingowej pożyczony kapitał i odsetki. Nie doliczasz ponownie 23% VAT do każdej raty pożyczki.
Jak działa kredyt inwestycyjny na zakup sprzętu firmowego?
Kredyt inwestycyjny służy finansowaniu wydatków związanych z rozwojem majątku firmy, również maszyn, urządzeń i sprzętu IT. Jako przedsiębiorca nabywasz finansowany sprzęt na własność, natomiast wobec banku spłacasz kapitał wraz z odsetkami i pozostałymi kosztami określonymi w umowie.
Kredyt inwestycyjny należy do finansowania celowego. Dlatego bank może wymagać od Ciebie dokumentów potwierdzających inwestycję – faktury czy umowy zakupu. Środki mogą zostać wypłacone jednorazowo lub w transzach.
Zanim otrzymasz kredyt, bank sprawdzi Twoją zdolność kredytową. Analiza obejmuje przychody i dochody przedsiębiorstwa, poziom obecnego zadłużenia, historię działalności oraz wartość planowanej inwestycji. Bank może również wymagać wkładu własnego albo zabezpieczenia, np. na finansowanym składniku majątku.
Koszt kredytu nie sprowadza się tylko do miesięcznej raty. Musisz uwzględnić oprocentowanie, prowizję za udzielenie finansowania, ewentualne opłaty za ustanowienie zabezpieczeń oraz inne koszty przewidziane w tabeli opłat. Przy oprocentowaniu zmiennym wysokość odsetek może dodatkowo zmieniać się w okresie spłaty. Stąd dwie oferty z podobną ratą początkową mogą oznaczać inną łączną kwotę do zapłaty.
Znajdź najlepszy kredyt dla firm – ranking Faktura.pl
Podatkowo przy kredycie trzeba oddzielić cenę sprzętu od kosztu finansowania. Spłata kapitału nie jest kosztem podatkowym. Jeżeli sprzęt stanowi środek trwały, jego wartość rozliczasz poprzez amortyzację. Odsetki naliczone do dnia przekazania sprzętu do używania zwiększają jego wartość początkową, natomiast odsetki zapłacone po tym dniu mogą stanowić bezpośredni koszt uzyskania przychodów.
Kiedy wynajem sprzętu dla firmy jest alternatywą dla zakupu?
Rozważ wynajem, jeżeli potrzebujesz maszyny, urządzenia albo sprzętu IT przez określony czas, bez potrzeby przejęcia na własność. W tym modelu finansowania nie spłacasz ceny zakupu, ale płacisz czynsz za użytkowanie przedmiotu należącego do wynajmującego. Po zakończeniu umowy sprzęt jest zwracany właścicielowi.
Kluczowe znaczenie ma planowany okres eksploatacji. Laptopy, telefony i pozostałe urządzenia IT firma może wymieniać co kilka lat ze względu na starzenie technologiczne. Inaczej wygląda to w przypadku zakupu maszyny produkcyjnej przeznaczonej do wieloletniej pracy. Przy wynajmie jako przedsiębiorca nie budujesz własnego majątku, ale ograniczasz jednorazowy wydatek i nie musisz zajmować się później sprzedażą używanego sprzętu.
Przed podpisaniem umowy sprawdź wysokość czynszu, okres najmu, zasady wcześniejszego rozwiązania kontraktu oraz warunki zwrotu sprzętu. Istotna jest także odpowiedzialność za uszkodzenie lub ponadnormatywne zużycie. Serwis, ubezpieczenie, urządzenie zastępcze i możliwość wymiany sprzętu na nowszy model nie są stałymi elementami wynajmu. Zakres tych usług wynika z konkretnej oferty. Trzeba zestawić więc łączny koszt użytkowania przez planowany okres, zakres usług dodatkowych oraz orientacyjną wartość sprzętu, którego nie zatrzymasz po zakończeniu umowy.
Co sprawdzić przed podpisaniem umowy finansowania sprzętu?
Niezależnie od wybranego produktu finansowego, zanim podpiszesz umowę, porównaj warunki oraz pełny koszt finansowania. Sprawdź przede wszystkim:
- Wysokość opłaty wstępnej lub wkładu własnego – ustal, ile pieniędzy trzeba wyłożyć przed uruchomieniem finansowania i jaka część wartości sprzętu zostanie faktycznie sfinansowana.
- Liczbę i wysokość rat – niższa rata przy dłuższym okresie spłaty nie musi oznaczać niższego kosztu całej umowy.
- Oprocentowanie – może być stałe lub zmienne. Przy oprocentowaniu zmiennym ustal, od jakiego wskaźnika zależy wysokość i jak często może się zmieniać.
- Prowizje i opłaty – uwzględnij opłaty za zmianę umowy, obsługę i pozostałe czynności.
- Wykup lub wartość końcową – przy leasingu operacyjnym sprawdź kwotę potrzebną do przejęcia sprzętu na własność. Niska rata może iść w parze z wysokim wykupem i odwrotnie.
- Ubezpieczenie i serwis – ustal, czy są obowiązkowe, kto wybiera usługodawcę i czy koszt został uwzględniony w racie.
- Zabezpieczenia – przy kredycie lub pożyczce sprawdź ich rodzaj oraz koszty ustanowienia.
- Warunki wcześniejszej spłaty lub zakończenia umowy – sprawdź, czy można spłacić zobowiązanie przed terminem oraz jakie koszty pojawiają się przy wcześniejszym rozwiązaniu umowy.
- Odpowiedzialność za uszkodzenie albo utratę sprzętu – umowa powinna określać zasady odpowiedzialności przedsiębiorcy, wymagany zakres ubezpieczenia oraz wpływ szkody na dalszą spłatę.
- Własność po zakończeniu finansowania – ustal, czy sprzęt automatycznie pozostanie w firmie, podlega zwrotowi czy wymaga wykupu.
- Sposób rozliczenia podatkowego – sprawdź, kto dokonuje amortyzacji, które płatności mogą stanowić koszt uzyskania przychodów oraz w jaki sposób jest rozliczany VAT.
Sprawdź także: Umowa najmu lokalu użytkowego 2026 – wzór, zasady, obowiązki stron
Finansowanie sprzętu musisz dopasować do tego, jak zamierzasz z niego korzystać, jak długo ma Ci służyć oraz ile pieniędzy możesz na to przeznaczyć. Zupełnie inaczej podejdziesz do zakupu maszyny na długie lata, aniżeli do komputerów, które będziesz regularnie wymieniać.
Dlatego określ, co jest Twoim priorytetem – własność, niski wydatek na początku czy elastyczność. Ostateczną decyzję podejmuj na podstawie warunków konkretnej oferty. Porównaj pełen koszt, zasady rozliczenia podatkowego i zabezpieczenia oraz sposób zakończenia umowy. Pozwoli Ci to ocenić, która forma finansowania najlepiej odpowiada Twojej inwestycji i obecnej sytuacji w firmie.