Prognoza gotówki na 13 tygodni pokazuje, w którym tygodniu firmie zabraknie pieniędzy, choć sprzedaż i faktury wyglądają dobrze. Wystarczą trzy źródła danych: faktury sprzedażowe z realnymi dniami zapłaty, faktury kosztowe oraz stałe terminy płac, składek i podatków. Aktualizowana co tydzień, daje kilka tygodni na reakcję.
Dlaczego termin na fakturze nie wystarcza do planowania gotówki?
Termin zapłaty wpisany na fakturze rzadko jest dniem, w którym pieniądze trafiają na rachunek. Według European Payment Report 2026 firmy Intrum (maj 2026 r., w badaniu 250 firm z Polski) umowne terminy płatności między przedsiębiorstwami wynoszą w Polsce średnio ok. 43 dni, a faktyczna zapłata przychodzi po ok. 64 dniach. Polskie firmy deklarują, że po terminie wpływa przeciętnie 11,4% ich rocznych przychodów, a 36% badanych przyznaje, że opóźnienia klientów wyraźnie utrudniły im terminowe płacenie własnym dostawcom.
Druga przyczyna leży po stronie wydatków. Wynagrodzenia, składki i podatki mają stałe terminy, a VAT od wystawionej faktury rozlicza się co do zasady za okres, w którym wykonano usługę lub dostarczono towar, także wtedy, gdy klient jeszcze nie zapłacił. Firma może więc w danym miesiącu wykazać zysk i jednocześnie nie mieć pieniędzy na wypłaty. Prognoza gotówki pokazuje ten rozjazd z wyprzedzeniem, zanim zrobi to saldo rachunku.
Jak zbudować prognozę gotówki na 13 tygodni krok po kroku?
Wystarczy arkusz z 13 kolumnami (tygodnie) i dwiema grupami wierszy: wpływy i wydatki. Trzynaście tygodni to kwartał. To dość długo, żeby zauważyć problem kilka tygodni wcześniej, i dość krótko, żeby większość liczb wynikała z wystawionych już faktur, a nie z przypuszczeń.
- Saldo otwarcia. Wpisz środki dostępne dziś na rachunkach firmy. Limit kredytowy pokaż w osobnym wierszu, żeby było widać, ile zostaje bez niego.
- Wpływy z wystawionych faktur. Każdą niezapłaconą fakturę sprzedażową przypisz do tygodnia, w którym realnie spodziewasz się pieniędzy: termin z faktury plus średnie opóźnienie danego klienta z ostatnich 6–12 miesięcy. Listę faktur z terminami można wyeksportować z programu do fakturowania, a historię wpłat z wyciągów bankowych.
- Wpływy z faktur, których jeszcze nie wystawiono. Dla dalszych tygodni dopisz planowaną sprzedaż, ale ostrożnie: przyjmij kwotę niższą niż w budżecie i najdłuższy termin zapłaty, jaki stosują Twoi klienci.
- Wydatki ze stałym terminem. Wynagrodzenia, składki, podatki, raty kredytów i leasingów oraz czynsz wpisz w tygodniach, w których przypadają (terminy w tabeli niżej). VAT licz od faktur wystawionych w danym okresie, a nie od wpłat klientów.
- Faktury kosztowe. Zobowiązania wobec dostawców wpisz według terminów płatności, bez zakładania, że uda się je przesunąć.
- Bufor bezpieczeństwa. Ustal minimalne saldo, poniżej którego firma nie powinna schodzić, np. równowartość dwóch tygodni stałych wydatków. Sygnałem do działania jest tydzień, w którym saldo spada poniżej bufora, a nie dopiero tydzień z saldem ujemnym.
Prognozę aktualizuje się raz w tygodniu: miniony tydzień zastępuje się danymi z rachunku, a na końcu dopisuje kolejny. Po kilku tygodniach porównanie prognozy z wykonaniem pokazuje, którzy klienci płacą później, niż zakładano, i które założenia trzeba poprawić.
Jakie terminy płatności wpisać do prognozy?
Część pozycji ma terminy wynikające z przepisów, więc w prognozie można je zaplanować co do tygodnia. Tabela zbiera najczęstsze z nich (stan prawny na 25 października 2026 r.).
| Pozycja w prognozie | Kiedy wpisać | Podstawa lub źródło |
| Wpływy z faktur sprzedażowych | termin z faktury plus średnie opóźnienie danego klienta | historia wpłat firmy |
| Rzeczywisty czas zapłaty między firmami w Polsce | ok. 64 dni wobec ok. 43 dni umownych | Intrum, European Payment Report 2026 |
| Wynagrodzenia płatne raz w miesiącu | najpóźniej w ciągu pierwszych 10 dni następnego miesiąca | art. 85 § 2 Kodeksu pracy |
| Składki ZUS | do 15. dnia następnego miesiąca (płatnicy z osobowością prawną, np. sp. z o.o.) albo do 20. dnia (pozostali, m.in. JDG i spółki osobowe) | art. 47 ust. 1 ustawy o systemie ubezpieczeń społecznych |
| Miesięczne zaliczki na podatek dochodowy (pobrane od pracowników i własne) | do 20. dnia następnego miesiąca | art. 38 ust. 1 i art. 44 ust. 6 ustawy o PIT, art. 25 ust. 1 ustawy o CIT |
| VAT przy rozliczeniu miesięcznym | do 25. dnia następnego miesiąca, co do zasady także od faktur jeszcze niezapłaconych | art. 103 ust. 1 i art. 19a ust. 1 ustawy o VAT |
| Faktury kosztowe, raty, leasing, czynsz | termin z dokumentu lub harmonogramu | umowy firmy |
Jak odczytać prognozę? Przykład hipotetyczny
Poniższy przykład jest hipotetyczny, a liczby służą wyłącznie ilustracji. Firma usługowa pracująca dla innych firm ma na początku kwartału 100 tys. zł na rachunku i wystawia faktury na ok. 300 tys. zł brutto miesięcznie. Największy klient, odpowiadający za ok. 40% sprzedaży, zapowiedział, że dwie faktury zapłaci trzy tygodnie po terminie. Bufor bezpieczeństwa firma ustaliła na 60 tys. zł.
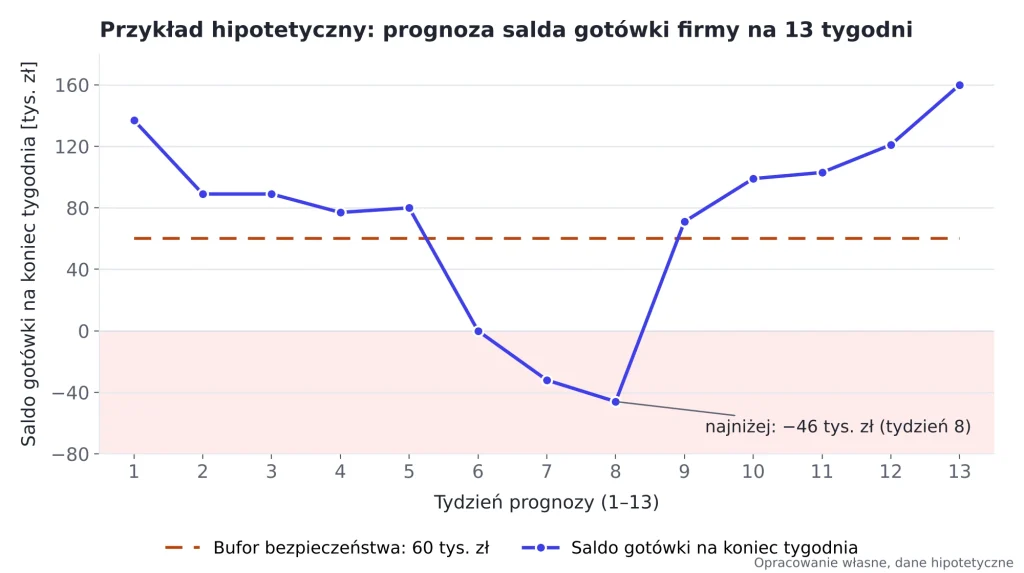
Prognoza pokazuje, że saldo spada do zera w 6. tygodniu, w tygodniach 7–8 jest ujemne (najniżej −46 tys. zł) i wraca powyżej bufora w 9. tygodniu, gdy klient płaci zaległe faktury. Do utrzymania bufora przez cały kwartał firmie brakuje więc ok. 106 tys. zł przez mniej więcej trzy tygodnie. Bez prognozy problem byłby widoczny dopiero w dniu wypłaty wynagrodzeń w 6. tygodniu.
Podobne artykuły


Z wykresu da się odczytać trzy rzeczy, od których zależy wybór rozwiązania: głębokość luki (ile brakuje w najgorszym tygodniu), czas jej trwania (ile tygodni saldo jest poniżej bufora) i przyczynę (jednorazowe opóźnienie konkretnego klienta albo powtarzalny rozjazd między terminami wpływów i wydatków).
Czym zamknąć lukę, którą pokazała prognoza?
Najpierw warto sięgnąć po rozwiązania bez odsetek, dopiero potem po finansowanie. O wyborze decydują głębokość luki, czas jej trwania i przyczyna.
- Rozmowa z klientem i dostawcami. Przy luce krótkiej i jednorazowej często wystarcza częściowa zapłata, zaliczka przy kolejnym zleceniu albo przesunięcie terminu u dostawcy o tydzień lub dwa.
- Faktoring. Pasuje, gdy luka wynika z faktur wystawionych wiarygodnym odbiorcom, a umowy z nimi nie zakazują przelewu wierzytelności.
- Limit w rachunku lub kredyt obrotowy w banku. Sprawdza się, gdy firma ma zdolność kredytową, a luka wraca co miesiąc.
- Finansowanie zabezpieczone nieruchomością. Wchodzi w grę, gdy bank odmawia albo potrzebuje kilku tygodni na decyzję, a firma może dać pod zastaw nieruchomość: własną albo osoby trzeciej, za jej zgodą.
Gdy prognoza pokazuje lukę powtarzalną, obejmującą kolejne miesiące, lepiej dopasować do niej kapitał obrotowy poza bankiem na dłuższy okres, niż co miesiąc szukać pieniędzy od nowa. Gdy problem dotyczy jednej dużej faktury, warto porównać faktoring pojedynczej faktury z innymi formami krótkoterminowego finansowania, biorąc pod uwagę koszt, szybkość wypłaty i wymagane zabezpieczenia. Jedną z nich jest finansowanie niezapłaconych faktur pożyczką pod zastaw nieruchomości.
W Horyzont Capital taka pożyczka dla firm (JDG i spółek) z nieruchomością pod zastaw wynosi od 100 tys. zł do 10 mln zł, na 3–72 miesiące, do 60% wartości nieruchomości. Wstępna decyzja zapada w ciągu 2 godzin, a wypłata następuje do 24 godzin przy komplecie dokumentów. Oprocentowanie wynosi od 14% w skali roku, prowizja od 12%, a opłata przygotowawcza to 2% kwoty pożyczki, doliczane do kapitału. Możliwa jest karencja w spłacie rat odsetkowych przez 3–6 miesięcy oraz wcześniejsza spłata co kwartał bez kosztów. To finansowanie droższe od kredytu bankowego, dlatego jego koszt warto zestawić z kosztem samej luki: odsetkami za zwłokę wobec urzędów, utraconym kontraktem albo gorszymi warunkami u dostawców.
Prognoza przydaje się też przy samym wniosku o finansowanie. Pokazuje, jakiej kwoty firma potrzebuje, na jak długo i z których wpływów ją spłaci.
Jakie błędy najczęściej psują prognozę płynności?
- Termin z faktury zamiast realnego dnia zapłaty. Prognoza oparta na terminach umownych jest z góry zbyt optymistyczna, skoro faktyczna zapłata przychodzi średnio o kilka tygodni później.
- Pominięcie VAT od niezapłaconych faktur. Podatek trzeba zapłacić w terminie, nawet jeśli pieniądze od klienta jeszcze nie wpłynęły.
- Liczenie limitu kredytowego jako gotówki. Bank może obniżyć lub wypowiedzieć limit, dlatego w prognozie powinien być widoczny osobno.
- Pominięcie wydatków rocznych i kwartalnych. Ubezpieczenia, roczne rozliczenia podatkowe czy premie łatwo przeoczyć, bo nie pojawiają się co miesiąc.
- Brak cotygodniowej aktualizacji. Prognoza sprzed miesiąca nie uwzględnia nowych opóźnień i traci wartość szybciej, niż się wydaje.
Źródła: Intrum, European Payment Report 2026 (maj 2026 r.); Kodeks pracy; ustawa o systemie ubezpieczeń społecznych; ustawa o podatku dochodowym od osób fizycznych; ustawa o podatku dochodowym od osób prawnych; ustawa o podatku od towarów i usług. Stan prawny na 25 października 2026 r.
Artykuł sponsorowany