Przy jednym etacie z minimalnym wynagrodzeniem firmowy rachunek może w modelowym wariancie małej firmy wynieść w 2027 r. 6038,02 zł miesięcznie, a nie 4950 zł. Rozporządzenie Rady Ministrów z 14 września 2026 r., ogłoszone dzień później jako Dz.U. 2026 poz. 1213, ustala od 1 stycznia 2027 r. minimalne wynagrodzenie na poziomie 4950 zł brutto oraz minimalną stawkę godzinową w wysokości 32,30 zł. To jednak dopiero początek rachunku pracodawcy.
Pensja w umowie to dopiero początek rachunku
Właściciel firmy przygotowujący budżet na kolejny rok może wpisać do firmowego budżetu wynagrodzenie brutto i uznać sprawę za zamkniętą. W przypadku etatu byłby to budżet niepełny. Do pensji dochodzą składki finansowane przez pracodawcę, fundusze pozaubezpieczeniowe, a czasem także wpłata do Pracowniczych Planów Kapitałowych.
Dlatego 4950 zł brutto nie oznacza, że tyle firma wyda na pracownika. W modelu dla płatnika zatrudniającego do dziewięciu ubezpieczonych, bez zwolnień z funduszy i z pracownikiem uczestniczącym w PPK, rachunek wygląda następująco:
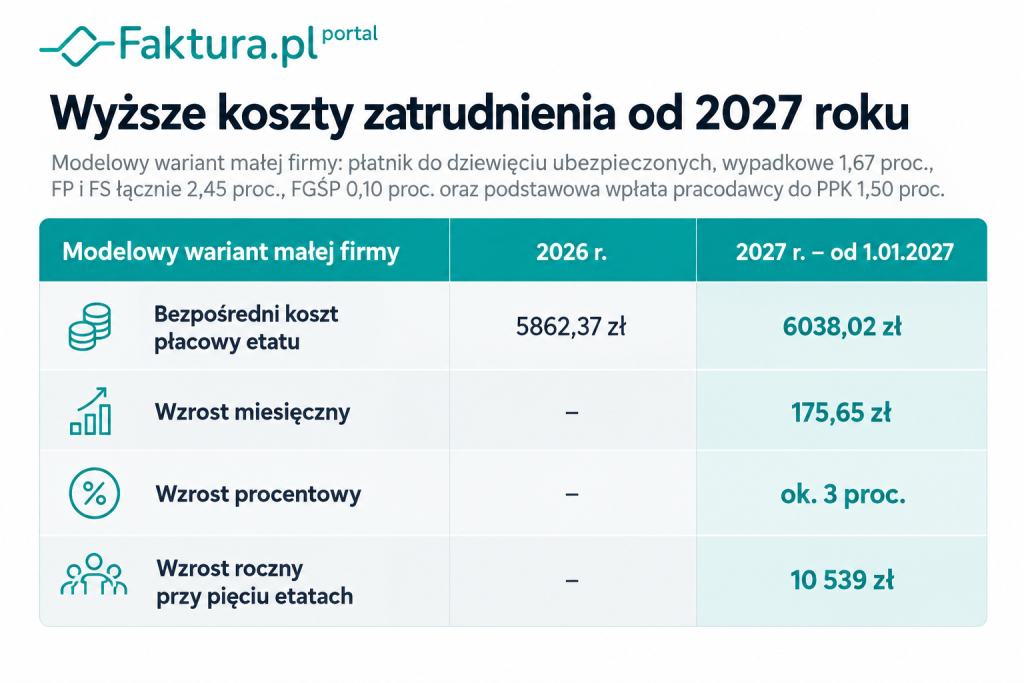
Różnica dla pięciu etatów jest przeliczeniem stałego miesięcznego kosztu przez dwanaście miesięcy. To roczny szacunek przy niezmienionych założeniach, a nie gwarantowany koszt całego 2027 r. Stopa wypadkowa lub status pracownika mogą zmienić się w trakcie roku.
Skąd bierze się koszt powyżej pensji brutto
Wynagrodzenie brutto stanowi podstawę, od której pracodawca finansuje część składki emerytalnej i rentowej. Dochodzi składka wypadkowa, której wysokość zależy od profilu płatnika. Mogą pojawić się składki na Fundusz Pracy i Fundusz Solidarnościowy oraz Fundusz Gwarantowanych Świadczeń Pracowniczych.
Osobną pozycją jest PPK. Firma finansuje wpłatę tylko za uczestnika programu. Jeżeli pracownik nie uczestniczy w PPK, kosztu tego nie ma. Jeżeli pracodawca zadeklarował wpłatę dodatkową, rachunek będzie wyższy niż przy samej wpłacie podstawowej.
To właśnie te różnice sprawiają, że nie istnieje jedna uniwersalna kwota kosztu pracownika. Wyliczenia pokazują trzy modelowe profile, a nie sztywny przedział właściwy dla wszystkich przedsiębiorstw.
W wariancie o niższych narzutach bezpośredni koszt płacowy zmienia się z 5619,66 zł miesięcznie w 2026 r. do 5788,04 zł w 2027 r. Profil ten zakłada między innymi brak PPK oraz zwolnienia z części funduszy.
W wariancie wysokim, z wyższą składką wypadkową i maksymalną wpłatą pracodawcy do PPK, koszt rośnie odpowiednio z 6062,30 zł do 6243,94 zł miesięcznie. Jest to wariant ilustracyjny, a nie maksymalny możliwy koszt każdego płatnika.

Wypadkowa, PPK i fundusze zmieniają wynik
Jednej modelowej kwoty nie można bez sprawdzenia przenieść do budżetu dowolnej firmy. Przedsiębiorca powinien ustalić stopę składki wypadkowej właściwą dla płatnika, uczestnictwo pracownika w PPK i wysokość wpłaty pracodawcy oraz ewentualne zwolnienia z FP, FS i FGŚP.
Model główny przyjmuje stopę wypadkową stosowaną przez małego płatnika. Więksi płatnicy mogą mieć inną stopę, zależną między innymi od grupy działalności i historii wypadkowości. W 2027 r. odbędzie się także kolejny automatyczny zapis do PPK, więc dzisiejszy status pracownika nie musi pozostać aktualny przez cały rok.
Zwolnienia z funduszy mogą zależeć między innymi od wieku pracownika i niektórych sytuacji związanych z powrotem na rynek pracy. Ten sam poziom wynagrodzenia brutto może zatem prowadzić do różnych kosztów po stronie dwóch pracodawców.
Podobne artykuły


Koszt płacowy nie jest całym kosztem zatrudnienia
Kwoty przedstawione w tabeli obejmują pensję brutto, składki i fundusze finansowane przez pracodawcę oraz odpowiednią wpłatę do PPK. Nie obejmują całego ekonomicznego kosztu utrzymania stanowiska pracy.
Poza rachunkiem pozostają między innymi wynagrodzenie za część absencji chorobowej finansowaną przez pracodawcę, badania lekarskie, szkolenia i wyposażenie BHP, komputer lub inne narzędzia pracy, obsługa kadrowo-płacowa, rekrutacja oraz dobrowolne benefity. Ich wysokość zależy od stanowiska, branży i organizacji firmy, dlatego nie da się uczciwie dopisać jednej kwoty wspólnej dla wszystkich przedsiębiorców.
Dodatkowy koszt może powstać również przy pracach w szczególnych warunkach lub o szczególnym charakterze, objętych składką na Fundusz Emerytur Pomostowych. Tego elementu przedstawione warianty nie obejmują.
Minimalna stawka godzinowa 2027: osobny rachunek
Od 1 stycznia 2027 r. minimalna stawka godzinowa wyniesie 32,30 zł, wobec 31,40 zł w 2026 r. Kwoty te zostały ustalone odpowiednio w rozporządzeniach dotyczących lat 2027 i 2026.
Minimalna stawka godzinowa dotyczy przede wszystkim określonych umów zlecenia i umów o świadczenie usług. Nie jest godzinowym odpowiednikiem płacy minimalnej pracownika etatowego. Nie można więc pomnożyć jej przez liczbę godzin, a następnie automatycznie zastosować rachunku przygotowanego dla umowy o pracę.
Koszt zlecenia zależy między innymi od innych tytułów do ubezpieczeń oraz wieku i statusu wykonawcy. Inaczej może wyglądać rozliczenie studenta, inaczej osoby, dla której zlecenie jest jedynym tytułem do ubezpieczeń. Każdy przypadek wymaga osobnego wyliczenia.
Nie każda firma odczuje podwyżkę w taki sam sposób
Nowe minimum nie podniesie automatycznie kosztu każdego etatu. Jeżeli pracownik już zarabia co najmniej 4950 zł brutto, a firma nie zmieni jego wynagrodzenia, bezpośredni koszt tego etatu nie musi wzrosnąć z powodu samej zmiany ustawowego minimum.
Nie można też na podstawie tych wyliczeń przesądzić, że wyższe minimum wywoła określony wzrost cen, spadek zatrudnienia albo podniesienie wszystkich wynagrodzeń w firmie. Takie skutki zależą od kondycji przedsiębiorstwa, rynku pracy, marż i decyzji właścicieli. Wyliczenia pokazują mechaniczny rachunek płacowy, nie prognozę zachowania całej gospodarki.
Co powinien zrobić przedsiębiorca?
Budżet wynagrodzeń na 2027 r. można już oprzeć na ustalonym minimum 4950 zł brutto. Nie oznacza to jednak, że do każdej osoby należy przypisać ten sam całkowity koszt. Modelowe parametry trzeba zastąpić danymi własnej firmy.
Przedsiębiorca powinien sprawdzić stopę wypadkową w eZUS, status PPK pracownika oraz podstawy ewentualnych zwolnień z FP, FS i FGŚP. Osobno należy oszacować absencje, BHP, wyposażenie, administrację i benefity. Dopiero po dodaniu tych pozycji powstaje budżet konkretnego stanowiska, a nie tylko rachunek składek od płacy minimalnej.
Płaca minimalna 2027 i koszt pracodawcy: najważniejsze wnioski
4950 zł brutto będzie od 1 stycznia 2027 r. minimalnym wynagrodzeniem, lecz nie pełnym kosztem etatu. W modelowym wariancie małej firmy bezpośredni koszt płacowy wynosi 6038,02 zł miesięcznie, ale rzeczywisty wynik zależy od składki wypadkowej, PPK i obowiązku opłacania funduszy. Osobno trzeba zaplanować koszty absencji, BHP, wyposażenia i administracji.