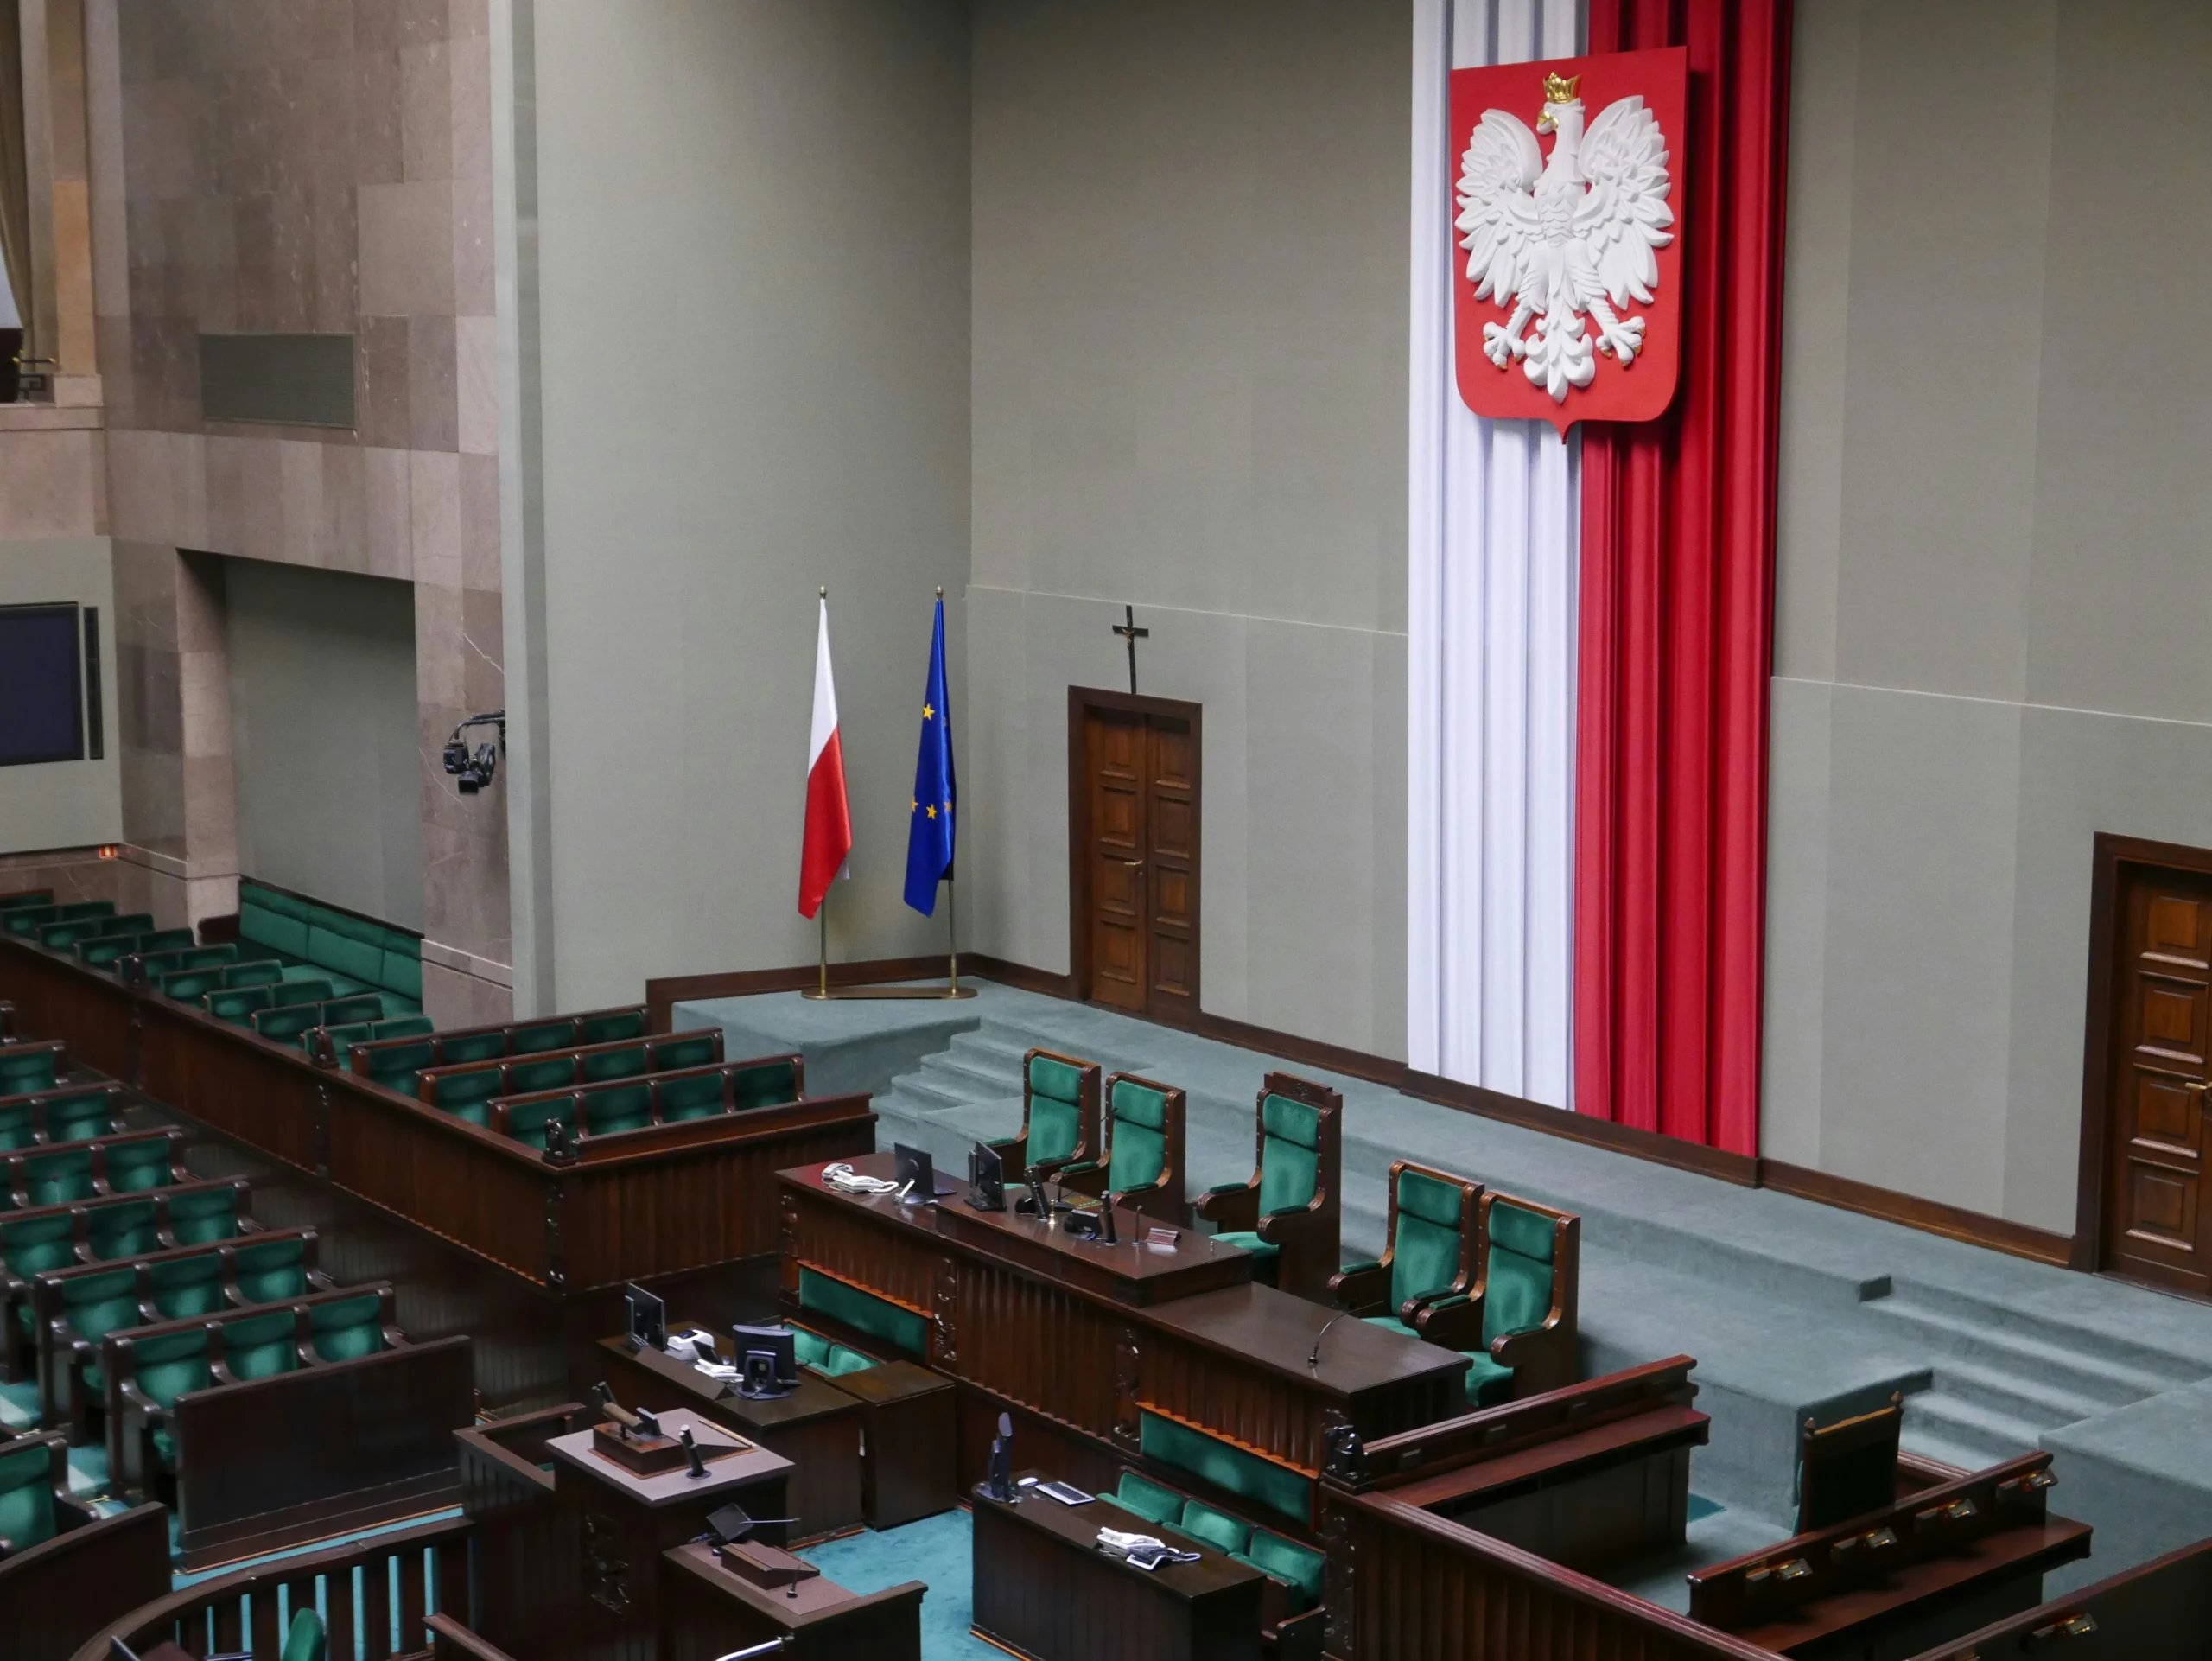
Złoty osłabiał się 30 października jeszcze przed publikacją informacji o zmianach w kierowaniu Trybunałem Konstytucyjnym. Po weekendzie pozostał słaby, także wobec walut regionu, lecz obligacje i giełda nie potwierdziły szerokiej paniki. Dla firm ważniejsze jest jednak to, co wydarzy się dalej. Jeśli konflikt wokół TK zacznie podnosić premię za ryzyko Polski, skutki mogą być odczuwalne w kursie złotego, cenie kredytu i decyzjach inwestycyjnych.
Złoty po wstrząsie wokół TK. Rynek nie wydał jednoznacznego wyroku
W poniedziałek rano można było patrzeć na dwa ekrany: na jednym były obrazy policji, protestów i sporu o kierowanie Trybunałem Konstytucyjnym. Na drugim kurs EUR/PLN pozostawał w pobliżu 4,41, polskie obligacje nie były gwałtownie wyprzedawane, a warszawska giełda zaczęła dzień od umiarkowanych spadków.
Dla przedsiębiorcy ten rozdźwięk nie jest jednak akademickim problemem. Jeśli firma płaci w euro, kilka groszy na kursie szybko zamienia się w realny koszt. Nie oznacza to jednak, że na podstawie jednej sesji da się wycenić gospodarczy koszt sporu wokół TK. Ten koszt, jeśli konflikt się utrwali, może ujawnić się później: w rentownościach obligacji, decyzjach agencji ratingowych, cenie kredytu i inwestycjach odkładanych do czasu większej przewidywalności.
Podobne artykuły


Złoty słabł przed informacją z Trybunału
Chronologia studzi jednak najprostszą interpretację wydarzeń. Złoty zaczął tracić na długo przed komunikatem Trybunału. 30 października o godz. 9.12 euro kosztowało około 4,3877 zł, a o 16.40 już 4,4030 zł. Informacja o miesięcznej przerwie w czynnościach prezesa i wiceprezesa TK pojawiła się dopiero około godz. 18.
Tego samego dnia wstępny odczyt inflacji wyniósł 3,5 proc. rok do roku, wobec konsensusu 3,7 proc. Rynek łączył tę niespodziankę ze wzrostem oczekiwań na łagodniejszą politykę RPP. Niższa oczekiwana ścieżka stóp może zmniejszać atrakcyjność złotego, ponieważ inwestor otrzymuje mniejszą premię za utrzymywanie aktywów w polskiej walucie.
Po weekendzie nie doszło jednak do gwałtownego tąpnięcia. Euro rano kosztowało 4,4101 zł, a później kurs zbliżył się do 4,42 zł.
Lokalny składnik ryzyka jest możliwy
Kursy średnie NBP pokazują skalę ruchu między dwoma dniami, choć nie nadają się do badania reakcji minutowej. Średni EUR/PLN wzrósł z 4,3955 w piątek 30 października do 4,4185 w poniedziałek 2 listopada. Oznacza to osłabienie złotego wobec euro o 0,523 proc. W tym samym porównaniu USD/PLN wzrósł o 0,352 proc., a CHF/PLN o 0,393 proc.
Złoty wypadł również słabiej od dwóch najważniejszych walut regionu. Z kursów krzyżowych obliczonych na podstawie fixingów NBP wynika, że forint umocnił się wobec euro o 0,249 proc., a korona czeska osłabiła się o 0,080 proc. To sugeruje, że za słabością PLN mógł stać również czynnik krajowy.
Widać więc coś więcej niż zwykły ruch całego regionu. Znacznie trudniej odpowiedzieć na pytanie, co dokładnie było tym „polskim” czynnikiem. W tym samym czasie inwestorzy brali pod uwagę inflację, zbliżające się posiedzenie RPP, przegląd ratingu Polski przez S&P, kondycję finansów publicznych i relację rządu z prezydentem. Do tego dochodziło otoczenie globalne. W poprzedniej sesji S&P 500 stracił 1,82 proc., a Nasdaq 2,86 proc., przy podwyższonej awersji do ryzyka i napięciach geopolitycznych.
Jednocześnie inne klasy aktywów nie pokazywały gwałtownej ucieczki od Polski. W poniedziałek rano rentowność dziesięcioletnich obligacji rosła jedynie nieznacznie, a przed godz. 11 WIG20 tracił około 0,3 proc.
Jak kryzys instytucjonalny może trafić do firm
Kurs waluty jest najszybszym i najbardziej widocznym kanałem, lecz niekoniecznie najważniejszym. Trwalszy koszt powstaje wtedy, gdy konflikt zaczyna zmieniać oczekiwania dotyczące budżetu, prawa i zdolności państwa do podejmowania przewidywalnych decyzji.
Pierwszym sygnałem mogą być finanse publiczne. Fitch utrzymywał na dzień odcięcia danych rating Polski na poziomie A minus z perspektywą negatywną. Moody’s obniżył we wrześniu rating z A2 do A3, jednocześnie zmieniając perspektywę z negatywnej na stabilną. Obie oceny powstały przed obecnym sporem i koncentrowały się przede wszystkim na sytuacji fiskalnej oraz ograniczeniach politycznych. Sam konflikt wokół TK nie przesądza więc żadnej przyszłej decyzji ratingowej. Może nabrać znaczenia, jeśli utrudni konsolidację finansów, wykonanie prawa lub współpracę między instytucjami.
Dla firm bardziej bezpośredni jest jednak koszt kapitału. Trwały wzrost premii za ryzyko państwa może podnosić rentowności obligacji, a następnie koszt finansowania banków i przedsiębiorstw. W firmie może to oznaczać droższy kredyt, leasing albo emisję długu. Na razie dostępne dane tego ruchu nie potwierdzają.
Jest też czynnik, którego nie widać od razu w notowaniach: przewidywalność prawa. W Trybunale znajdują się sprawy dotyczące finansów publicznych i przedsiębiorców, między innymi budżetu i ujmowania funduszy BGK w limicie długu, pierwszeństwa roszczeń w kontekście BFG i Getin Noble Banku oraz przedawnienia zobowiązań podatkowych zabezpieczonych hipoteką lub zastawem skarbowym. Ich gospodarcze skutki zależą od przyszłych rozstrzygnięć. Przewlekły spór o działanie Trybunału może jednak wydłużać stan niepewności dla podatników, wierzycieli i instytucji finansowych.
Kilka groszy na euro szybko zamienia się w tysiące złotych
Dla importera abstrakcyjny wykres szybko staje się fakturą. Sto tysięcy euro przeliczone po średnim kursie NBP z 30 października miało wartość 439 550 zł. Po kursie z 2 listopada było to 441 850 zł, czyli o 2 300 zł więcej. To tylko ilustracja skali. Nie oznacza, że całą tę różnicę można przypisać wydarzeniom wokół TK.
Eksporter może krótkoterminowo uzyskać więcej złotych z tej samej kwoty przychodu w euro. Większa zmienność utrudnia jednak wycenę kontraktów i planowanie marży. Firma zadłużona w złotych powinna patrzeć przede wszystkim na trwałość ruchu rentowności i oczekiwań dotyczących stóp. Przedsiębiorstwo inwestujące na kilka lat ma jeszcze inny problem: czy reguły, podatki i dostęp do finansowania pozostaną wystarczająco przewidywalne, aby nie odkładać projektu.
Z tego nie wynika rekomendacja kupna waluty ani wyboru instrumentu zabezpieczającego. Praktyczne pytanie dla firmy dotyczy własnej ekspozycji netto, terminów płatności i odporności marży na kilka scenariuszy kursowych. Polityczny nagłówek nie zastąpi tej kalkulacji.
Co pokaże, że rynek naprawdę wystawia rachunek
W scenariuszu deeskalacji złoty wróci do ruchu zgodnego z walutami regionu, spready obligacji nie rozszerzą się, a GPW pozostanie stabilna. Wtedy pierwsza reakcja nie uzyska potwierdzenia w innych klasach aktywów.
W scenariuszu przewlekłego konfliktu premia na złotym może być umiarkowana i zmienna, za to dla firm coraz ważniejsze staną się opóźnienia spraw oraz niepewność prawna. Najpoważniejszy wariant powstałby, gdyby konflikt przeniósł się na budżet, NBP, wykonywanie prawa albo relacje z Unią Europejską. Potwierdzeniem byłby jednoczesny ruch wielu miar: osłabienie PLN, wzrost rentowności i spreadów, spadek cen akcji oraz komentarze agencji ratingowych.
W kolejnych dniach warto patrzeć przede wszystkim na trzy rzeczy: czy złoty nadal będzie tracił więcej niż forint i korona, czy zaczną rosnąć rentowności polskich obligacji oraz czy agencje ratingowe zaczną mówić o sporze instytucjonalnym wprost.
Złoty nie rozstrzyga, kto ma rację w sporze o Trybunał. Jest jednym z liczników zaufania, zależnym od wielu czynników. Jeżeli jednak konflikt zacznie wpływać na budżet, prawo i decyzje inwestorów, prawdziwy rachunek może pojawić się dopiero za kilka tygodni lub miesięcy. I wtedy kilka groszy na kursie euro może okazać się najmniej istotnym jego elementem.