• Program do faktur
  • Współpraca
  • Najlepsze konta firmowe – Październik 2026
  • Ranking faktoringu
  • KSeF Pytania i Odpowiedzi
piątek, 23 października, 2026
Zaloguj się
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
No Result
View All Result
Główna Podatki Alarm podatkowy

Fiskus poluje na streamerów! Koniec raju podatkowego dla donejtów

Aleksandra Pluta autor Aleksandra Pluta
2025-05-23
w Alarm podatkowy
0
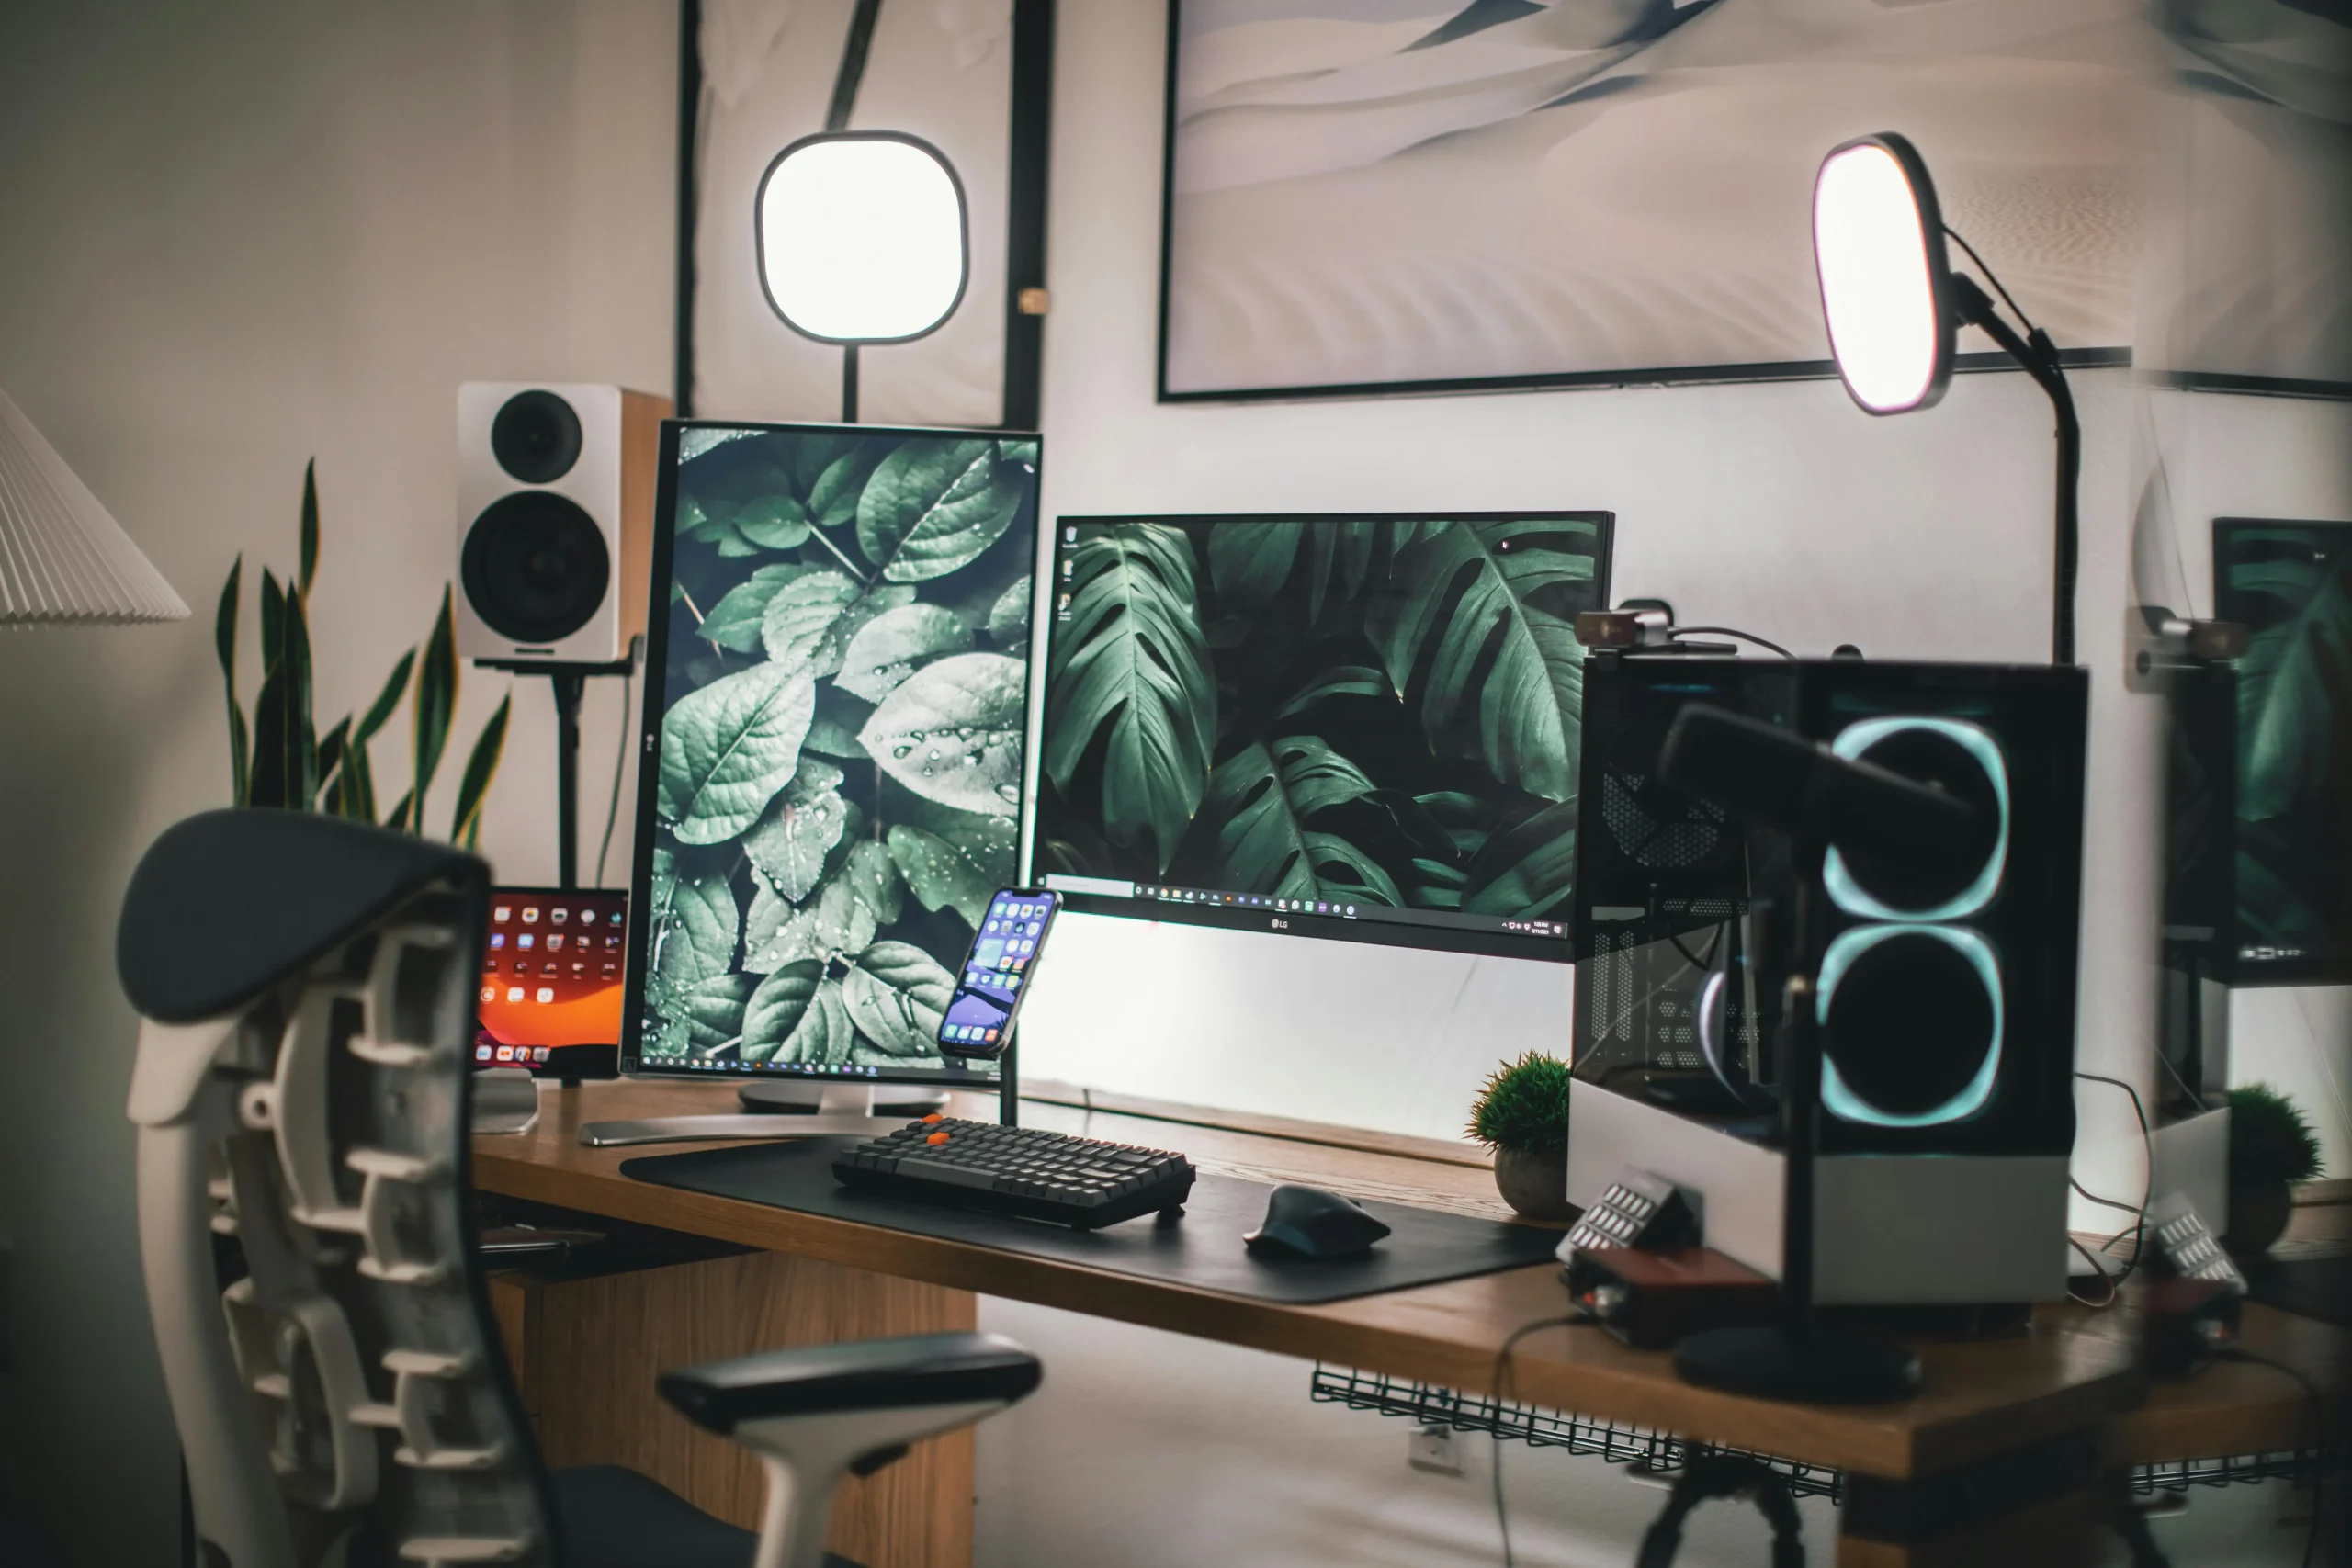
pokoj streamera

Jeszcze kilka lat temu, można było zarabiać na streamingu i nie płacić z tego tytułu ani grosza podatku? Niemożliwe? A jednak! Przez wiele lat administracja skarbowa traktowała donejty (donations) przekazywane streamerom lub twórcom internetowym jako darowizny, nieopodatkowane podatkiem dochodowym a podatkiem od spadków i darowizn. W 2024 roku nastąpiła nieoczekiwana zmiana stanowiska fiskusa: donejty to przychód z działalności gospodarczej! Jak to możliwe? W jaki sposób prawidłowo rozliczać przychody ze streamingu? Dowiesz się z naszego artykułu.wystaw fakture w 30 sekund
Spis treści schowaj
1 Zmiana stanowiska fiskusa: donejty to przychód
2 Jak prawidłowo rozliczyć przychody z donejtów?
3 DAC-7 – kolejny bat na streamerów?
4 Walka z szarą strefą w Internecie

Zmiana stanowiska fiskusa: donejty to przychód

W porównaniu do innych sposobów zarabiania w Internecie, można śmiało stwierdzić, że donejty były traktowane nadzwyczaj ulgowo przez organy skarbowe. Przez wiele lat, Dyrektor KIS stał na stanowisku, że jeśli wpłaty od patronów lub widzów nie wiążą się z żadnym świadczeniem wzajemnym ze strony streamera, mogą być uznane za darowiznę w rozumieniu Kodeksu cywilnego. W takim przypadku zastosowanie miały przepisy o podatku od spadków i darowizn, a nie o podatku dochodowym (np. sygn.0111-KDIB2-2.4015.119.2022.3.PB).

O ile streamer:

  • prowadził transmisje w sposób nieregularny i hobbystyczny,
  • nie oferował żadnych świadczeń wzajemnych a otrzymywane donejty były „bezzwrotnym wyrazem sympatii” widzów,
  • nie organizował kampanii marketingowych,
  • nie osiągał systematycznych przychodów z transmisji,

zdaniem administracji skarbowej, nie prowadził działalności gospodarczej a otrzymywane przez niego wpłaty mają charakter darowizny. Obowiązek podatkowy z tytułu donejtów natomiast powstaje na zasadach określonych w ustawie o podatku od spadków i darowizn, a nie w podatku dochodowym od osób fizycznych. Darowizny od jednej osoby (widzów z tzw. III grupy podatkowej) do określonej w ustawie kwoty (obecnie 5733 PLN) w ciągu 5 lat nie podlegały opodatkowaniu. Oznacza to, że streamerzy lub twórcy internetowi mogli, w ramach dojetów, otrzymywać znaczące środki finansowe bez konieczności zapłaty ani grosza podatku. Przypuśćmy, że popularny twórca internetowy ma prawie 7000 „patronów” na popularnym portalu crowdfundingowym. Załóżmy, że każdy z widzów „wsparł” autora maksymalną kwotą zwolnioną z opodatkowania podatkiem od spadków i darowizn w przeciągu 5 lat. Daje to astronomiczną kwotę 40 131 000 PLN, od których twórca nie musiał zapłacić ani złotówki podatku.

Obecnie, stanowisko administracji skarbowej zmieniło się diametralnie. Fiskus uznaje, że:

  • streamer, nawet działający nieregularnie, świadczy usługę rozrywkową,
  • donejty są formą wynagrodzenia za interakcję i obecność,
  • nie są bezinteresowne, a tym samym nie spełniają warunku darowizny.

Ponadto, zgodnie z najnowszym stanowiskiem Dyrektora KIS, brak możliwości identyfikacji tożsamości osób wpłacających i wysokości dokonanych przez poszczególne osoby wpłat uniemożliwia kwalifikowanie tych wpłat jako umowy darowizny. (0111-KDIB2-2.4015.34.2024.3.MM). Większość platform streamingowych nie udostępnia twórcom danych wpłacających. Donejty, po potrąceniu prowizji portalu, są zbierane w „wirtualnych portfelach” streamerów, z których mogą oni wypłacać środki na swoje konta bankowe.

 „Przy braku takich informacji nie sposób bowiem określić podmiot umowy, jej dokładną treść oraz wysokość wpłaty od konkretnej osoby, a elementy te są nieodzowne dla zweryfikowania charakteru umowy w kontekście możliwości opodatkowania jej podatkiem od spadków i darowizn.” (0115-KDIT1.4011.389.2024.6.ASZ)

Interpretacje z 2024 roku wyraźnie wskazują, że donejty stanowią przychód, który podlega przepisom ustawy o podatku dochodowym od osób fizycznych a nie ustawy o podatku od spadków i darowizn.


Ile zajmuje Tobie fakturowanie? W Faktura.pl najszybsi robią to w 30 sekund

Przez pierwszy miesiąc darmowego korzystania z aplikacji zobaczysz, jak jej funkcje uproszczą Ci życie. Oto zalety korzystania z Faktura.pl:

➔ Automatyczne wystawianie faktur cyklicznych
➔ Wysyłka dokumentów z poziomu aplikacji
➔ Program zintegrowany z Krajowym Systemem e-Faktur
➔ Możliwość księgowania swoich kosztów za pomocą kilku kliknięć
➔ Natychmiastowa płatność przy pomocy przycisku „Kliknij, aby opłacić fakturę” umieszczonego na dokumencie
➔ Funkcja magazynu z możliwością zintegrowania z Allegro

DOWIEDZ SIĘ WIĘCEJ


Jak prawidłowo rozliczyć przychody z donejtów?

Wbrew pozorom odpowiedź a to pytanie nie jest ani łatwa ani oczywista. Choć regularne transmisje, wykonywane we własnym imieniu, generujące przychody od odbiorców mogą świadczyć o ciągłości i zorganizowaniu charakterystycznym dla prowadzenia działalności gospodarczej, Dyrektor KIS m.in. w interpretacji z września 2024 r. zakwalifikował je do „innych źródeł” w rozumieniu art. 10 ust. 1 pkt 9 ustawy o PIT. Przyjmując taką kwalifikację, przychody te podlegają opodatkowaniu na zasadach ogólnych, co oznacza możliwość skorzystania z kwoty wolnej od podatku oraz zastosowanie stawek 12% i 32%, zależnie od wysokości dochodu.

Kiedy streamer prowadzi działalność gospodarczą?

Alternatywą dla kwalifikowania przychodów z transmisji jako „innych źródeł” byłoby uznanie działalności streamingowej za działalność gospodarczą. Taka kwalifikacja pozwala podatnikowi nie tylko na uwzględnienie kosztów uzyskania przychodów, ale również na wybór najkorzystniejszej formy opodatkowania – na zasadach ogólnych, według stawki liniowej 19% lub w formie ryczałtu od przychodów ewidencjonowanych. W przypadku przekroczenia pierwszego progu podatkowego (120 000 PLN), opcje te mogą okazać się znacznie bardziej opłacalne niż progresja podatkowa.

Należy jednak pamiętać, że zgodnie z dotychczasową linią interpretacyjną organów skarbowych, samo otrzymywanie datków od widzów w trakcie transmisji nie stanowi jeszcze podstawy do uznania działalności za gospodarczą. Konieczne jest spełnienie przesłanek określonych w przepisach – przede wszystkim udowodnienie, że prowadzona działalność ma charakter zorganizowany, ciągły i nastawiony na osiąganie dochodu. Elementy te muszą być widoczne w sposobie prowadzenia streamingu – np. poprzez harmonogram publikacji, budowanie marki osobistej, rozwój kanałów dystrybucji treści czy inwestycje w sprzęt i promocję.

Prowadzenie działalności gospodarczej przez streamera może być uprawdopodobnione przez np.:

  • świadczenie usług marketingowych, czyli komercyjna współpraca z markami, obejmująca promowanie produktów lub usług w ramach transmisji;
  • afiliację, polegającą na polecaniu konkretnych produktów lub usług w zamian za prowizję od sprzedaży dokonanej za pośrednictwem unikalnych linków;
  • sprzedaż własnych produktów, zarówno cyfrowych (np. e-booki, grafiki), jak i fizycznych (np. odzież z własnym logo). Ten model zyskuje szczególną popularność wśród twórców posiadających lojalną społeczność odbiorców i pozwala na większą kontrolę nad przychodami oraz budowanie niezależnej marki.

Uznanie działalności streamingowej za działalność gospodarczą nie tylko porządkuje kwestie podatkowe, ale także umożliwia strategiczne planowanie rozwoju i inwestycji w ramach prowadzonej aktywności.

DAC-7 –  kolejny bat na streamerów?

Zmiana linii orzeczniczej w kwestii kwalifikacji donejtów jako przychodów opodatkowanych podatkiem dochodowym od osób fizycznych to nie jedyny gwóźdź do trumny twórców internetowych, który wbiła w ostatnim czasie administracja skarbowa. W zależności od rodzaju aktywności w sieci, ich przychody mogą być raportowane bezpośrednio do KAS przez portale internetowe. Dyrektywa DAC-7, obowiązująca od 2023 roku, nakłada bowiem na operatorów platform cyfrowych obowiązek raportowania informacji o sprzedawcach korzystających z ich usług. Obejmuje to zarówno firmy, jak i osoby fizyczne osiągające dochody z platform takich jak Twitch, YouTube, Patreon czy OLX.

Raportowaniu podlegają aktywni sprzedawcy, którzy:

  • są rezydentami państwa uczestniczącego (członka UE lub kraju objętego automatyczną wymianą informacji),
  • lub udostępnili nieruchomość znajdującą się w takim państwie.

Do aktywnych sprzedawców zalicza się osoby, które w okresie sprawozdawczym:

Podobne artykuły
emeryci analizuja

Waloryzacja emerytur 2027. 14. emerytura może być niższa mimo podwyżki świadczeń

2026-10-23
stary czlowiek

Wiek emerytalny do zmiany? Jedna grupa może pracować do 70 lat, minister proponuje kolejne zmiany

2026-10-21
paragon laptop dzialalnosc nierejstrowana

Opłata miejscowa wzrośnie od 2027 roku. Prezydent podpisał ustawę. Nowe stawki i zwolnienia

2026-10-16
nieruchomosc klucz

Podatek od nieruchomości w 2027 roku. Wyższe limity dla mieszkań, domów i firm

2026-10-16
stary czlowiek

Waloryzacja emerytur 2027. Rząd prognozuje podwyżkę o 3,96 proc. Zmiany obejmą też 500 plus dla seniorów

2026-10-12
tabletki pieniadze zus

ZUS 2027 powyżej 2000 PLN. Kolejny duży wzrost składek

2026-10-12
  • sprzedały towary,
  • udostępniły nieruchomości, pomieszczenia lub udziały w nich,
  • świadczyły usługi osobiście (online lub offline),
  • udostępniły środki transportu.

W przypadku sprzedaży towarów raportowaniu podlega sprzedawca, który:

  • dokonał co najmniej 30 transakcji w ciągu roku,
  • lub otrzymał łączne wynagrodzenie przekraczające 2000 euro.

Dla pozostałych czynności (usługi, najem, transport), raportowanie następuje od pierwszej transakcji, niezależnie od jej wartości.

Operatorzy platform mają obowiązek przekazać dane do Krajowej Administracji Skarbowej (KAS), obejmujące m.in.:

  • dane identyfikacyjne sprzedawcy,
  • liczbę transakcji,
  • łączną wartość wypłaconego wynagrodzenia.

Zebrane dane umożliwiają:

  • ustalenie dochodu podatnika,
  • analizę ryzyka,
  • identyfikację nieujawnionych przychodów.

KAS deklaruje, że działania są podejmowane selektywnie, wobec podmiotów wzbudzających wątpliwości co do rzetelności rozliczeń. Przekazanie danych nie oznacza automatycznego wszczęcia kontroli. Każda sytuacja jest analizowana indywidualnie. W przypadku nieprawidłowości fiskus kontaktuje się z podatnikiem celem wyjaśnienia.

Walka z szarą strefą w Internecie

Administracja skarbowa sukcesywnie walczy z szarą strefą w Internecie. Streamowanie i zarabianie na donejtach przestało być skokiem na dużą kasę, zupełnie zwolnioną z opodatkowania. Choć w przeszłości fiskus uznawał możliwość opodatkowania donejtów jako darowizn, obecnie przyjmuje dominujące stanowisko, że są to przychody opodatkowane podatkiem dochodowym na zasadach ogólnych.

Implementacja dyrektywy DAC-7 oraz ściślejsze kontrole skarbowe sprawiają, że zarabiający w sieci nie jest anonimowy, a zarobione pieniądze powinny zostać prawidłowo opodatkowane. Jeśli jesteś twórcą internetowym – sprawdź, czy prawidłowo rozliczyłeś swoje przychody za 2024 rok, zanim zrobi to za Ciebie fiskus!

Zainteresował Cię ten artykuł? Czytaj więcej takich treści w ramach cyklu „Alarm podatkowy”
5/5 - (1 vote)
Tags: alarm podatkowydonejtystreamerzy
Share2Share
Aleksandra Pluta

Aleksandra Pluta

Księgowa z 10-letnim doświadczeniem we współpracy z podmiotami zarówno z kapitałem polskim, jak i zagranicznym, prowadzącymi działalność w różnych formach i na różną skalę. Absolwentka SGH w Warszawie. Zdecydowanie częściej liczy, niż pisze. W swoich tekstach stara się odpowiadać na najczęściej zadawane pytania związane z zakładaniem i prowadzeniem działalności gospodarczej w Polsce.

Podobne Wpisy

Waloryzacja emerytur 2027. 14. emerytura może być niższa mimo podwyżki świadczeń

autor Dominik Bożek
2026-10-23
0
emeryci analizuja

Waloryzacja emerytur w 2027 roku może wynieść 3,96 proc., choć pojawiają się już prognozy wskazujące na wyższe podwyżki. Od 1 marca wzrosną nie tylko comiesięczne świadczenia, ale również 13. emerytura i maksymalna kwota 14. emerytury. Nie wszyscy seniorzy otrzymają jednak wyższą „czternastkę”. Przy obecnych zasadach część z nich może dostać mniej niż w 2026 roku. Równolegle pojawiła się propozycja zmiany mechanizmu waloryzacji, która miałaby chronić emerytów przed ponownym wzrostem inflacji. Waloryzacja emerytur 2027. Prognozy wskazują na podwyżkę od 3,96 do 4,76 proc. Pierwsze rządowe założenia dotyczące waloryzacji emerytur w 2027 roku przewidywały wzrost świadczeń o co najmniej 3,48 proc. Według późniejszych prognoz wykorzystywanych przy pracach nad budżetem państwa wskaźnik może wynieść 3,96 proc. Z kolei „Dziennik Gazeta Prawna” przytacza nowsze...

Czytaj więcejDetails

Wiek emerytalny do zmiany? Jedna grupa może pracować do 70 lat, minister proponuje kolejne zmiany

autor Dominik Bożek
2026-10-21
0
stary czlowiek

W Polsce obowiązuje wiek emerytalny wynoszący 60 lat dla kobiet i 65 lat dla mężczyzn. Przepisy nie zmieniły się dla ogółu pracowników, ale jedna grupa zawodowa zyskała możliwość wykonywania swoich obowiązków aż do 70. roku życia. Tymczasem minister funduszy i polityki regionalnej Katarzyna Pełczyńska-Nałęcz opowiedziała się za zrównaniem wieku emerytalnego kobiet i mężczyzn. Jej propozycja zakłada podniesienie granicy obowiązującej kobiety. Komornicy sądowi i asesorzy komorniczy mogą wykonywać swój zawód do ukończenia 70 lat. Wcześniej obowiązywała ich granica 65 lat, po której następowało odwołanie ze stanowiska. Zmianę wprowadzono ustawą, która weszła w życie 12 sierpnia 2025 roku. Nie jest to więc nowa regulacja z października 2026 roku, choć temat ponownie pojawił się w doniesieniach medialnych. Podwyższenie limitu o pięć lat nie...

Czytaj więcejDetails

Opłata miejscowa wzrośnie od 2027 roku. Prezydent podpisał ustawę. Nowe stawki i zwolnienia

autor Dominik Bożek
2026-10-16
0
paragon laptop dzialalnosc nierejstrowana

Od 1 stycznia 2027 roku maksymalna opłata miejscowa wzrośnie do 5 zł za noc, a na obszarach ochrony uzdrowiskowej do 5,50 zł. Jeszcze więcej, bo do 6,86 zł, będą mogły pobierać gminy uzdrowiskowe. Prezydent Karol Nawrocki podpisał ustawę, która zmienia nie tylko wysokość opłat, ale również zasady ich naliczania. Nowe przepisy obejmą turystów, kuracjuszy i osoby podróżujące służbowo. Nowelizacja ustawy o podatkach i opłatach lokalnych została podpisana 15 października 2026 roku. Zmiany mają ułatwić samorządom pobieranie opłat od osób korzystających z noclegów. Dotychczasowe regulacje uzależniały możliwość ich wprowadzenia między innymi od warunków klimatycznych miejscowości oraz celu pobytu przyjezdnych. Od przyszłego roku część tych ograniczeń zniknie. Nie każda gmina będzie jednak pobierać wyższe kwoty. Ustawa określa maksymalne stawki, natomiast decyzja o...

Czytaj więcejDetails

Podatek od nieruchomości w 2027 roku. Wyższe limity dla mieszkań, domów i firm

autor Dominik Bożek
2026-10-16
0
nieruchomosc klucz

W 2027 roku wzrosną maksymalne stawki podatku od nieruchomości, ale podwyżka nie obejmie automatycznie wszystkich właścicieli. O wysokości obciążeń zdecydują rady gmin i miast. W Szczecinie decyzja już zapadła — radni przyjęli wyższe stawki, które zaczną obowiązywać 1 stycznia. Podatek od nieruchomości w 2027 roku. Maksymalnie 1,29 zł za metr mieszkania Górne granice stawek określa obwieszczenie Ministra Finansów i Gospodarki z 23 lipca 2026 r., opublikowane w Monitorze Polskim pod pozycją 741. Dla budynków mieszkalnych limit rośnie z 1,25 zł do 1,29 zł za metr kwadratowy powierzchni użytkowej rocznie. W kategorii pozostałych gruntów zwiększa się z 0,77 zł do 0,80 zł za metr kwadratowy. Pojawiające się w części publikacji kwoty 1,28 zł i 0,79 zł nie odpowiadają wartościom zapisanym w...

Czytaj więcejDetails

Waloryzacja emerytur 2027. Rząd prognozuje podwyżkę o 3,96 proc. Zmiany obejmą też 500 plus dla seniorów

autor Dominik Bożek
2026-10-12
0
stary czlowiek

Waloryzacja emerytur i rent od 1 marca 2027 r. może wynieść 3,96 proc. – wynika z najnowszych prognoz rządowych przedstawionych przez Ministerstwo Rodziny, Pracy i Polityki Społecznej. Przy takim wskaźniku minimalna emerytura wzrosłaby do około 2056,84 zł brutto. Podwyżka wpłynie również na limity świadczenia 500 plus dla osób niezdolnych do samodzielnej egzystencji. Jednocześnie resort rodziny odrzucił propozycję zmiany sposobu obliczania waloryzacji, opartą na kosztach życia seniorów. Ostateczna wysokość przyszłorocznych podwyżek nie jest jeszcze znana. Wcześniejsze szacunki wskazywały na waloryzację na poziomie 3,48 proc., jednak nowsza prognoza rządowa zakłada wzrost świadczeń o 3,96 proc. Różnica wynosi 0,48 punktu procentowego. Dla emeryta otrzymującego 3000 zł brutto przekłada się to na około 14,40 zł miesięcznie więcej w porównaniu z niższym wariantem. Dokładny wskaźnik...

Czytaj więcejDetails

ZUS 2027 powyżej 2000 PLN. Kolejny duży wzrost składek

autor Aleksandra Pluta
2026-10-12
0
tabletki pieniadze zus

Zgodnie z projektem ustawy budżetowej na 2027 rok, przyjętym przez Radę Ministrów 28 sierpnia 2026 roku, prognozowane przeciętne miesięczne wynagrodzenie w gospodarce narodowej wyniesie 10 033 PLN brutto. Rozporządzenie Rady Ministrów z 14 września 2026 roku ustaliło wysokość minimalnego wynagrodzenia za pracę od 1 stycznia 2027 roku na poziomie 4950 PLN brutto. Jak te wartości przełożą się na wysokość comiesięcznego przelewu do ZUS? Wszyscy przedsiębiorcy zapłacą więcej Jedno jest pewne – przedsiębiorcy zapłacą więcej. Najmocniej odczują podwyżkę ci, którzy nie mają prawa do ulg i opłacają tzw. duży ZUS. Podstawę wymiaru ich składek na ubezpieczenia społeczne stanowi 60% prognozowanego przeciętnego wynagrodzenia (art. 18 ust. 8 ustawy o systemie ubezpieczeń społecznych). W 2027 roku będzie to 6019,80 PLN wobec 5652 PLN...

Czytaj więcejDetails

Rodzina 800 plus dla seniorów? 1600 zł nie jest nowym świadczeniem. Sejmowa komisja podjęła decyzję

autor Dominik Bożek
2026-10-06
0
przeliczanie pieniedzy

Seniorzy nie otrzymają obecnie 1600 zł miesięcznie za wychowanie dzieci. Taka propozycja rzeczywiście trafiła do Sejmu, ale nie stała się obowiązującym świadczeniem. Jedna z petycji została pozostawiona bez rozpatrzenia. Równolegle w Sejmie znajduje się podobna sprawa, w której posłowie wcześniej zwrócili się o stanowisko do Ministerstwa Rodziny, Pracy i Polityki Społecznej. Informacje o „podwójnym 800 plus” dla seniorów ponownie pojawiły się 6 października. Chodzi o pomysł wypłacania 1600 zł miesięcznie rodzicom, którzy wychowali co najmniej dwoje dzieci pracujących obecnie w Polsce i odprowadzających tutaj podatki oraz obowiązkowe składki. Nie jest to rozszerzenie programu Rodzina 800 plus, które już weszło w życie. Nie ma także ustawy przyznającej takie pieniądze emerytom. Rodzina 800 plus nie obejmuje rodziców dorosłych dzieci Obecne świadczenie wychowawcze...

Czytaj więcejDetails

Dodatek pielęgnacyjny 2026. ZUS wypłaca 366,67 zł. Po 75. roku życia bez wniosku

autor Dominik Bożek
2026-10-06
0
podpis dokumentu

Dodatek pielęgnacyjny wynosi w 2026 roku 366,67 zł miesięcznie. Osoby, które ukończyły 75 lat i mają prawo do emerytury lub renty, otrzymują go z urzędu. Młodsi mogą dostać świadczenie po spełnieniu dodatkowych warunków i złożeniu dokumentów do ZUS. Kolejna zmiana wysokości dodatku nastąpi wraz z waloryzacją świadczeń w marcu 2027 roku. Dodatek pielęgnacyjny jest jednym ze świadczeń wypłacanych razem z emeryturą lub rentą. Marcowa waloryzacja w 2026 roku podniosła jego wysokość do 366,67 zł miesięcznie. Nie każdy uprawniony musi jednak przechodzić tę samą procedurę. Kluczowa granica to 75. rok życia. Dodatek pielęgnacyjny po 75. roku życia jest przyznawany automatycznie Emeryt lub rencista, który kończy 75 lat, nie musi składać do ZUS wniosku o dodatek pielęgnacyjny. Świadczenie jest przyznawane z urzędu...

Czytaj więcejDetails
Więcej

Rekomendowane.

stary czlowiek

Wiek emerytalny do zmiany? Jedna grupa może pracować do 70 lat, minister proponuje kolejne zmiany

2026-10-21
ksiegowe mysla

KSeF okiem księgowej: Czy wizualizacje faktur w KSeF są e-fakturą? Czy należy je przekazywać do rozliczenia?

2026-03-17

Rankingi dla firm

Ranking kont firmowych Ranking faktoringu Ranking programów do fakturowania Ranking programów KSeF Ranking kont firmowych Ranking faktoringu Ranking kantor internetowy Ranking ubezpieczenie mieszkania Kredyty dla firm Ranking najlepszych leasingów Ranking najlepszych programów dla biur rachunkowych Ranking najlepszy programów do mailingu Ranking programów do fakturowania

Poszukujesz finansowania?

Porozmawiaj z ekspertem
z efaktor!

Portal.Faktura.pl

Najświeższe i najciekawsze wiadomości z zakresu finansów firmy, prawa, podatków i księgowości.

Znajdź nas tutaj:

Newsletter

Jako pierwszy, dowiesz się o ważnych wiadomościach i wydarzeniach bezpośrednio do Twojej skrzynki odbiorczej.

Gratulacje!

Pomyślnie dołączyłeś do naszej listy subskrybentów. Potwierdź proszę swój adres e-mail. Link jest już na Twojej poczcie. 

Kategorie

  • Alarm podatkowy
  • Bez kategorii
  • Biznes
  • Biznes pod lupą
  • Finanse
  • Player
  • Podatki
  • Poradnik przedsiębiorcy
  • Prawo
  • Technologia
  • Zadbaj o swój portfel
Współpraca

Najciekawsze

emeryci analizuja

Waloryzacja emerytur 2027. 14. emerytura może być niższa mimo podwyżki świadczeń

2026-10-23
biuro biznes

Program partnerski czy piramida? Kiedy promotor ryzykuje karę

2026-10-23
  • Polityka prywatności
  • Regulamin usługi newsletter
  • Regulamin korzystania z serwisu

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

No Result
View All Result
  • Biznes
  • Podatki
    • KSeF Pytania i Odpowiedzi
  • Finanse
    • Faktoring dla transportu
  • Prawo
  • Ranking faktoringu – TOP 10 Ofert Faktoringu – Październik 2026
  • Technologia

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Not enough quota to unlock this post
Unlock left : 0
Are you sure want to cancel subscription?