• Program do faktur
  • Współpraca
  • Najlepsze konta firmowe – Listopad 2026
  • Ranking faktoringu
  • KSeF Pytania i Odpowiedzi
piątek, 13 listopada, 2026
Zaloguj się
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
No Result
View All Result
Główna Biznes Poradnik przedsiębiorcy

Jak odliczyć oddanie krwi od podatku? Ulga w PIT, limit 6% i przykłady

Marek Polubiatko autor Marek Polubiatko
2026-04-07
w Poradnik przedsiębiorcy, Alarm podatkowy
0
aman chaturvedi 0ZZo5o00o80 unsplash

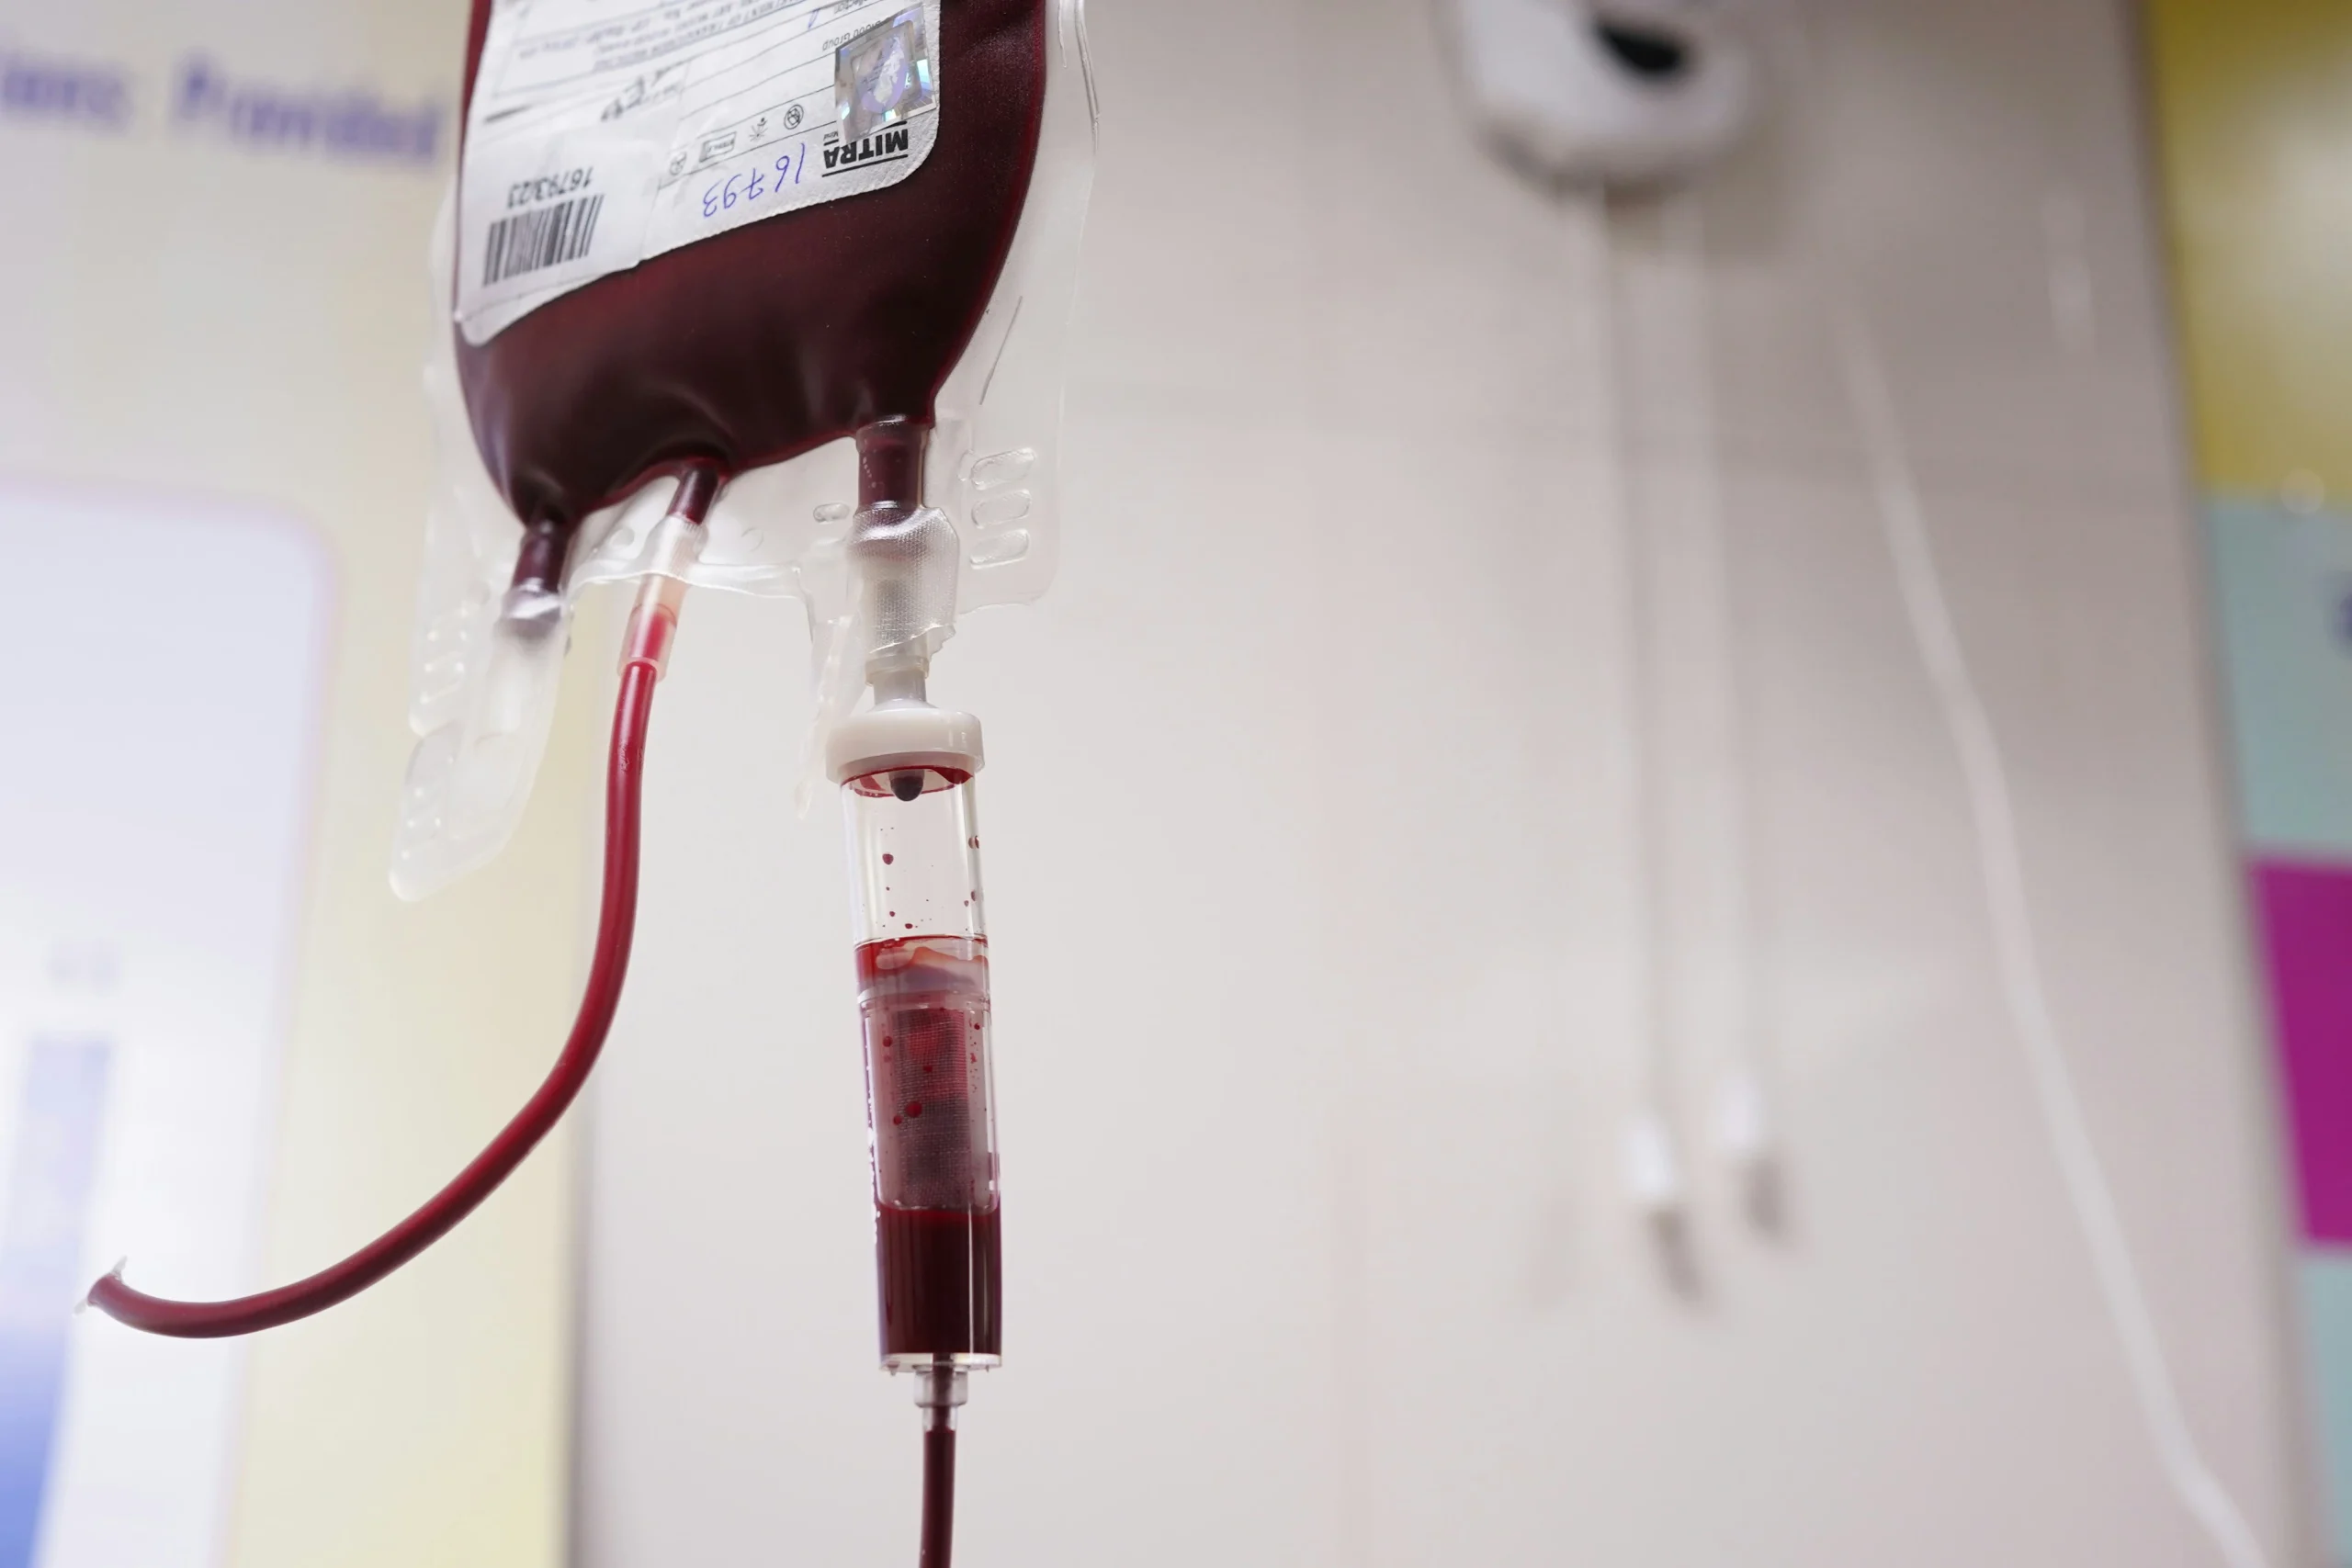
Honorowi dawcy krwi mogą skorzystać z preferencji podatkowej i odliczyć oddanie krwi od podatku w rocznym zeznaniu PIT. Ulga za oddanie krwi obejmuje krew pełną oraz jej składniki w postaci osocza i płytek krwi. Wysokość odliczenia oblicza się według stawki 130 zł za litr oddanej krwi lub jej składników, a następnie wykazuje w załączniku PIT/O dołączanym do deklaracji podatkowej. Trzeba jednak pamiętać, że obowiązuje limit, który dla łącznej wartości darowizn – w tym krwiodawstwa – nie może przekroczyć 6% dochodu lub przychodu podatnika. Dlatego warto sprawdzić, jak odliczyć oddanie krwi od podatku i poprawnie rozliczyć ulgę w rocznym zeznaniu podatkowym.

480x128 1

Spis treści schowaj
1 Kto może skorzystać z ulgi za oddanie krwi?
2 Ile wynosi ulga za oddanie krwi?
3 Ile krwi można oddać w ciągu roku?
4 Jak obliczyć ulgę za oddanie krwi – przykłady
5 Jakie dokumenty są potrzebne do odliczenia oddania krwi w PIT?
6 Gdzie wpisać oddanie krwi w PIT?
7 Jak odliczyć oddanie krwi w PIT krok po kroku?
8 Najczęstsze błędy przy rozliczaniu ulgi za oddanie krwi
9 Podstawa prawna darowizny na krwiodawstwo w zeznaniu PIT
10 Kluczowe informacje o uldze za oddanie krwi

Kto może skorzystać z ulgi za oddanie krwi?

Ulga za oddanie krwi przysługuje honorowym dawcom krwi, którzy oddają krew lub jej składniki bezpłatnie w jednostkach publicznej służby krwi. Oznacza to, że z preferencji podatkowej mogą skorzystać osoby, które w poprzednim roku oddały krew, osocze lub płytki krwi, nie otrzymały za to gratyfikacji finansowej i mogą to potwierdzić zaświadczeniem z centrum krwiodawstwa. Jest to wówczas traktowane jako darowizna na cele krwiodawstwa.

Ulga dla honorowych dawców krwi dotyczy podatników rozliczających się według skali podatkowej i ryczałtem, którzy składają następujące deklaracje:

  • PIT-37 – dochody uzyskane między innymi z umowy o pracę, umowy zlecenia, umowy o dzieło czy emerytury i renty. To najczęściej używany formularz PIT w Polsce, ponieważ dotyczy większości pracowników. Obowiązują tutaj dwa progi podatkowe – 12% do 120 000 zł dochodu rocznie i 32% dla nadwyżek powyżej 120 000 zł.
  • PIT-36 – głównie dochody osób prowadzących działalność gospodarczą rozliczane według skali podatkowej 12% i 32%.
  • PIT-28 – przychody opodatkowane ryczałtem. Przede wszystkim dotyczy to przedsiębiorców, którzy na formę opodatkowania wybrali ryczałt od przychodów ewidencjonowanych, ale również osób wynajmujących prywatnie mieszkania.

W każdym przypadku oddanie krwi stanowi darowiznę, którą trzeba wykazać w załączniku PIT/O. Natomiast w zależności od składanej deklaracji darowizna jest odliczana w zeznaniu rocznym PIT od dochodu (PIT-37 i PIT-36) lub przychodu (PIT-28).

Ile wynosi ulga za oddanie krwi?

Wysokość ulgi dla honorowych dawców zależy od ilości oddanej krwi lub jej składników w danym roku. Zgodnie z zasadami stosowanymi w rozliczeniach podatkowych wartość darowizny na cele krwiodawstwa ustala się według stałej stawki, która wynosi 130 zł za 1 litr oddanej krwi lub jej składników, w tym osocza.

Kwota odliczenia rośnie więc proporcjonalnie do ilości oddanej krwi. Wysokość odliczenia ustala się według prostego wzoru:

Kwota odliczenia = liczba litrów oddanej krwi lub/i jej składników × 130 zł

Przykładowa wartość ulgi za oddaną krew lub osocze

Ilość oddanej krwi lub składników Wysokość ulgi (130 zł za litr)
0,45 l 58,5 zł
1 l 130 zł
2 l 260 zł
3 l 390 zł
5 l 650 zł
10 l 1300 zł
15 l 1950 zł
20 l 2600 zł
25 l 3250 zł

Równocześnie trzeba pamiętać o innym ważnym warunku, a mianowicie limicie 6% dochodu lub przychodu przy ryczałcie. Limit ten jest wspólny dla wszystkich darowizn odliczanych w PIT, w tym krwiodawstwa oraz na cele pożytku publicznego i kultu religijnego.

Ile krwi można oddać w ciągu roku?

W Polsce obowiązują medyczne limity dotyczące częstotliwości oddawania krwi i jej składników. Wynikają one z zasad stosowanych w centrach krwiodawstwa. W przypadku krwi pełnej jednorazowo pobiera się około 450 ml krwi, z przerwami sięgającymi minimum 8 tygodni (56 dni). W rzeczywistości w trakcie roku mężczyźni mogą zdawać krew 6 razy, kobiety – 4 razy. Odpowiada to około 2,7 l i 1,8 l krwi. Różnice wynikają z fizjologii, ponieważ kobiety okresowo tracą żelazo podczas menstruacji. Mniejsza częstotliwość donacji ma chronić przed anemią.

Zupełnie inaczej wygląda to w przypadku osocza, które można oddawać znacznie częściej. To możliwe nawet co około 2 tygodnie, co oznacza, że roczny limit może sięgać od 25 do 33 donacji, aczkolwiek większa częstotliwość dotyczy mężczyzn. Jednorazowo pobiera się do 880 ml osocza, a rocznie może to być do 25 l składnika krwi.

Z kolei płytki krwi (trombocyty) metodą aferezy również można oddawać co około 2 tygodnie. Jednorazowo pobiera się zazwyczaj około 300 ml koncentratu krwinek płytkowych.

Ile krwi można oddać rocznie?

Rodzaj donacji Kobiety Mężczyźni Minimalna przerwa między donacjami
Krew pełna Maksymalnie 4 razy w roku (około 1,8 l) Maksymalnie 6 razy w roku (około 2,7 l) 8 tygodni
Osocze Od 25 do 33 donacji rocznie (do około 25 l) Od 25 do 33 donacji rocznie (do około 25 l) 2 tygodnie
Płytki krwi Do 24 donacji rocznie Do 24 donacji rocznie 2 tygodnie

UWAGA! Mimo że ilość krwi i jej składników, które można oddać, są sztywno określone przez przepisy prawa, podczas kwalifikacji do donacji dawca powinien podlegać indywidualnej weryfikacji przez lekarza. Limity powinny być dostosowane do ogólnego stanu zdrowia i parametrów dawcy.

Jak obliczyć ulgę za oddanie krwi – przykłady

Poniżej kilka przykładów, jak wygląda kwota odliczenia w zależności od dochodu lub przychodu, a także ilości oddanej krwi lub jej składników.

Podobne artykuły

wakacje kredytowe bank

Wakacje składkowe za grudzień. Czas na złożenie wniosku upływa 30 listopada

2026-11-12
faktura vat bez vat

Małżeństwa jednopłciowe mogą wspólnie rozliczyć PIT. Co zmienia interpretacja ogólna MF?

2026-11-10
wozki sklepy

PESEL przy zakupach od 2027 roku. Nowe zasady obejmą wybrane transakcje w Unii Europejskiej

2026-11-09
uop czy b2b

B2B i UoP po reformie PIP. Firmy będą musiały przyjrzeć się zasadom współpracy z kontraktorami

2026-11-09
analiza finansowanie

Zatory płatnicze: co może zrobić dostawca

2026-11-06
rodzina biznes

Rodzina 800 plus przed dużą zmianą. Od 2027 roku ZUS ma przejąć obowiązek rodziców

2026-11-04
Dochód lub przychód podatnika Ilość oddanej krwi i/lub składników Wyliczona ulga (130 zł/l) Limit 6% Kwota możliwa do odliczenia
30 000 zł 0,45 l 58,5 zł 1800 zł 58,5 zł
40 000 zł 2 l 260 zł 2400 zł 260 zł
50 000 zł 3 l 390 zł 3000 zł 390 zł
30 000 zł 20 l 2600 zł 1800 zł 1800 zł (limit 6% – nadwyżka nie podlega odliczeniu)
40 000 zł 25 l 3250 zł 2400 zł 2400 zł (limit 6% – nadwyżka nie podlega odliczeniu)

Kwotę odliczenia należy wyliczyć samodzielnie. Obliczeń dokonuje się na podstawie ilości oddanej krwi lub/i jej składników, która jest wskazana w litrach lub mililitrach na zaświadczeniu z centrum krwiodawstwa.

Szukasz programu zgodnego z KSeF, który uporządkuje chaos? Sprawdź Faktura.pl przez pierwszy miesiąc za darmo

Jakie dokumenty są potrzebne do odliczenia oddania krwi w PIT?

Żeby skorzystać z ulgi podatkowej dla honorowych dawców krwi, trzeba posiadać dokument potwierdzający oddanie krwi lub jej składników. Podstawą rozliczenia jest zaświadczenie wydane przez jednostkę publicznej służby krwi, na przykład Regionalne Centrum Krwiodawstwa i Krwiolecznictwa (RCKiK).

Dokument musi jasno wskazywać ilość bezpłatnie oddanej krwi lub jej składników w danym roku podatkowym. Na tej podstawie podatnik oblicza wartość darowizny.

Nie trzeba dołączać zaświadczenia do zeznania podatkowego. Jednak zaświadczenie należy przechowywać przez 5 lat, licząc od końca roku, w którym złożono zeznanie podatkowe. W razie kontroli urząd skarbowy poprosi bowiem o oficjalne zaświadczenie z centrum krwiodawstwa.

Przeczytaj też: Ulga na Internet – jak odliczyć Internet krok po kroku

Gdzie wpisać oddanie krwi w PIT?

Ulga za oddanie krwi jest wykazywana w załączniku PIT/O dołączanym do rocznego zeznania podatkowego. Dotyczy to deklaracji PIT-37, PIT-36 i PIT-28. W załączniku PIT/O należy podać:

  • kwotę darowizny obliczoną na podstawie ilości oddanej krwi lub jej składników;
  • dane jednostki publicznej służby krwi (np. Regionalnego Centrum Krwiodawstwa i Krwiolecznictwa).

W pozostałych sekcjach formularza PIT/O wpisuje się zsumowane kwoty darowizn na inne cele (np. pożytku publicznego, kultu religijnego, kształcenia zawodowego). Po wpisaniu tych informacji łączna kwota odliczeń z załącznika PIT/O jest przenoszona do głównego zeznania podatkowego – PIT-37, PIT-36 lub PIT-28.

Jeżeli podatnik korzysta z usługi Twój e-PIT, darowiznę z tytułu krwiodawstwa musi dodać w sekcji ulgi i odliczenia, a następnie darowizny. Po wpisaniu kwoty system automatycznie utworzy i dołączy do zeznania załącznik PIT/O, po czym przeniesie kwotę odliczenia do głównej deklaracji.

Przeczytaj też: Twój e-PIT – jak rozliczyć PIT przez Internet?

Jak odliczyć oddanie krwi w PIT krok po kroku?

Odliczenie darowizny z tytułu honorowego krwiodawstwa jest proste. Wystarczy dopilnować kilku czynności. Żeby prawidłowo rozliczyć ulgę w zeznaniu podatkowym, przede wszystkim trzeba ustalić ilość oddanej krwi lub jej składników, obliczyć wartość darowizny i wykazać ją w odpowiednim załączniku do deklaracji. Poniżej instrukcja, jak przejść przez cały proces krok po kroku:

  1. Pobierz zaświadczenie z centrum krwiodawstwa – dokument potwierdza ilość oddanej krwi lub jej składników w danym roku podatkowym.
  2. Oblicz wartość ulgi – zsumuj ilość oddanej krwi i jej składników, a następnie pomnóż przez stawkę 130 zł/l.
  3. Zsumuj wszystkie darowizny w danym roku podatkowym (opcjonalnie) – jeżeli w roku podatkowym podatnik przekazał inne darowizny, należy zsumować wszystkie kwoty (np. darowizna z tytułu krwiodawstwa + darowizny na cele pożytku publicznego lub kultu religijnego + na cele edukacyjne).
  4. Sprawdź limit 6% dochodu lub przychodu – należy wyliczyć, czy łączne kwoty darowizn w danym roku podatkowym nie przekraczają 6% dochodu lub przychodu podatnika. Jeżeli przekraczają ten próg, odliczyć można wyłącznie kwotę 6% dochodu lub przychodu.
  5. Wpisz ulgę w załączniku PIT/O – ulga za oddanie krwi jest wykazywana w załączniku PIT/O w części dotyczącej darowizn. Kwotę darowizny na cele krwiodawstwa wpisuje się w części B formularza, z kolei dane obdarowanego (np. Regionalnego Centrum Krwiodawstwa i Krwiolecznictwa) – w części D.
  6.  Przenieś kwoty darowizn do formularza PIT – ostatnim krokiem jest przeniesienie zsumowanej kwoty odliczenia ze wszystkich darowizn do formularza PIT-37, PIT-36 lub PIT-28.

Proces obliczania darowizny z tytułu honorowego krwiodawstwa nie jest więc skomplikowany. Jeżeli podatnik korzysta z usługi Twój e-PIT, po dodaniu darowizny na cele krwiodawstwa system automatycznie wygeneruje i dołączy do zeznania załącznik PIT/O, który trzeba uzupełnić odpowiednimi danymi i kwotą.

Przeczytaj też: PIT 2026 – najważniejsze informacje i terminy

Najczęstsze błędy przy rozliczaniu ulgi za oddanie krwi

Ulga dla honorowych dawców krwi jest stosunkowo prosta w rozliczeniu. Natomiast w dalszym ciągu można popełnić błędy, które zwykle wynikają z nieprawidłowego obliczenia kwoty odliczenia oraz niezrozumienia zasad dotyczących darowizn w PIT. Poniżej najczęściej popełniane błędy przy rozliczaniu ulgi za oddanie krwi:

  • Wpisanie litrów zamiast kwoty – w zeznaniu podatkowym należy podać wyliczoną kwotę darowizny według stawki 130 zł za każdy litr krwi lub jej składników.
  • Brak uwzględnienia limitu 6% – łączna wartość darowizn odliczanych w PIT nie może przekroczyć 6% dochodu lub przychodu podatnika w danym roku podatkowym. Jeżeli przekracza ten poziom, w zeznaniu PIT można odliczyć tylko część mieszczącą się w tym limicie.
  • Brak zaświadczenia z centrum krwiodawstwa – dokument potwierdza ilość oddanej krwi lub jej składników i należy go zachować na wypadek kontroli urzędu skarbowego.
  • Pomylenie odliczenia od podatku z odliczeniem od dochodu – ulga za oddanie krwi nie obniża bezpośrednio podatku, a wyłącznie dochód lub przychód, jeżeli formą opodatkowania jest ryczałt. Dopiero od obniżonego dochodu lub przychodu oblicza się podatek.
  • Brak uwzględnienia wspólnego limitu darowizn – limit 6% nie dotyczy tylko krwiodawstwa, ale jest wspólny dla kilku darowizn odliczanych w PIT, włącznie z darowiznami na cele pożytku publicznego, kultu religijnego czy edukacyjne. Dlatego zsumować trzeba wszystkie darowizny.

Podstawa prawna darowizny na krwiodawstwo w zeznaniu PIT

Ulga podatkowa dla honorowych dawców krwi w przepisach jest traktowana jako darowizna na cele krwiodawstwa. Podstawą prawną odliczenia są przepisy Ustawy o podatku dochodowym od osób fizycznych oraz o Ustawy zryczałtowanym podatku dochodowym:

  • Art. 26 ust. 1 pkt 9 lit. c ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – PIT-37 i PIT-36.
  • Art. 11 ust. 1 ustawy o zryczałtowanym podatku dochodowym – PIT-28.

Darowizny na krwiodawstwo w PIT – informacje podatkowe

Podsumowując, ulga za oddanie krwi to darowizna, którą można odliczyć w rocznym zeznaniu podatkowym. Z preferencji mogą skorzystać honorowi dawcy krwi, którzy oddali krew lub jej składniki w publicznej jednostce służby krwi i zrobili to nieodpłatnie. Wysokość odliczenia oblicza się według stawki 130 zł za każdy litr oddanej krwi lub składników, a darowiznę wykazuje się w załączniku PIT/O i następnie we właściwym zeznaniu PIT-37, PIT-36 lub PIT-28. Kwotę odliczenia wylicza się na podstawie zaświadczenia z centrum krwiodawstwa i wraz z innymi darowiznami nie może ona przekraczać 6% dochodu lub przychodu podatnika w danym roku podatkowym.

Przeczytaj też: Rozliczenie z małżonkiem – jak rozliczyć PIT-37, korzyści, progi podatkowe

Kluczowe informacje o uldze za oddanie krwi

Zasada Najważniejsze informacje
Kto może skorzystać? Honorowi dawcy krwi
Co można odliczyć? Krew oraz jej składniki (np. osocze)
Ile wynosi wysokość ulgi? 130 zł za litr krwi lub jej składników
Gdzie wpisać ulgę? Załącznik PIT/O i główne zeznanie podatkowe (PIT-37, PIT-36 lub PIT-28)
Jakie dokumenty są potrzebne? Zaświadczenie z centrum krwiodawstwa
Jaki jest limit odliczenia? Do 6% dochodu lub przychodu (liczą się wszystkie zsumowane ulgi)


5/5 - (1 vote)
Tags: alarm podatkowydonacja krwiodliczenie od podatkuporadnik przedsiębiorcy
Share2Share
Marek Polubiatko

Marek Polubiatko

Przedsiębiorca, który pracę na etacie porzucił w 2011 roku. Prywatnie sarkastyczny introwertyk, indywidualista i nonkonformista, który charakteryzuje się samodzielnym myśleniem i lubi mieć własne zdanie. Finansami zainteresowany i z uwagi na prowadzenie JDG, i jako miłośnik inwestowania na giełdzie oraz w inne aktywa. Lubiący dobre kino i książki, interesujący się również sportem i historią.

Podobne Wpisy

Wakacje składkowe za grudzień. Czas na złożenie wniosku upływa 30 listopada

autor Magdalena Grochocka
2026-11-12
0
wakacje kredytowe bank

Przedsiębiorcy, którzy nie skorzystali jeszcze z wakacji składkowych w 2026 roku, mają ostatnią szansę na zwolnienie z części składek ZUS. Aby ulga objęła grudzień, wniosek trzeba złożyć najpóźniej 30 listopada. Kto może z niej skorzystać, jakich składek dotyczy i jak dopełnić formalności? Do kiedy złożyć wniosek o wakacje składkowe za grudzień 2026 roku? Przedsiębiorcy, którzy chcą skorzystać z wakacji składkowych za grudzień 2026 roku, mają czas na złożenie wniosku do 30 listopada włącznie. Dokument RWS należy przesłać elektronicznie przez konto płatnika w eZUS. Wniosek złożony po tym terminie nie pozwoli uzyskać zwolnienia ze składek za grudzień. Zgodnie z zasadami wakacji składkowych, wniosek należy złożyć w miesiącu poprzedzającym ten, za który przedsiębiorca chce uzyskać zwolnienie. Jeśli wyśle go dopiero w grudniu,...

Czytaj więcejDetails

Małżeństwa jednopłciowe mogą wspólnie rozliczyć PIT. Co zmienia interpretacja ogólna MF?

autor Aleksandra Pluta
2026-11-10
0
faktura vat bez vat

W skrócie: Małżeństwa osób tej samej płci objęte interpretacją ogólną MF mogą korzystać z praw podatkowych przewidzianych dla małżonków, jeśli spełnią warunki danej preferencji. Może to dotyczyć m.in. wspólnego rozliczenia PIT, zwolnienia z podatku od darowizny oraz pożyczek między małżonkami objętych zwolnieniem z PCC. Sama ceremonia zawarta za granicą nie wystarczy. Interpretacja dotyczy określonych małżeństw zawartych w państwach UE, których akt został transkrybowany do polskiego rejestru stanu cywilnego. Transkrypcja nie przesądza automatycznie o istnieniu wspólności majątkowej, która ma znaczenie m.in. przy wspólnym rozliczeniu PIT. W części przypadków możliwa może być korekta rozliczeń za wcześniejsze lata, ale warunki trzeba sprawdzić osobno dla każdego roku podatkowego. Wspólny PIT, darowizna od małżonka bez podatku, a nawet możliwość odzyskania części podatku za wcześniejsze lata?...

Czytaj więcejDetails

PESEL przy zakupach od 2027 roku. Nowe zasady obejmą wybrane transakcje w Unii Europejskiej

autor Dominik Bożek
2026-11-09
0
wozki sklepy

Od 10 lipca 2027 roku część zakupów i innych transakcji w Unii Europejskiej będzie wymagała dokładniejszej identyfikacji klienta. W Polsce może się to wiązać z podaniem numeru PESEL. Nie będzie jednak obowiązku legitymowania każdego klienta przy zwykłych zakupach. Nowe zasady dotyczą podmiotów objętych unijnymi przepisami o przeciwdziałaniu praniu pieniędzy oraz określonych transakcji o wysokiej wartości. Zmiany wynikają z rozporządzenia AMLR, czyli rozporządzenia Parlamentu Europejskiego i Rady UE 2024/1624. Akt ma ujednolicić zasady przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu w całej Unii Europejskiej. Będzie stosowany bezpośrednio od 10 lipca 2027 roku. Materiały opisujące nowe regulacje wskazują przede wszystkim na próg 10 tys. euro, przy którym klient ma być identyfikowany. Taki próg rzeczywiście znajduje się w rozporządzeniu, ale dotyczy tzw. podmiotów obowiązanych...

Czytaj więcejDetails

B2B i UoP po reformie PIP. Firmy będą musiały przyjrzeć się zasadom współpracy z kontraktorami

autor Dominik Bożek
2026-11-09
0
uop czy b2b

Zmiany dotyczące uprawnień Państwowej Inspekcji Pracy zwiększają znaczenie tego, jak firmy organizują współpracę z osobami prowadzącymi działalność gospodarczą. Sama umowa B2B nie wyczerpuje tematu. Znaczenie mają również zasady codziennej pracy, zakres samodzielności kontraktora, sposób rozliczeń oraz jego miejsce w organizacji. Te zagadnienia będą tematem bezpłatnego webinaru „B2B i UoP po reformie PIP: jak uporządkować współpracę, onboarding i benefity?”, który odbędzie się 19 listopada 2026 r. o godz. 11:00. Spotkanie potrwa 60 minut. Umowa B2B to tylko jeden z elementów współpracy Jednym z głównych tematów spotkania będzie granica między relacją B2B a stosunkiem pracy. Organizatorzy wskazują sześć obszarów, które powinny być analizowane przy ocenie modelu współpracy. Pierwszym jest sposób jej organizacji. Kolejne dotyczą samodzielności gospodarczej kontraktora, osobistego świadczenia usług i możliwości...

Czytaj więcejDetails

Zatory płatnicze: co może zrobić dostawca

autor Dominik Bożek
2026-11-06
0
analiza finansowanie

Jedna niezapłacona faktura może uruchomić trzy różne problemy: odzyskanie należności, sygnał o możliwym zatorze i brak gotówki na bieżące wydatki. Dostawca powinien najpierw ustalić, czy wykonał umowę i kiedy roszczenie stało się wymagalne, potem zabezpieczyć dowody, a dopiero na końcu dobrać narzędzie do celu. Opóźniona faktura to trzy różne problemy Termin zapłaty minął, lecz na rachunku nadal nie ma pieniędzy. W tym momencie łatwo wrzucić do jednego worka wezwanie do zapłaty, zawiadomienie UOKiK i finansowanie faktury. Każde z tych działań służy jednak czemuś innemu. Pierwsze ma prowadzić do zapłaty konkretnego długu. Drugie przekazuje urzędowi informację o możliwym problemie publicznoprawnym. Trzecie ma zasypać lukę w kasie firmy. Powodem opóźnienia nie zawsze jest brak pieniędzy. Sprawę może blokować spór o wykonanie, reklamacja,...

Czytaj więcejDetails

Rodzina 800 plus przed dużą zmianą. Od 2027 roku ZUS ma przejąć obowiązek rodziców

autor Dominik Bożek
2026-11-04
0
rodzina biznes

Program Rodzina 800 plus ma zmienić się od 1 czerwca 2027 roku. Rząd chce zrezygnować z corocznego składania wniosków przez rodziców, a prawo do świadczenia ma być odnawiane automatycznie przez ZUS. Jednocześnie w debacie o polityce rodzinnej pojawiają się propozycje większego wsparcia dla rodzin z co najmniej trojgiem dzieci. Nie są one jednak częścią rządowej nowelizacji. Projekt dotyczący automatycznego odnawiania świadczenia został przyjęty przez Radę Ministrów 20 października i trafił do Sejmu. Otrzymał numer druku 3267. Nowe rozwiązanie ma zacząć działać od okresu świadczeniowego 2027/2028. Rodzina 800 plus bez corocznego wniosku Dziś świadczenie jest przyznawane na okres od 1 czerwca do 31 maja kolejnego roku. Rodzic lub opiekun, który chce zachować ciągłość wypłat, musi złożyć kolejny elektroniczny wniosek do ZUS....

Czytaj więcejDetails

Prognoza płynności na 13 tygodni. Jak zobaczyć lukę w gotówce, zanim się pojawi

autor Redakcja
2026-11-03
0
Kalkulator na wydrukach z wykresami obok laptopa – prognoza płynności firmy”,

Prognoza gotówki na 13 tygodni pokazuje, w którym tygodniu firmie zabraknie pieniędzy, choć sprzedaż i faktury wyglądają dobrze. Wystarczą trzy źródła danych: faktury sprzedażowe z realnymi dniami zapłaty, faktury kosztowe oraz stałe terminy płac, składek i podatków. Aktualizowana co tydzień, daje kilka tygodni na reakcję. Dlaczego termin na fakturze nie wystarcza do planowania gotówki? Termin zapłaty wpisany na fakturze rzadko jest dniem, w którym pieniądze trafiają na rachunek. Według European Payment Report 2026 firmy Intrum (maj 2026 r., w badaniu 250 firm z Polski) umowne terminy płatności między przedsiębiorstwami wynoszą w Polsce średnio ok. 43 dni, a faktyczna zapłata przychodzi po ok. 64 dniach. Polskie firmy deklarują, że po terminie wpływa przeciętnie 11,4% ich rocznych przychodów, a 36% badanych przyznaje,...

Czytaj więcejDetails

Nowa opłata za zakupy z Temu i innych platform spoza UE. Od listopada 2 euro za każdą pozycję w zgłoszeniu

autor Dominik Bożek
2026-11-03
0
kurierzy magazyn

Od 1 listopada obowiązuje w Unii Europejskiej nowa opłata manipulacyjna dotycząca przesyłek kupowanych na odległość poza UE. Wynosi 2 euro za każdą pozycję ujętą w zgłoszeniu celnym. Zmiana obejmuje zakupy internetowe B2C, w tym zamówienia składane na platformach takich jak Temu, AliExpress czy Shein, i jest naliczana niezależnie od wartości towaru znajdującego się w przesyłce. Nowa opłata nakłada się na rozwiązania, które weszły w życie kilka miesięcy wcześniej. Od lipca przy małych przesyłkach o wartości do 150 euro obowiązuje również zryczałtowane cło w wysokości 3 euro za pozycję w zgłoszeniu celnym. W przypadku takich zakupów łączne obciążenie może więc wynieść 5 euro za każdą zgłoszoną pozycję. Zmiana dotyczy przede wszystkim zakupów realizowanych przez europejskich konsumentów na platformach spoza UE. Temu...

Czytaj więcejDetails
Więcej

Rekomendowane.

emerytka naczynia

Świadczenia przedemerytalne 2026. ZUS wypłaci czternastkę 1 października

2026-09-08
faktura odnaleziona ksiegowosc

Dyrektywa Omnibus – wszystko co musisz wiedzieć, żeby nie zapłacić 2 mln euro kary

2023-02-01

Rankingi dla firm

Ranking kont firmowych Ranking faktoringu Ranking programów do fakturowania Ranking programów KSeF Ranking kont firmowych Ranking faktoringu Ranking kantor internetowy Ranking ubezpieczenie mieszkania Kredyty dla firm Ranking najlepszych leasingów Ranking najlepszych programów dla biur rachunkowych Ranking najlepszy programów do mailingu Ranking programów do fakturowania

Poszukujesz finansowania?

Porozmawiaj z ekspertem
z efaktor!

Portal.Faktura.pl

Najświeższe i najciekawsze wiadomości z zakresu finansów firmy, prawa, podatków i księgowości.

Znajdź nas tutaj:

Newsletter

Jako pierwszy, dowiesz się o ważnych wiadomościach i wydarzeniach bezpośrednio do Twojej skrzynki odbiorczej.

Gratulacje!

Pomyślnie dołączyłeś do naszej listy subskrybentów. Potwierdź proszę swój adres e-mail. Link jest już na Twojej poczcie. 

Kategorie

  • Alarm podatkowy
  • Bez kategorii
  • Biznes
  • Biznes pod lupą
  • Finanse
  • Player
  • Podatki
  • Poradnik przedsiębiorcy
  • Prawo
  • Technologia
  • Zadbaj o swój portfel
Współpraca

Najciekawsze

microsoft siedziba 1

Globalna awaria Microsoftu. Outlook i Teams nie działają. Problemy w 74 krajach

2026-11-13
stacja paliw

Paliwowe trzęsienie ziemi na stacjach. Benzyna i diesel tanieją od 13 listopada

2026-11-12
  • Polityka prywatności
  • Regulamin usługi newsletter
  • Regulamin korzystania z serwisu

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

No Result
View All Result
  • Biznes
  • Podatki
    • KSeF Pytania i Odpowiedzi
  • Finanse
    • Faktoring dla transportu
  • Prawo
  • Ranking faktoringu – TOP 10 Ofert Faktoringu – Listopad 2026
  • Technologia

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Not enough quota to unlock this post
Unlock left : 0
Are you sure want to cancel subscription?