• Program do faktur
  • Współpraca
  • Najlepsze konta firmowe – Listopad 2026
  • Ranking faktoringu
  • KSeF Pytania i Odpowiedzi
środa, 4 listopada, 2026
Zaloguj się
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
  • Finanse
    • Faktoring dla transportu
    • Mikrofaktoring
    • Zadbaj o swój portfel
    • Poradnik przedsiębiorcy
  • Biznes
    • Biznes pod lupą
  • Podatki
    • Alarm podatkowy
    • KSeF Pytania i Odpowiedzi
  • Prawo
  • Technologia
No Result
View All Result
Portal.Faktura.pl
No Result
View All Result
Główna Finanse Zadbaj o swój portfel

Ustawa frankowa wchodzi w życie 7 sierpnia. Kiedy będzie można przestać płacić raty?

Magdalena Grochocka autor Magdalena Grochocka
2026-08-06
w Zadbaj o swój portfel
0
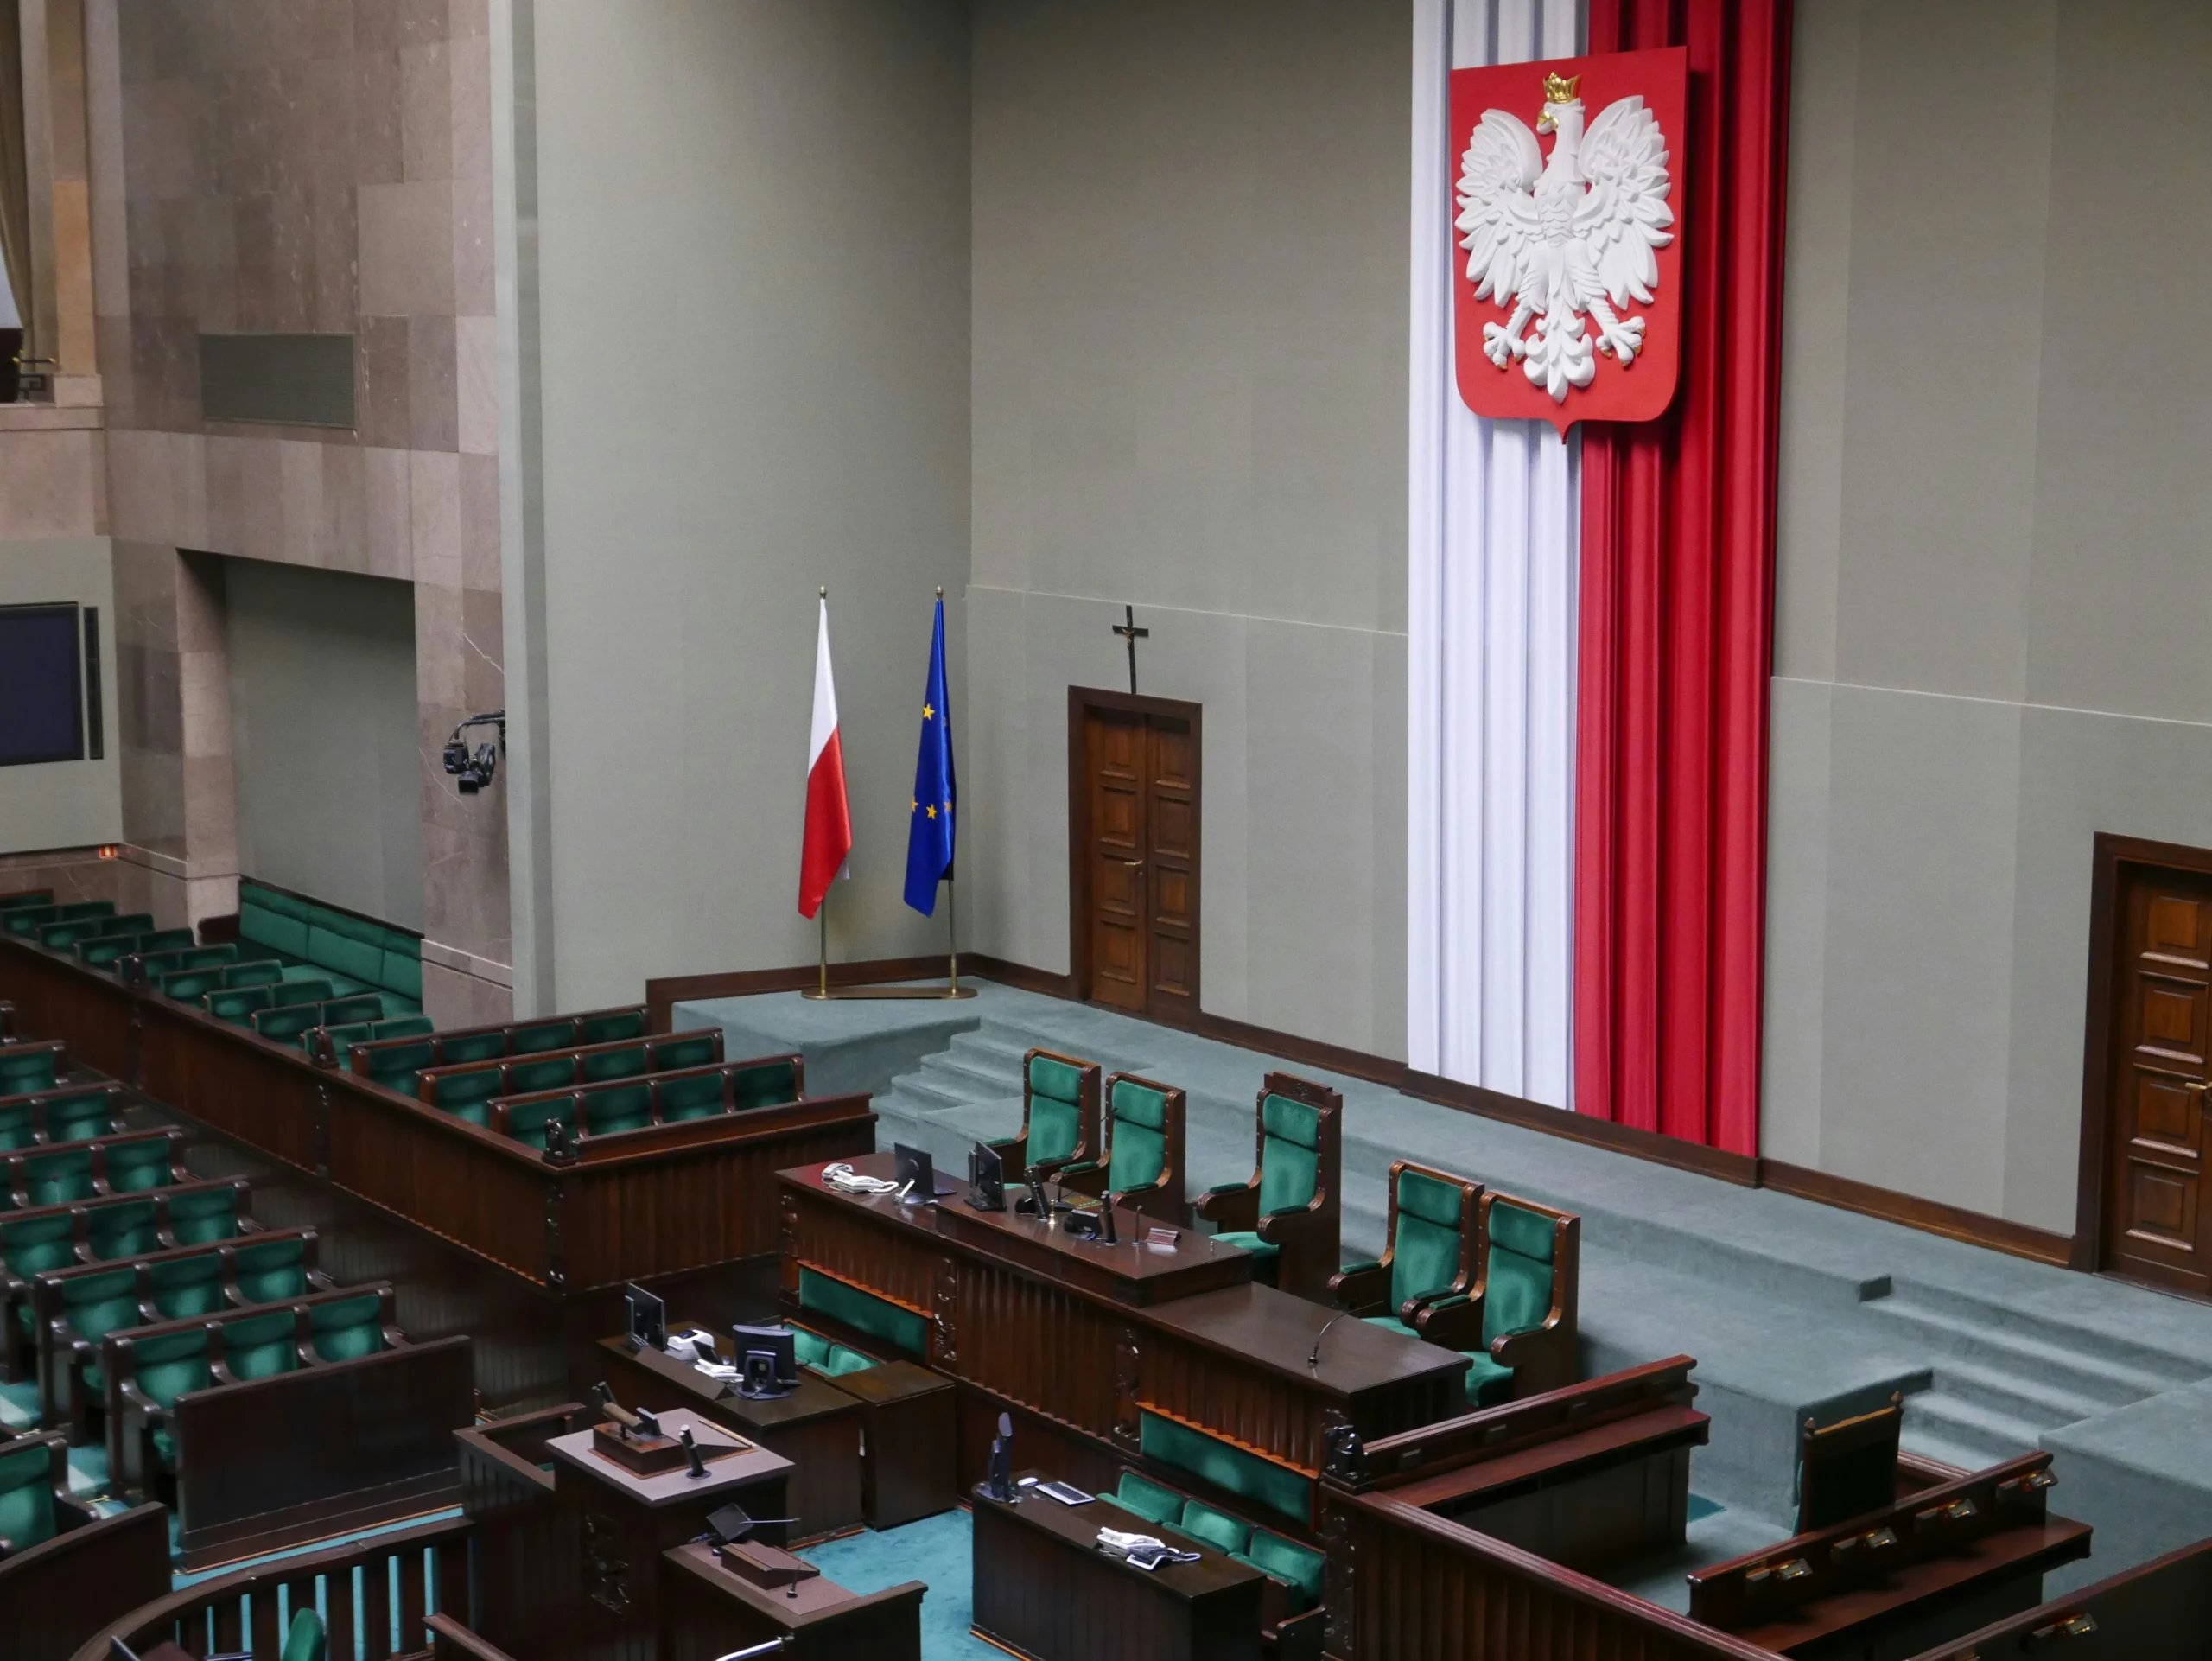
polski sejm

7 sierpnia 2026 r. wchodzi w życie tzw. ustawa frankowa, która ma przyspieszyć postępowania dotyczące kredytów denominowanych lub indeksowanych do franka szwajcarskiego. Najważniejszą zmianą dla kredytobiorców będzie automatyczne wstrzymanie obowiązku spłaty rat po doręczeniu pozwu bankowi, ale nowe przepisy zmienią również sposób prowadzenia spraw w pierwszej i drugiej instancji.

Spis treści schowaj
1 Czym jest ustawa frankowa i kiedy zaczyna obowiązywać?
2 Kogo obejmują nowe przepisy frankowe?
3 Kiedy frankowicz może przestać spłacać raty?
4 Czy bank może wypowiedzieć umowę lub zgłosić zaległość do BIK?
5 Jak ustawa frankowa ma przyspieszyć postępowania sądowe?
6 Czy roszczenia kredytobiorcy i banku będą rozliczane w jednym procesie?
7 Kiedy można odzyskać połowę opłaty sądowej?
8 Czego ustawa frankowa nie zmienia?
9 Co frankowicz powinien sprawdzić przed wstrzymaniem spłaty rat?

Czym jest ustawa frankowa i kiedy zaczyna obowiązywać?

Pod nazwą ustawy frankowej kryją się przepisy regulujące sposób prowadzenia spraw sądowych dotyczących kredytów i pożyczek hipotecznych powiązanych z frankiem szwajcarskim. Obejmują one umowy denominowane lub indeksowane do CHF i zaczną obowiązywać 7 sierpnia 2026 r.

Ustawa nie unieważnia automatycznie umów frankowych ani nie przewalutowuje kredytów. Zmienia przede wszystkim zasady prowadzenia procesów. Ma ograniczyć liczbę dodatkowych postępowań, usprawnić rozliczenia między kredytobiorcami a bankami i przyspieszyć rozpoznawanie spraw w pierwszej oraz drugiej instancji.

Dlaczego wprowadzono ustawę frankową?

Nowe przepisy mają przede wszystkim zmniejszyć obciążenie sądów sprawami dotyczącymi kredytów frankowych. Według danych Ministerstwa Sprawiedliwości za pierwszy kwartał 2026 r. stanowiły one około 25 proc. cywilnych spraw procesowych oczekujących w sądach okręgowych i aż 70 proc. spraw oczekujących w sądach apelacyjnych. Średni czas trwania postępowania cywilnego w drugiej instancji wzrósł natomiast do 17,2 miesiąca.

Uproszczenie procedur ma pozwolić sędziom szybciej rozstrzygać spory frankowiczów, a jednocześnie zwolnić część terminów potrzebnych do prowadzenia innych spraw cywilnych, m.in. dotyczących rozwodów, podziału majątku, spadków, odszkodowań czy błędów medycznych. Ustawa ma więc usprawnić nie tylko postępowania między kredytobiorcami a bankami, lecz także funkcjonowanie całych wydziałów cywilnych.

Kogo obejmują nowe przepisy frankowe?

Ustawa obejmuje sprawy dotyczące kredytów i pożyczek hipotecznych denominowanych lub indeksowanych do franka szwajcarskiego. Z nowych zasad będą mogli korzystać przede wszystkim konsumenci, którzy zawarli z bankiem taką umowę i dochodzą swoich praw przed sądem.

Przepisy mogą mieć zastosowanie również do spadkobierców kredytobiorcy, poręczycieli, osób, które przystąpiły do długu, oraz właścicieli nieruchomości obciążonej hipoteką zabezpieczającą kredyt frankowy. Obejmą zarówno nowe sprawy, jak i postępowania rozpoczęte przed 7 sierpnia 2026 r., jeżeli nie zostały jeszcze prawomocnie zakończone.

Ustawa dotyczy wyłącznie umów powiązanych z frankiem szwajcarskim. Nie obejmuje kredytów indeksowanych lub denominowanych do euro, dolara ani innych walut.

Kiedy frankowicz może przestać spłacać raty?

Frankowicz będzie mógł wstrzymać spłatę rat od chwili skutecznego doręczenia bankowi odpisu pozwu. Samo wniesienie pozwu do sądu nie wystarczy, dlatego przed zaprzestaniem płatności trzeba upewnić się, że bank rzeczywiście go otrzymał. Wstrzymanie nastąpi automatycznie i będzie obowiązywać do prawomocnego zakończenia postępowania, bez konieczności składania osobnego wniosku o zabezpieczenie ani oczekiwania na postanowienie sądu. W sprawach wszczętych wcześniej, w których pozew doręczono bankowi przed 7 sierpnia 2026 r., obowiązek spłaty rat zostanie wstrzymany z dniem wejścia ustawy w życie. Nierozpoznane wnioski o zabezpieczenie oraz zażalenia dotyczące wstrzymania rat zostaną natomiast umorzone z mocy prawa.

Czy bank może wypowiedzieć umowę lub zgłosić zaległość do BIK?

Wstrzymanie spłaty rat na podstawie ustawy nie będzie traktowane jako naruszenie umowy kredytowej. Bank nie będzie mógł z tego powodu wypowiedzieć umowy, naliczać konsekwencji przewidzianych dla zaległości ani uznać kredytobiorcy za osobę, która nie wywiązuje się ze swoich zobowiązań.

Informacja o nieopłaconych ratach objętych ustawowym wstrzymaniem nie powinna również trafić do Biura Informacji Kredytowej ani biura informacji gospodarczej. Jeżeli bank przekazał takie dane wcześniej, będzie zobowiązany do ich usunięcia zgodnie z procedurą określoną w ustawie.

Ochrona dotyczy jednak wyłącznie rat, których obowiązek zapłaty został skutecznie wstrzymany. Kredytobiorca powinien więc upewnić się, że pozew został doręczony bankowi i od jakiej dokładnie daty działa ustawowe wstrzymanie.

Jak ustawa frankowa ma przyspieszyć postępowania sądowe?

Nowe przepisy upraszczają sposób prowadzenia spraw frankowych zarówno w pierwszej, jak i w drugiej instancji. Sąd pierwszej instancji będzie mógł rozpoznać sprawę na posiedzeniu niejawnym również wtedy, gdy jedna ze stron złożyła wniosek o jej wysłuchanie na rozprawie. Możliwe będzie również zdalne przesłuchanie świadka mimo sprzeciwu strony oraz odebranie zeznań kredytobiorcy lub przedstawiciela banku w formie pisemnej.

Ustawa pozwala ponadto na sporządzanie skróconych uzasadnień wyroków, jeżeli okoliczności sprawy na to pozwalają. Apelacje i zażalenia będą co do zasady rozpoznawane przez jednego sędziego, a sąd drugiej instancji również będzie mógł wydać rozstrzygnięcie na posiedzeniu niejawnym mimo wniosku o przeprowadzenie rozprawy. Zmiany mają ograniczyć liczbę czasochłonnych czynności, nie gwarantują jednak, że każda sprawa frankowa zakończy się w określonym terminie.

Czy roszczenia kredytobiorcy i banku będą rozliczane w jednym procesie?

Ustawa rozszerza możliwość wniesienia powództwa wzajemnego. W sprawie rozpoczętej przez frankowicza bank będzie mógł zgłosić własne roszczenie aż do zamknięcia rozprawy przed sądem pierwszej instancji. Jeżeli sprawa będzie rozpoznawana na posiedzeniu niejawnym, termin ten upłynie dopiero z chwilą wydania wyroku.

Rozwiązanie ma umożliwić rozliczenie roszczeń obu stron w ramach jednego postępowania. Przykładowo sąd może jednocześnie rozpoznać żądanie kredytobiorcy dotyczące nieważności umowy i roszczenie banku o zwrot wypłaconego kapitału. Nie oznacza to jednak, że wszystkie sprawy zawsze będą prowadzone łącznie. Sąd może wyłączyć powództwo wzajemne do osobnego postępowania, jeżeli jego wspólne rozpoznanie nadmiernie przedłużyłoby proces.

Podobne artykuły
Kalkulator na wydrukach z wykresami obok laptopa – prognoza płynności firmy”,

Prognoza płynności na 13 tygodni. Jak zobaczyć lukę w gotówce, zanim się pojawi

2026-11-03
biznesman patrzy na zegarek

Polska Strefa Inwestycji po zmianach. Firmy mogą zyskać więcej czasu na ulgę podatkową

2026-10-27
analiza finansowanie

Kredyt nie zawsze jest najlepszym rozwiązaniem. Jak dobrać finansowanie do potrzeb firmy?

2026-11-04
wniosek o dotacje

Dotacja na magazyny energii i ciepła. Do 19 tys. zł, wnioski od 20 października

2026-10-10
pedzacy samochod

Kredyty i leasing bez WIBOR. Co POLSTR zmieni dla firm od 2027 r.?

2026-10-09
rolnicy doplaty

Dopłaty do nawozów i paliwa jeden formularz dwa wnioski i niepewna wypłata

2026-10-07

Kiedy można odzyskać połowę opłaty sądowej?

Ustawa wprowadza czasową zachętę do wycofywania pozwów, apelacji i skarg kasacyjnych w sprawach frankowych. Jeżeli strona cofnie taki środek w ciągu sześciu miesięcy od wejścia nowych przepisów w życie, sąd zwróci połowę uiszczonej opłaty.

Rozwiązanie może mieć znaczenie przede wszystkim w sprawach, w których dalsze prowadzenie postępowania nie jest już opłacalne lub strony zdecydują się na ugodę. Ma ono zachęcić kredytobiorców i banki do rezygnacji z części sporów oraz ograniczyć liczbę spraw pozostających w sądach drugiej instancji i w Sądzie Najwyższym.

Zwrot nie nastąpi jednak automatycznie tylko dlatego, że postępowanie zakończyło się wcześniej. Konieczne będzie skuteczne cofnięcie pozwu, apelacji albo skargi kasacyjnej w terminie przewidzianym w ustawie.

Czego ustawa frankowa nie zmienia?

Wejście nowych przepisów w życie nie spowoduje automatycznego unieważnienia umów frankowych ani przewalutowania kredytów. Ustawa nie przesądza również, że każda osoba posiadająca kredyt powiązany z CHF wygra sprawę z bankiem lub odzyska wszystkie wpłacone pieniądze. O ważności umowy i wysokości wzajemnych rozliczeń nadal będzie decydował sąd na podstawie okoliczności konkretnej sprawy.

Nowe regulacje dotyczą przede wszystkim sposobu prowadzenia postępowań. Mają ograniczyć liczbę dodatkowych czynności i usprawnić pracę sądów, ale nie gwarantują wydania wyroku w określonym terminie. Nie oznaczają też, że każdy frankowicz może 7 sierpnia przestać płacić raty – ustawowe wstrzymanie spłaty nastąpi dopiero po skutecznym doręczeniu pozwu bankowi.

Co frankowicz powinien sprawdzić przed wstrzymaniem spłaty rat?

Kredytobiorca nie powinien przerywać spłaty wyłącznie dlatego, że pozew został złożony w sądzie. Ustawowe wstrzymanie obowiązku płacenia rat zaczyna działać dopiero po skutecznym doręczeniu pozwu bankowi. Przed podjęciem decyzji należy więc sprawdzić:

  • czy umowa dotyczy kredytu lub pożyczki hipotecznej denominowanej albo indeksowanej do franka szwajcarskiego,
  • czy odpis pozwu został już doręczony bankowi,
  • w jakim dniu nastąpiło doręczenie,
  • czy w sprawie złożono wcześniej wniosek o zabezpieczenie,
  • czy bank przekazał informację o zaległości do BIK lub biura informacji gospodarczej,
  • czy bank zgłosił własne roszczenie wobec kredytobiorcy.

Datę doręczenia pozwu można ustalić na podstawie akt sprawy lub informacji dostępnych w Portalu Informacyjnym Sądów Powszechnych. Jeżeli nie wynika z nich jednoznacznie, że bank otrzymał pozew, zaprzestanie płacenia rat może być przedwczesne.

Podsumowując

Ustawa frankowa ma przyspieszyć rozpoznawanie sporów z bankami i uprościć część procedur sądowych. Dla kredytobiorców najważniejsze będzie automatyczne wstrzymanie spłaty rat po doręczeniu pozwu bankowi. Nowe przepisy nie unieważniają jednak umów z mocy prawa i nie przesądzają wyniku postępowania.
5/5 - (1 vote)
Tags: frankowiczeustawa frankowaZadbaj o swój portfel
Share2Share
Magdalena Grochocka

Magdalena Grochocka

Dziennikarka, copywriterka, marketingowiec. Ukończyła Międzywydziałowe Studia Wschodniosłowiańskie i dziennikarstwo na Uniwersytecie Warszawskim. Od wielu lat związana z digital marketingiem. W ostatnim czasie skupia się już wyłącznie na tworzeniu treści. W kręgu jej zainteresowań jest szeroko pojęty marketing, ale również nowoczesne technologie (w tym AI), biznes czy ESG. W wolnych chwilach trenuje grę w scrabble i bywa na ogólnopolskich turniejach organizowanych przez Polską Federację Scrabble. W związku z tym zainteresowaniem zgłębia tajniki nie tylko strategii, ale także poznaje nieznane słowa, studiując słowniki.

Podobne Wpisy

Prognoza płynności na 13 tygodni. Jak zobaczyć lukę w gotówce, zanim się pojawi

autor Redakcja
2026-11-03
0
Kalkulator na wydrukach z wykresami obok laptopa – prognoza płynności firmy”,

Prognoza gotówki na 13 tygodni pokazuje, w którym tygodniu firmie zabraknie pieniędzy, choć sprzedaż i faktury wyglądają dobrze. Wystarczą trzy źródła danych: faktury sprzedażowe z realnymi dniami zapłaty, faktury kosztowe oraz stałe terminy płac, składek i podatków. Aktualizowana co tydzień, daje kilka tygodni na reakcję. Dlaczego termin na fakturze nie wystarcza do planowania gotówki? Termin zapłaty wpisany na fakturze rzadko jest dniem, w którym pieniądze trafiają na rachunek. Według European Payment Report 2026 firmy Intrum (maj 2026 r., w badaniu 250 firm z Polski) umowne terminy płatności między przedsiębiorstwami wynoszą w Polsce średnio ok. 43 dni, a faktyczna zapłata przychodzi po ok. 64 dniach. Polskie firmy deklarują, że po terminie wpływa przeciętnie 11,4% ich rocznych przychodów, a 36% badanych przyznaje,...

Czytaj więcejDetails

Polska Strefa Inwestycji po zmianach. Firmy mogą zyskać więcej czasu na ulgę podatkową

autor Dominik Bożek
2026-10-27
0
biznesman patrzy na zegarek

Sejm uchwalił ustawę zmieniającą Polską Strefę Inwestycji 22 października 2026 r. Dzień później dokument trafił do Senatu jako druk nr 892. Ustawa jeszcze nie obowiązuje, dlatego firma nie powinna traktować zapowiedzianych korzyści jako praw nabytych ani pewnej podstawy planu inwestycyjnego. Dłuższy okres korzystania ze zwolnienia podatkowego może wpłynąć na opłacalność inwestycji. Między ustawą uchwaloną przez Sejm a ulgą dostępną dla konkretnej firmy pozostaje jednak kilka warunków. Senat może przyjąć ustawę bez zmian, wprowadzić poprawki albo ją odrzucić. Następnie możliwy jest powrót dokumentu do Sejmu. Potrzebne są jeszcze decyzja Prezydenta i ogłoszenie ustawy. Termin rozpatrzenia druku 892 przez Senat upływa 22 listopada 2026 r. Dla przedsiębiorcy oznacza to konieczność porównania dwóch porządków: zasad obowiązujących obecnie oraz rozwiązań, które Sejm dopiero uchwalił....

Czytaj więcejDetails

Kredyt nie zawsze jest najlepszym rozwiązaniem. Jak dobrać finansowanie do potrzeb firmy?

autor Dominik Bożek
2026-11-04
0
analiza finansowanie

Firma potrzebuje dodatkowych 500 tys. zł. Czy powinna wystąpić o kredyt, skorzystać z faktoringu, czy poszukać innego rozwiązania? Odpowiedź zależy nie tylko od jej kondycji finansowej, ale przede wszystkim od tego, na co mają zostać przeznaczone pieniądze. Innego finansowania wymaga zakup maszyny, a innego realizacja nowych zamówień czy oczekiwanie na zapłatę od kontrahenta. Wybór niewłaściwego produktu może zwiększyć koszty działalności, nawet jeśli przedsiębiorstwo bez problemu uzyska potrzebną kwotę. Cel finansowania ważniejszy od jego wysokości Przedsiębiorcy poszukujący dodatkowego kapitału często rozpoczynają rozmowę z instytucją finansową od określenia potrzebnej kwoty. Tymczasem wysokość finansowania nie przesądza jeszcze o wyborze odpowiedniego rozwiązania. Znaczenie ma przede wszystkim cel, okres, na jaki firma potrzebuje pieniędzy, oraz źródło ich późniejszej spłaty. Najważniejsze są rodzaj i cel finansowania....

Czytaj więcejDetails

Dotacja na magazyny energii i ciepła. Do 19 tys. zł, wnioski od 20 października

autor Dominik Bożek
2026-10-10
0
wniosek o dotacje

Od 20 października 2026 r. właściciele mikroinstalacji odnawialnych źródeł energii będą mogli ubiegać się o dofinansowanie przydomowych magazynów. Budżet programu wynosi 1 mld zł, a łączne wsparcie może sięgnąć 19 tys. zł na jeden punkt poboru energii. Wysokość dotacji zależy jednak od kosztów inwestycji, parametrów urządzeń i sposobu rozliczania prądu. Nowy nabór obejmie zakup i montaż magazynów energii elektrycznej oraz magazynów ciepła. Dofinansowanie może objąć również falownik hybrydowy lub równoważne urządzenie, jeżeli jest potrzebne do współpracy magazynu z instalacją OZE. Program nie służy więc finansowaniu samych paneli fotowoltaicznych, lecz lepszemu wykorzystaniu energii, którą prosument już produkuje. Dotacja do magazynu energii zależy od kilku limitów Dla prosumentów rozliczających się w systemie net-billing maksymalna dopłata do magazynu energii elektrycznej wyniesie 16 tys....

Czytaj więcejDetails

Kredyty i leasing bez WIBOR. Co POLSTR zmieni dla firm od 2027 r.?

autor Magdalena Grochocka
2026-10-09
0
pedzacy samochod

Od 2027 r. nowe kredyty, leasingi i inne formy finansowania firm mają stopniowo odchodzić od WIBOR na rzecz POLSTR. Dla przedsiębiorców zmiana będzie miała znaczenie nie tylko przy oprocentowaniu, ale również przy porównywaniu ofert, kosztów finansowania i warunków umów. Co dokładnie zmieni się w finansowaniu firm od 2027 roku? Od początku 2027 r. WIBOR i WIBID mają przestać być stosowane w nowych umowach i instrumentach finansowych. W przypadku finansowania w złotych rolę podstawowego wskaźnika referencyjnego ma przejmować POLSTR, który został wskazany jako docelowy następca WIBOR-u. Nie oznacza to jednak, że 1 stycznia 2027 r. automatycznie zmienią się wszystkie istniejące kredyty czy umowy leasingowe. WIBOR 1M, 3M i 6M ma być publikowany do 31 grudnia 2036 r., co ma umożliwić dalsze...

Czytaj więcejDetails

Dopłaty do nawozów i paliwa jeden formularz dwa wnioski i niepewna wypłata

autor Dominik Bożek
2026-10-07
0
rolnicy doplaty

Od 1 do 23 października 2026 r. ARiMR przyjmuje wnioski o nadzwyczajne wsparcie do nawozów i oleju napędowego kupionych od 1 marca do 31 sierpnia. Pomoc jest przeznaczona dla gospodarstw, które poniosły stratę gospodarczą w związku z kryzysem, a w ścieżce nawozowej dodatkowo spełniają warunek MŚP. Wyjaśniamy, jak przygotować dokumenty do obu rodzajów pomocy, jak działają limity i dlaczego wynik kalkulacji nie przesądza jeszcze o wypłacie. Źródło: komunikat ARiMR z 6.10.2026; instrukcja ARiMR; rozporządzenie § 5 i § 9 Jeden ekran dwa odrębne wnioski W Portalu Rolnika procedura rozpoczyna się od jednego formularza. Można w nim zaznaczyć pomoc do nawozów, paliwa albo oba zakresy. To rozwiązanie techniczne. Przepisy wymagają jednak złożenia dwóch odrębnych wniosków, gdy rolnik ubiega się o oba...

Czytaj więcejDetails

Dochód nie ma znaczenia. 6 października rusza kolejna pula 300 zł na wyjazd

autor Dominik Bożek
2026-10-05
0
wniosek o dotacje

Dochód nie decyduje o możliwości skorzystania z części dopłat do krajowego wypoczynku. Osoby spełniające warunki programu Czek Turystyczny mogą otrzymać od 300 do 600 zł na pobyt w wybranych regionach Polski. Już 6 października rusza druga tura naboru na Podkarpaciu. W tej części programu do zdobycia będzie czek o wartości 300 zł. Czek Turystyczny nie jest świadczeniem wypłacanym na konto. Pieniądze można przeznaczyć wyłącznie na pobyt w obiekcie uczestniczącym w programie. W przypadku Podkarpacia konieczna jest rezerwacja obejmująca przynajmniej dwie noce. Druga tura rozpocznie się 6 października 2026 roku o godz. 12. Formularz ma zostać udostępniony na stronie programu prowadzonego przez Podkarpacką Regionalną Organizację Turystyczną. Liczba czeków jest ograniczona, dlatego o ich przyznaniu decyduje kolejność prawidłowo złożonych zgłoszeń. Dochód nie...

Czytaj więcejDetails

Ceny paliw dzisiaj mocno w dół. Benzyna 95 maksymalnie po 6,73 zł, diesel po 7,88 zł

autor Dominik Bożek
2026-10-03
0
tankowanie

Ceny paliw dzisiaj są wyraźnie niższe niż jeszcze w piątek. Od północy z 2 na 3 października na polskich stacjach ponownie obowiązują maksymalne ceny benzyny i oleju napędowego. Benzyna 95 może kosztować najwyżej 6,73 zł za litr, benzyna 98 – 7,59 zł, a olej napędowy – 7,88 zł. Na części stacji ceny są jeszcze o kilka groszy niższe. Obniżka cen paliw zaczęła być widoczna na pylonach tuż po północy. To efekt uruchomienia trzeciej w tym roku odsłony programu „Ceny Paliwa Niżej”. Od 3 października ponownie działa obniżona stawka VAT, zmniejszona została również akcyza. Jednocześnie Minister Energii ustalił maksymalne ceny detaliczne. Obecne limity obowiązują od soboty 3 października do poniedziałku 5 października włącznie. Ceny paliw dzisiaj: benzyna 95 do 6,73 zł,...

Czytaj więcejDetails
Więcej

Rekomendowane.

zima kierowca

Wielu kierowców nadal popełnia te błędy zimą – te grożą wysokimi mandatami i punktami karnymi

2025-02-17
cyberatak haker

Fałszywy mObywatel w rękach tysięcy osób. Policja zapowiada kolejne zatrzymania

2026-10-27

Rankingi dla firm

Ranking kont firmowych Ranking faktoringu Ranking programów do fakturowania Ranking programów KSeF Ranking kont firmowych Ranking faktoringu Ranking kantor internetowy Ranking ubezpieczenie mieszkania Kredyty dla firm Ranking najlepszych leasingów Ranking najlepszych programów dla biur rachunkowych Ranking najlepszy programów do mailingu Ranking programów do fakturowania

Poszukujesz finansowania?

Porozmawiaj z ekspertem
z efaktor!

Portal.Faktura.pl

Najświeższe i najciekawsze wiadomości z zakresu finansów firmy, prawa, podatków i księgowości.

Znajdź nas tutaj:

Newsletter

Jako pierwszy, dowiesz się o ważnych wiadomościach i wydarzeniach bezpośrednio do Twojej skrzynki odbiorczej.

Gratulacje!

Pomyślnie dołączyłeś do naszej listy subskrybentów. Potwierdź proszę swój adres e-mail. Link jest już na Twojej poczcie. 

Kategorie

  • Alarm podatkowy
  • Bez kategorii
  • Biznes
  • Biznes pod lupą
  • Finanse
  • Player
  • Podatki
  • Poradnik przedsiębiorcy
  • Prawo
  • Technologia
  • Zadbaj o swój portfel
Współpraca

Najciekawsze

flaga unia europejska

Drewno, kawa i kakao pod lupą UE. Które polskie firmy obejmie EUDR?

2026-11-04
tankowanie stacja

Ponad 550 stacji paliw Moya zmieniło właściciela. Nowi inwestorzy zapowiadają dalszą ekspansję

2026-11-04
  • Polityka prywatności
  • Regulamin usługi newsletter
  • Regulamin korzystania z serwisu

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

No Result
View All Result
  • Biznes
  • Podatki
    • KSeF Pytania i Odpowiedzi
  • Finanse
    • Faktoring dla transportu
  • Prawo
  • Ranking faktoringu – TOP 10 Ofert Faktoringu – Listopad 2026
  • Technologia

© 2026 - Najświeższe informacje ze świata finansów i biznesu by Faktura.pl
Projekt i realizacja Digital Daniel Król

Not enough quota to unlock this post
Unlock left : 0
Are you sure want to cancel subscription?