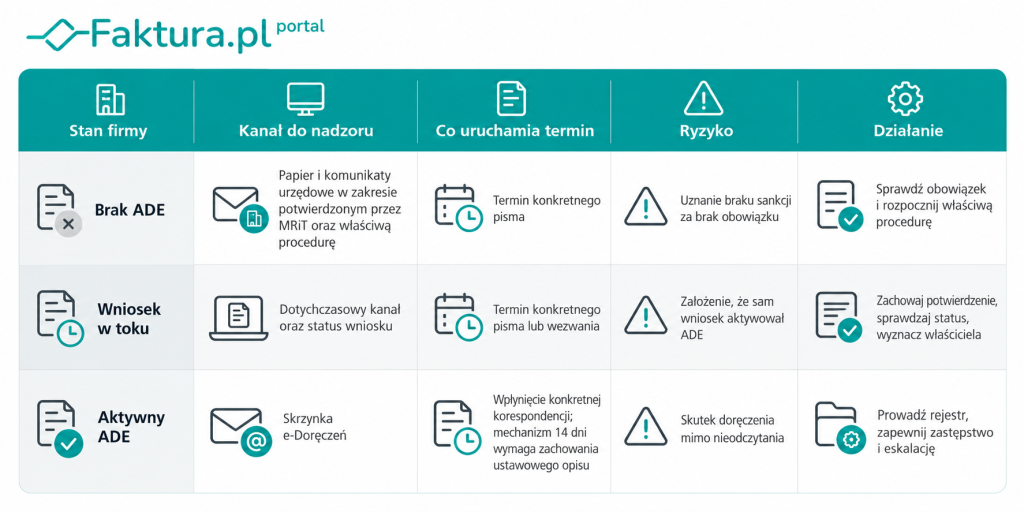
Brak sankcji za nieutworzenie adresu do e-Doręczeń nie usuwa obowiązku ani ryzyka przeoczenia pisma. Działanie firmy zależy od tego, czy nie ma jeszcze ADE, czeka na rozpatrzenie wniosku, czy korzysta już z aktywnej skrzynki.
Po 1 października przedsiębiorcy nie są w jednej sytuacji. Inaczej działa firma bez adresu, inaczej ta, której wniosek czeka na rozpatrzenie, a jeszcze inaczej przedsiębiorca z aktywną skrzynką. Najpierw trzeba więc ustalić stan firmy, a dopiero później ocenić kanał doręczenia i termin reakcji.
Nie masz ADE. Najpierw ustal, czy obowiązek już cię dotyczy
Jeżeli jesteś przedsiębiorcą objętym obowiązkiem e-Doręczeń, brak kary za niedotrzymanie terminu nie oznacza, że obowiązek przestał istnieć. Ministerstwo Rozwoju i Technologii poinformowało 1 października 2026 r., że nie ma sankcji za niezałożenie adresu przed tą datą. Jednocześnie przedsiębiorcy powinni dokończyć proces uzyskania i aktywacji adresu.
Adres do doręczeń elektronicznych to firmowy adres używany do oficjalnej korespondencji elektronicznej. Po aktywacji publicznego ADE jest on automatycznie wpisywany do Bazy Adresów Elektronicznych (BAE). W przypadku adresu utworzonego u kwalifikowanego dostawcy konieczny jest jego wpis do BAE.
Dla przedsiębiorców wpisanych do CEIDG do 31 grudnia 2024 r., którzy nie zostali objęci obowiązkiem wcześniej, termin na wdrożenie e-Doręczeń minął 30 września 2026 r. Od 1 października 2026 r. powinni posiadać aktywny adres do e-Doręczeń.
Jeżeli nadal nie masz ADE, najpierw sprawdź, czy w twoim przypadku obowiązek nie powstał wcześniej – na przykład w związku ze zmianą wpisu w CEIDG po 30 czerwca 2025 r. Następnie sprawdź, czy wcześniej rozpoczęty wniosek nie został już zarejestrowany, zamiast automatycznie składać kolejny.
Wniosek w toku nie oznacza aktywnej skrzynki
Samo wysłanie wniosku o adres do e-Doręczeń nie oznacza jeszcze, że przedsiębiorca ma aktywną skrzynkę i może traktować proces jako zakończony.
Przy publicznej usłudze po utworzeniu adresu trzeba go jeszcze aktywować. Dopiero aktywacja umożliwia korzystanie ze skrzynki i powoduje automatyczny wpis adresu do BAE.
MRiT w komunikacie z 1 października zaleciło, aby przy przeciążeniu systemu nie ponawiać wielokrotnie tych samych czynności. Po przetworzeniu wniosku użytkownik otrzymuje informację e-mail, a aktywację wykonuje po zalogowaniu do skrzynki e-Doręczeń w Biznes.gov.pl. Ministerstwo wskazało również, że ponowne wykonywanie tych samych operacji może wydłużyć obsługę albo doprowadzić do błędu.
Jeżeli twój wniosek jest w toku:
- zachowaj potwierdzenie jego złożenia,
- sprawdzaj status wniosku,
- nie zakładaj, że wysłanie formularza oznacza aktywację ADE,
- do czasu aktywowania skrzynki kontroluj dotychczasowy kanał korespondencji,
- ustal, kto w firmie odpowiada za sprawdzenie statusu i dokończenie procesu.

Aktywna skrzynka. Od kiedy liczy się 14 dni
Czternaście dni nie biegnie od momentu aktywowania skrzynki. Mechanizm ten dotyczy konkretnej korespondencji, która wpłynęła na aktywny adres do doręczeń elektronicznych.
Art. 41 ust. 1 pkt 3 ustawy o doręczeniach elektronicznych przewiduje wystawienie dowodu otrzymania po upływie 14 dni od dnia wpłynięcia korespondencji wysłanej przez podmiot publiczny na ADE podmiotu niepublicznego, jeżeli adresat wcześniej jej nie odebrał.
Z kolei zgodnie z art. 42 ust. 2 taką korespondencję uznaje się za doręczoną w dniu następującym po upływie 14 dni od wskazanego w dowodzie otrzymania dnia jej wpłynięcia na ADE.
Oznacza to, że pismo może wywołać skutek doręczenia, mimo że przedsiębiorca faktycznie go nie przeczytał.
Dlatego aktywacja skrzynki nie powinna być traktowana jako koniec zadania. Od tego momentu trzeba zorganizować regularną obsługę korespondencji. Dobrym rozwiązaniem organizacyjnym jest zapisanie daty wpływu ważnego pisma, wskazanie osoby odpowiedzialnej za jego obsługę oraz ustalenie, komu sprawa ma zostać przekazana, jeśli wymaga pilnej reakcji.
Rejestr wpływu, zastępstwo czy wewnętrzna procedura eskalacji są rozwiązaniami organizacyjnymi – ustawa nie nakłada na przedsiębiorcę odrębnego obowiązku wprowadzenia takiego systemu.
Czy urząd nadal wyśle pismo papierowe
Według komunikatu MRiT z 1 października 2026 r., jeżeli przedsiębiorca nie ma jeszcze adresu do e-Doręczeń albo jego adres nie został aktywowany, korespondencja z urzędu ma być dostarczana w formie papierowej, tak jak dotychczas.
Nie należy jednak wyciągać z tego wniosku, że w każdej możliwej procedurze i w każdym postępowaniu urząd zawsze zastosuje identyczny sposób doręczenia. Komunikat ministerstwa opisuje sytuację przedsiębiorców po terminie wdrożenia e-Doręczeń, ale przy konkretnej sprawie należy uwzględnić również przepisy regulujące daną procedurę.
Najważniejsze z punktu widzenia przedsiębiorcy jest więc to, żeby brak ADE nie prowadził do zaprzestania kontrolowania korespondencji papierowej.
Po aktywowaniu firmowego adresu sytuacja się zmienia. Oficjalna informacja dla przedsiębiorców wskazuje, że wpisanie adresu firmy do BAE powoduje, że urzędy korzystające z e-Doręczeń kierują korespondencję na ten adres elektronicznie.
Kto w firmie ma pilnować skrzynki i co robić podczas nieobecności
W przypadku jednoosobowej działalności gospodarczej przedsiębiorca może sam zarządzać swoją skrzynką albo wyznaczyć administratora.
Samo podpisanie umowy z biurem rachunkowym nie oznacza jednak, że księgowy automatycznie uzyskuje dostęp do e-Doręczeń przedsiębiorcy. Jeżeli korespondencję ma obsługiwać inna osoba, musi posiadać właściwe uprawnienia w systemie.
Warto również zwrócić uwagę na powiadomienia e-mail. Mogą one informować o oczekującej korespondencji, ale są tylko narzędziem pomocniczym. To nie od otrzymania lub przeczytania wiadomości e-mail zależy skutek prawny doręczenia.
Dlatego po aktywowaniu skrzynki dobrze ustalić trzy rzeczy: kto regularnie ją sprawdza, kto robi to podczas nieobecności tej osoby i co dzieje się z pismem wymagającym szybkiej reakcji.
Takie zastępstwo czy wewnętrzny obieg dokumentu jest rekomendacją organizacyjną, a nie dodatkowym obowiązkiem ustawowym.
Co zmieniły utrudnienia Biznes.gov.pl z 29 września
29 września MRiT poinformowało o czasowych problemach z częścią usług Biznes.gov.pl. Utrudnienia dotyczyły między innymi zakładania i aktywowania ADE, wybranych czynności w CEIDG, logowania oraz operacji wymagających kodu weryfikacyjnego.
Ministerstwo zalecało, aby po wystąpieniu błędu najpierw sprawdzić, czy wcześniejszy wniosek został zarejestrowany albo czy proces nie został już rozpoczęty. Wielokrotne powtarzanie tej samej czynności mogło powodować kolejne błędy i wydłużać obsługę.
30 września resort poinformował także o wdrażaniu mechanizmu zarządzania zwiększonym ruchem użytkowników. Dzień później nadal wskazywał na utrudnienia związane z dużym zainteresowaniem usługą.
Te komunikaty wyjaśniają sytuację z przełomu września i października. Nie należy jednak na ich podstawie przesądzać o aktualnym stanie każdej usługi w Biznes.gov.pl. Przy problemach technicznych najlepiej sprawdzić bieżące komunikaty przed ponownym wykonywaniem tej samej operacji.
Coraz więcej obowiązków firmy przenosi się do internetu. Księgowość też możesz uprościć
e-Doręczenia to kolejny element cyfryzacji kontaktów przedsiębiorcy z administracją. Równolegle firmy muszą obsługiwać KSeF, rozliczać podatki i ZUS, pilnować faktur oraz dokumentów kosztowych. Im więcej systemów, tym łatwiej stracić czas na czynności administracyjne.
Podobne artykuły



W Faktura.pl fakturowanie, KSeF i księgowość online są dostępne w jednym miejscu. Faktury przychodowe i kosztowe mogą trafiać bezpośrednio z KSeF, program pomaga je zaksięgować, wylicza podatki i składki ZUS, a dokumenty można przechowywać w wirtualnym segregatorze. W razie pytań dostępne jest również wsparcie ekspertów księgowych.
Księgowość online w Faktura.pl można testować przez 30 dni bezpłatnie. Po okresie próbnym przedsiębiorca sam decyduje, czy chce dalej korzystać z usługi.
Sprawdź księgowość online w Faktura.pl
Kogo obejmuje obowiązek i dlaczego data wpisu do CEIDG nie wystarcza
Dla przedsiębiorców wpisanych do CEIDG do 31 grudnia 2024 r. zasadniczym terminem wdrożenia e-Doręczeń był 1 października 2026 r.
Nie oznacza to jednak, że każdy przedsiębiorca z tej grupy po raz pierwszy został objęty obowiązkiem właśnie tego dnia.
Przedsiębiorcy wpisani do CEIDG do końca 2024 r., którzy nie mieli ADE w BAE i po 30 czerwca 2025 r. składali wniosek o zmianę wpisu w CEIDG, mogli zostać objęci obowiązkiem wcześniej – w związku z dokonywaną zmianą.
Dotyczyło to między innymi sytuacji, w których przedsiębiorca aktualizował dane firmy, zmieniał adres, kody PKD, zawieszał działalność lub ją wznawiał.
Dlatego przy ustalaniu własnej sytuacji nie wystarczy sprawdzić wyłącznie daty założenia działalności. Trzeba również zweryfikować późniejsze zmiany wpisu oraz to, czy przy którejś z nich nie został już utworzony albo zgłoszony firmowy adres do doręczeń elektronicznych.
Firmowy ADE można sprawdzić między innymi we wpisie CEIDG oraz po zalogowaniu do usług e-Doręczeń. Osobisty adres założony dla przedsiębiorcy jako osoby fizycznej nie zastępuje odrębnego adresu używanego przez firmę.
Co zrobić dziś w swoim stanie
Jeżeli nie masz ADE: ustal, czy obowiązek już cię obejmuje, sprawdź korespondencję w dotychczasowym kanale i rozpocznij lub dokończ procedurę uzyskania adresu. Brak sankcji za przekroczenie terminu nie oznacza zniesienia obowiązku.
Jeżeli wniosek jest w toku: nie składaj automatycznie kolejnego. Sprawdź status dotychczasowego wniosku, zachowaj jego potwierdzenie i dopilnuj aktywowania adresu po jego utworzeniu.
Jeżeli masz aktywny ADE: najważniejsze staje się regularne kontrolowanie skrzynki. Czternaście dni wiąże się z wpłynięciem konkretnej korespondencji na ADE, a nie z samą datą aktywowania adresu. Ustal więc, kto odbiera pisma, kto zastępuje tę osobę i jak szybko ważna korespondencja trafia do osoby odpowiedzialnej za reakcję.
Aby sprawdzić, który program jest dla Ciebie optymalny, zobacz ranking księgowości online serwisu Pieniądze Dla Firm