Nie każda firma musi ręcznie zmieniać kody PKD do 31 grudnia 2026 r. Decyzja zależy od rejestru, sposobu mapowania i tego, czy kod po konwersji będzie odpowiadał faktycznej działalności.
Kod 62.01.Z wyglądał przez lata jak jeden pojemny adres dla działalności związanej z oprogramowaniem. W PKD 2025 prowadzi jednak do dwóch różnych miejsc: 62.10.A dla programowania gier i 62.10.B dla pozostałego programowania. W uproszczonym powiązaniu przygotowanym na potrzeby konwersji GUS wskazał kod 62.10.B.
Dla typowego software house’u może to być właściwe przejście. Dla studia, które faktycznie programuje gry, nie będzie. Automat może przełożyć kod według przygotowanego klucza, ale nie bada, czym firma faktycznie się zajmuje.
Firma nie musi więc ręcznie zmieniać kodów tylko dlatego, że zbliża się koniec 2026 r. Powinna natomiast ustalić, czy kod powstały po konwersji nadal będzie opisywał jej działalność i czy ewentualna rozbieżność ma znaczenie w konkretnej procedurze.
Czy trzeba ręcznie zmienić PKD do 31 grudnia 2026 r.?
PKD 2025 obowiązuje od 1 stycznia 2025 r. Firmy, których działalność oznaczono wcześniej według PKD 2007, mogą posługiwać się starą klasyfikacją w okresie przejściowym, nie dłużej niż do 31 grudnia 2026 r. Tak wynika z § 2 rozporządzenia wprowadzającego PKD 2025.
Jest to data zakończenia równoległego stosowania obu klasyfikacji, a nie powszechny nakaz, by każdy przedsiębiorca sam złożył wniosek przed tym dniem. Ustawa przejściowa przewiduje automatyczną zmianę kodów, ale mechanizm i jego skutek zależą od rejestru.
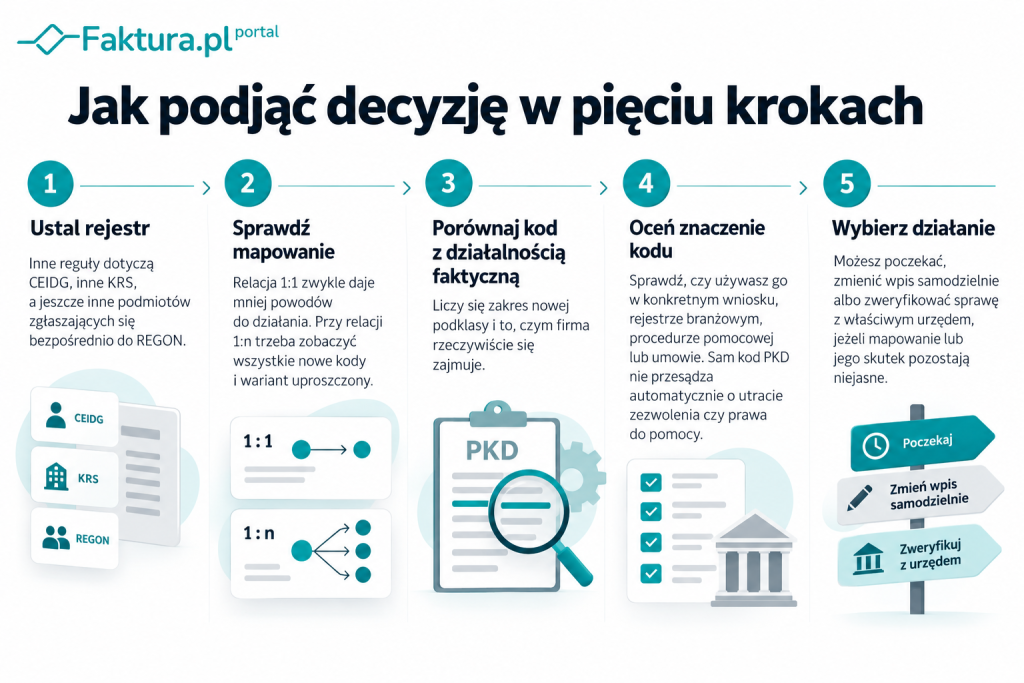
W CEIDG i REGON przedmiot działalności ma zostać zastąpiony automatycznie do 31 stycznia 2027 r., jeżeli jest to możliwe. Dla KRS przewidziano odrębny mechanizm: konwersję według relacji jednoznacznych, szczegółowych interpretacji relacji wieloznacznych albo usunięcie starego kodu w pozostałych przypadkach.
Jak działa klucz przejścia GUS?
Klucz przejścia GUS pokazuje relacje między PKD 2007 i PKD 2025. Najprostsza jest relacja 1:1, gdy staremu kodowi odpowiada jeden nowy. Występują również relacje n:1 oraz 1:n. W ostatnim przypadku jeden dawny kod został rozdzielony na kilka nowych.
Dla relacji 1:n GUS wskazuje uproszczone powiązanie używane przy automatycznej konwersji. Jest to rozwiązanie techniczne potrzebne do obsługi rejestrów, a nie indywidualna ocena działalności przedsiębiorcy. Jeżeli wariant uproszczony nie pasuje do firmy, przedsiębiorca powinien sam wskazać właściwy kod.
Podobne artykuły

Relacja 1:n nie jest dowodem błędu w starym wpisie. Oznacza, że nowa klasyfikacja opisuje działalność dokładniej i wymaga porównania możliwych kodów.
Księgowość firmy też można uprościć
Zmiana kodów PKD to tylko jedna z formalności, których musi pilnować przedsiębiorca. Przy podatkach, ZUS czy księgowaniu dokumentów część pracy może przejąć system. W księgowości online Faktura.pl faktury z KSeF trafiają do programu, który automatycznie je księguje oraz wylicza podatek i składki ZUS. Przedsiębiorca sprawdza przygotowane dane i je zatwierdza.
Jeżeli pojawi się pytanie dotyczące rozliczeń, można skonsultować je z ekspertem księgowym. Pomoc jest dostępna już podczas 30-dniowego okresu próbnego, telefonicznie, mailowo lub przez czat w programie. Po zakończeniu testu można korzystać z programu samodzielnie albo wybrać wariant ze stałym wsparciem księgowego.
Sprawdź: Faktura.pl można sprawdzić przez 30 dni bez opłat i zobowiązań.
CEIDG: kiedy można czekać na konwersję?
Przedsiębiorca wpisany do CEIDG może co do zasady pozostawić stare kody do końca okresu przejściowego. Szczególna, wcześniejsza reguła dotyczyła dawnego kodu 93.29.Z, który miał zostać automatycznie zastąpiony 1 stycznia 2026 r. Wynika to z § 2–3 rozporządzenia oraz art. 11 ustawy przejściowej.
Jeżeli w pozostałych przypadkach przedsiębiorca sam nie zmieni przedmiotu działalności do 31 grudnia 2026 r., system ma dokonać automatycznej zamiany do 31 stycznia 2027 r., o ile będzie to możliwe.
Ustawa określa też skutek sytuacji, w której automatyczna zmiana w CEIDG nie będzie możliwa: po 31 stycznia 2027 r. wpis zostanie wykreślony z urzędu. Jest to reguła dotycząca CEIDG. Nie można przenosić jej na KRS ani REGON.
Oficjalne materiały nie publikują pełnego technicznego testu zwrotu jeżeli jest to możliwe. Przedsiębiorca nie może więc samodzielnie przesądzić, jak system oceni każdy nietypowy wpis.
Czekanie jest racjonalne, gdy mapowanie jest proste i nowy kod odpowiada działalności. Po konwersji trzeba jednak sprawdzić wynik. Przy relacji 1:n albo niedopasowaniu wariantu uproszczonego właściwsza jest wcześniejsza aktualizacja.
Gdy przedsiębiorca składa w CEIDG wniosek o zmianę wpisu, zawieszenie lub wznowienie działalności, system wymaga już dostosowania kodów do PKD 2025. Zmiana wpisu jest bezpłatna. Dane dotyczące kodów są następnie przekazywane do REGON, dlatego nie należy składać drugiego zgłoszenia wyłącznie po to, by powtórzyć tę samą zmianę.
KRS: jak działa odrębny mechanizm?
W KRS relacja jednoznaczna prowadzi do automatycznego zastąpienia starego kodu nowym. Przy relacji wieloznacznej system ma korzystać ze szczegółowych interpretacji powiązań. Jeżeli nie zachodzi żaden z tych przypadków, dotychczasowy przedmiot działalności zostaje usunięty z rejestru. Reguły tej nie stosuje się do przedmiotu działalności pożytku publicznego.
Szczególna reguła dotyczy kodu przeważającej działalności. Jeżeli zostanie on usunięty w tym ostatnim trybie, nowy kod przeważający trzeba zgłosić przy pierwszym wniosku o zmianę danych, nie później niż w ciągu pięciu lat od dnia wykreślenia.
Jeżeli przedmiot działalności wynika już z umowy spółki, aktu założycielskiego lub statutu, samo zgłoszenie nie wymaga zmiany tych dokumentów.
Wniosek służący zastąpieniu PKD 2007 kodami PKD 2025, złożony w okresie równoległego stosowania klasyfikacji, nie podlega opłacie sądowej na podstawie art. 20e ust. 3 ustawy o KRS. Zwolnienia nie należy rozszerzać na inne zmiany zawarte we wniosku bez odrębnej podstawy.
Zwykłą zmianę danych składa się elektronicznie przez Portal Rejestrów Sądowych albo system teleinformatyczny, zależnie od sposobu utworzenia i historii spółki. Opłata wynosi zasadniczo 250 zł. Stawka 200 zł dotyczy zmiany spółki jawnej, komandytowej lub z o.o. dokonanej przy wykorzystaniu wzorca uchwały w systemie teleinformatycznym. Nie należy utożsamiać całego systemu S24 ze stawką 200 zł. Procedurę opisuje Biznes.gov.pl.
REGON: automat bez wskazanej sankcji
Dla REGON ustawa przewiduje automatyczne zastąpienie przedmiotu działalności do 31 stycznia 2027 r., jeżeli będzie to możliwe. Nie zawiera jednak odpowiednika przepisu, który w CEIDG nakazuje wykreślenie wpisu, gdy automatyczna zmiana się nie powiedzie. Na podstawie sprawdzonych źródeł nie można więc przypisać REGON takiej samej sankcji.
Firmy wpisane do CEIDG lub KRS co do zasady aktualizują kody w swoim rejestrze podstawowym. Dane są stamtąd przekazywane do REGON. Bezpośrednie zgłoszenie do GUS dotyczy przede wszystkim podmiotów niewpisanych do CEIDG ani KRS, na przykład spółki cywilnej.
Służą do tego formularze RG-OF lub RG-OP oraz właściwe załączniki. Wpis, zmiana i wykreślenie w REGON są bezpłatne.
Jeżeli podmiot ma jednostki lokalne albo dane nieprzekazywane w trybie jednego okienka, powinien sprawdzić właściwy formularz GUS. Nie ma jednak sensu automatycznie dublować zgłoszenia kodów dokonanego już w CEIDG lub KRS.

Kody 62.01.Z i 74.10.Z: kiedy sprawdzić wariant uproszczony?
Dawny kod 62.01.Z rozdzielono w PKD 2025 na 62.10.A dla programowania gier oraz 62.10.B dla pozostałego programowania. Wariantem uproszczonym jest 62.10.B.
Studio, które rzeczywiście programuje gry i nadal ma we wpisie 62.01.Z, powinno przed automatyczną konwersją wskazać 62.10.A. Pozostałe firmy programistyczne także powinny porównać zakres nowej podklasy z faktyczną działalnością.
Kod 74.10.Z, czyli specjalistyczne projektowanie, prowadzi do czterech kodów:
- 11.Z — wzornictwo przemysłowe i moda
- 12.Z — grafika i komunikacja wizualna
- 13.Z — projektowanie wnętrz
- 14.Z — pozostałe specjalistyczne projektowanie
GUS wskazuje 74.12.Z jako wariant uproszczony. Firma projektująca wnętrza albo działająca w obszarze wzornictwa i mody, która nadal ma we wpisie 74.10.Z, powinna przed automatem wskazać kod odpowiadający rzeczywistej działalności.
Kiedy kod PKD ma znaczenie poza rejestrem?
Przykładem jest formularz RWS 3.0 dotyczący wakacji składkowych. ZUS dodał w nim pole Wersja PKD, w którym przedsiębiorca wybiera PKD 2007 albo PKD 2025. Możliwość wyboru obowiązuje do 31 grudnia 2026 r. Opisuje ją komunikat ZUS.
Jest to przykład jednej procedury. Nie wynika z niego powszechny obowiązek składania RWS ani ogólna zasada, że każdy urząd wymaga natychmiastowej zmiany kodu.
Nie ma jednej ogólnej zasady, zgodnie z którą techniczna zmiana kodu PKD prowadzi do utraty zezwolenia, koncesji lub pomocy. W branżach regulowanych trzeba sprawdzić przepisy dotyczące konkretnego uprawnienia.
Kiedy czekanie jest rozsądne?
Najmocniejszy argument za automatem jest prosty: ręczna aktualizacja każdego zgodnego wpisu tworzyłaby koszty i pracę bez wyraźnej korzyści.
Jeżeli relacja jest jednoznaczna, nowy kod odpowiada faktycznej działalności, a kod nie ma szczególnego znaczenia w trwającej procedurze, oczekiwanie może być rozsądną decyzją.
Ostrożność jest potrzebna, gdy relacja jest 1:n, wariant uproszczony nie pasuje do firmy albo stary kod może zostać usunięty w KRS. W CEIDG i REGON pozostaje dodatkowa niewiadoma: oficjalne źródła nie wyjaśniają kompletnego technicznego testu, według którego automatyczna zmiana będzie uznana za możliwą.
Co sprawdzać do końca 2026 r
Firmy powinny obserwować trzy obszary:
- komunikaty GUS i resortu odpowiedzialnego za CEIDG dotyczące technicznego znaczenia zwrotu jeżeli jest to możliwe
- szczegółowe interpretacje relacji wieloznacznych używane w KRS
- własne wpisy i procedury, w których kod PKD ma materialne znaczenie
Firma, która przed końcem okresu przejściowego składa inny wniosek do CEIDG lub składa w KRS wniosek o zmianę przedmiotu działalności, może zetknąć się z PKD 2025 wcześniej. Wtedy decyzji o właściwym kodzie nie warto odkładać do stycznia 2027 r.
Automatyczna konwersja nie jest indywidualną oceną działalności. Przedsiębiorca powinien sprawdzić, czy jej wynik odpowiada temu, co faktycznie robi.